Как убрать убыток в бухгалтерской отчётности?
В прошлой статье мы рассказали, кого может волновать убыток в бухгалтерской отчётности, и когда о нём стоит волноваться. А сегодня поделимся законными способами не показывать убыток в бухотчётности с помощью пары лайфхаков.
Определяем, настоящий у вас убыток, или его подкинули
Если организация в начале своей деятельности живёт на заёмные или кредитные средства, то убыток в отчётности полностью соответствует действительности. Деньги на счетах есть, но доходом они не являются. Если вы оказали услугу или продали товар — деньги ваши. Кредит или займ нужно вернуть обязательно.Схожая ситуация складывается после получения предоплаты за какой-либо крупный заказ. Компания ещё не завершила работы или не отгрузила товар, но уже использует полученные средства. В этом случае предоплата от покупателя не будет считаться доходом до тех пор, пока стороны не подпишут акт оказанных услуг, товарную накладную, УПД или другой документ реализации.
Есть и другие ситуации, когда прибыльная по мнению руководства компания на самом деле показывает убыток. Это уже отдельные частные случаи, которые не будем разбирать в статье. Но если вам сильно захочется про них узнать — пишите 🙂
«Маскируем» убыток
1. Переносим расходы
Если убыток всё же реальный и соответствует цифрам в отчётности, то спрятать его можно, перенеся часть расходов на следующий год. То есть отразить их в учёте в следующем году.
Такой подход не очень корректен, потому что по закону о бухгалтерском учёте, операции должны отражаться в том периоде, в котором они произошли. Но, исходя из практики, если так сделать, налоговая редко предъявляет претензии. В основном потому что, перенося расходы на следующий год, большинство компаний увеличивают свой налог за текущий период. А как мы писали в прошлой статье, ФНС это выгодно.
Самый безболезненный вариант — перенести услуги от поставщиков. Делать это с документами на покупку товаров мы крайне не рекомендуем, и вот почему.
Если вы, к примеру, занимаетесь перепродажей и решили перенести документы на покупку товаров, то в учёте может сложиться ситуация, когда товар ещё не куплен, но уже продан. Помимо отрицательных остатков, это может привести к завышению налогов, потому что в такой ситуации себестоимость товаров не будет списываться в расходы.
При переносе услуг налоги тоже могут увеличиться, но разница будет сильно меньше, чем при переносе товаров. Чтобы не прогадать, прикиньте суммы заранее.
2. Получаем безвозмездную помощь
Альтернативным вариантом может стать получение безвозмездной помощи от учредителя. Некоторые путают его с увеличением уставного или добавочного капитала, но нет. Это отдельный процесс, который так и называется — безвозмездная помощь.
Чтобы воспользоваться этим вариантом, также стоит оценить, как изменятся налоги. Ведь если безвозмездную помощь предоставит участник с долей меньше 50%, то сумма налогов компании увеличится. Соответственно, способ подходит для учредителей с долей 50% и больше.
3. Увеличиваем доходы
Ещё один вариант убрать убыток — увеличить доходы, выписав кому-либо из покупателей дополнительные реализации. Главный минус — нужно найти того, кто на это согласится. А ещё, если вы на ОСНО, то увеличатся НДС и налог на прибыль. Поэтому вариант возможен, но если есть другой способ, то выставления «воздушных» документов лучше избежать.
Неочевидные причины убытка компании
Если в бухгалтерской отчётности есть убыток, но вы уверены в его отсутствии как Джордано Бруно в круглой Земле, значит есть скрытая причина.
— Покупателям не выставлены реализации. Или выставлены, но не отражены в учёте.
Чтобы понять, так ли это, проверьте список выставленных реализаций и сравните с теми, что отражены в учёте.
Важный момент:
Если вы работаете по договору оферты и не выставляете покупателям бумажные закрывающие документы, то суммы по ним всё равно должны быть в списке выставленных реализаций, потому что выручка для бухгалтерской отчётности формируется именно по реализациям.
— В расходах отчётного периода есть суммы, перенесенные с прошлого года, потому что вы уже маскировали убыток этим способом.
— В учёте были списаны какие-либо дебиторские задолженности. Самый частый случай — по сроку исковой давности.
Может быть такое, что 3 года назад вы выписали кому-то реализацию, но не получили от контрагента оплату. Сейчас эта сумма списывается в прочие расходы. Либо ваша компания простила задолженность добровольно. Это также увеличивает расходы.
— У компании есть задолженность по займам в валюте, а рубль резко ослаб.
Это связано с правилами расчёта курсовых разниц. Упрощенно выглядит так: если долг составляет 1 000 $, и курс рубля по отношению к доллару упал на 10 рублей, то убыток компании из-за этого увеличился на 10 000 ₽.
Замаскировать убыток в таких случаях можно примерно теми же способами, которые описали выше. С той лишь поправкой, что если у вас вдруг выставлены не все реализации, и вы это исправите, то убыток уйдёт автоматически.
При применении общей системы налогообложения советуем быть осторожным: при добавлении реализаций в прошлый год потребуется, как минимум, корректировка деклараций по НДС и налогу на прибыль, а как максимум ещё и доплата налогов.
В следующей статье поговорим уже о налоговом убытке: что будет, если показать его в налоговой декларации, и как сделать так, чтобы его там не было.
Как правильно отразить убыток в бухучете
Отражение убытка в бухгалтерском учете — проводки по нему требуют особого внимания бухгалтера. Эта процедура оказывает влияние на величину налога на прибыль не только текущего, но и последующих периодов. В данной статье раскроем эту тему подробно.
Как отражается финрезультат — проводки
Убыток в бухгалтерском учете определяется по окончании отчетного периода путем сравнения понесенных издержек и полученных поступлений. Финрезультат (прибыль или убыток) получается из суммы результатов по обычным для предприятия видам активности и прочим поступлениям и выбытиям.
Для фиксации финрезультатов планом счетов (утвержденным приказом Минфина от 31.10.2000 № 94н) предусмотрен счет 99 «Прибыль и убытки». В течение финансового года выполняется закрытие периодов, за которые формируется промежуточная отчетность, и делаются следующие проводки:
Дт
Кт
Описание
Показана прибыль по обычной деятельности (если оборот по Кт 90.1 больше суммы оборотов по Дт 90.2, 90.3 и т. д.)
Показан убыток по обычной деятельности (если оборот по Кт 90.1 меньше суммы оборотов по Дт 90.2, 90.3 и т. д.)
Показана прибыль по остальным активностям (если оборот по Кт 91.1 больше оборота по Дт 91.2)
Показан убыток по остальным активностям (если оборот по Кт 91.1 меньше оборота по Дт 91.2)
В 2023 году правила изменились. О всех новшествах рассказали наши эксперты на курсе «Клерка».
Отметим, что отражение фактов финансово-хозяйственной деятельности по всем субсчетам счетов 90 и 91 выполняется в течение года непрерывно, нарастающим итогом. И только при реформации баланса в конце года они обнуляются проводками:
Дт 90.1 — Кт 90.9, Дт 90.9 — Кт 90.2 (90.3).
Для счета 91 реформация выполняется аналогично. Соответственно, с убытком, образовавшимся на конец промежуточных отчетных периодов, бухгалтер ничего не делает — финрезультаты просто накапливаются на счете 99.
А вот по итогам года скопившееся сальдо на счете 99 включается в состав нераспределенной прибыли или непокрытого убытка проводками:
Дт
Кт
Описание
Показан непокрытый убыток отчетного года
Показана прибыль отчетного года в составе нераспределенной прибыли
Убыток бухгалтерский и убыток налоговый — проводки
Когда по данным бухгалтерского и налогового учета (далее — НУ) получается прибыль и оба значения равны, то трудностей по исчислению и отражению в учете налога на прибыль (далее — НП) не возникает.
Если же в одной из систем учета — БУ или НУ — получился один финансовый результат, а в другой — иной, то при закрытии периода следует уделить внимание ПБУ 18/02, утвержденного приказом Минфина от 19.11.2002 № 114н. В нашей статье рассмотрим случаи с возникновением расхождений по убытку в БУ и НУ.
Согласно ст. 283 НК организация имеет право перенести убытки, полученные в текущем налоговом периоде, на будущее, то есть уменьшить базу по НП на сумму этих убытков в последующих периодах полностью или по частям.
Поэтому даже если в текущем периоде финансовые результаты по БУ и НУ равны, то в последующих периодах при прочих равных данных бухгалтерская и налоговая прибыль будут различаться, таким образом, возникнет вычитаемая временная разница (п. 11 ПБУ 18/02). Отметим, что правило переноса убытка работает только для налогового периода (года), к убытку за отчетный период оно не применяется.
Рассмотрим 3 случая возникновения убытков и связанных с ними проводок.
Одинаковый убыток в БУ и НУ
Согласно п. 20 ПБУ 18/02 после того, как бухгалтер определит финансовый результат по данным БУ, он должен подсчитать и отразить в учете условный доход или расход по НП. Это необходимо сделать, потому что налоговый убыток за отчетный период обнуляется (п. 8 ст. 274 НК), а финансовый результат по БУ остается неизменным. Сумма вычисляется путем умножения бухгалтерского убытка на ставку НП и отражается проводкой:
Дт 68 — Кт 99 — на сумму условного дохода по налогу на прибыль.
Далее при убытке должен быть отражен отложенный налоговый актив (ОНА) на ту же сумму:
Дт 09 — Кт 68 — ОНА.
Таким образом, если в НУ и БУ зафиксирован убыток, то по счету 68, субсчету «НП» будет нулевое сальдо, а в декларации к уплате также будет отражен 0. При этом возникшую разницу между 0 по НУ и суммой убытка по БУ следует отразить в бухучете (сформировать ОНА).
Убыток в НУ, прибыль в БУ
Если в НУ образовался убыток, а в БУ прибыль, то в НУ расходы были больше или доходы меньше, а значит, в текущем периоде должны быть отражены отложенные налоговые обязательства (ОНО) при налогооблагаемых временных разницах или постоянные налоговые доходы (ПНД) при постоянных разницах. При закрытии периода бухгалтер отражает условный расход по НП, который компенсируется сделанными ранее проводками по ОНО или ПНД, тем самым приводя текущий НП к 0.
Рассмотрим эту ситуацию на примере.
Пример
В ООО «Калейдоскоп» прибыль по БУ равна 250 тыс. руб., убыток по НУ — 500 тыс. руб. Разница возникла в связи со списанием «Калейдоскопом» амортизационной премии по новому основному средству — 350 тыс. руб. (ОНО). Также ООО «Калейдоскоп» получило безвозмездно оборудование от учредителя — физлица, которое имеет долю в уставном капитале, равную 70%. Стоимость оборудования составила 400 тыс. руб. В БУ это поступление отражено как прочие доходы, в НУ оно не признается облагаемым доходом (подп. 11 п. 1 ст. 251 НК). В бухучете ООО «Калейдоскоп» сделаны проводки:
Дт
Кт
Сумма, тыс. руб.
Описание
Убытки прошлых лет: бухгалтерский и налоговый учет
Убыток в деятельности компании — не только удар по ее финансовому положению, но и дополнительная работа для бухгалтера. Отрицательный финансовый результат можно перенести на будущие периоды. Расскажем, как отразить убытки в бухгалтерском и налоговом учете и как правильно их списать, учитывая законодательные ограничения.
В этой статье:
- Бухгалтерский учет
- Налоговый учет
- Какие документы подтверждают убыток, как и сколько их хранить
- Коротко о главном
Бухгалтерский учет
Убыток в бухучете — это дебетовое сальдо по 99 счету. Сюда попадают суммы после закрытия субсчетов по счетам 90 и 91. Отрицательный финансовый результат говорит о преобладании расходов над доходами. В конце года он переносится на счет 84 «Нераспределенная прибыль/непогашенный убыток».
Пример
Организация получила доход за 2023 год — 500 000 рублей, расходы за этот период составили 1 200 000 рублей. Финансовый результат — минус 700 000 рублей. По состоянию на 31.12.2023 на счете 84 образовалось дебетовое сальдо в сумме 700 000 рублей.
Так бывает у вновь созданных компаний, когда доходов немного, но все равно приходится делать вложения: выплачивать зарплату, содержать офис, производственные помещения.
Образовавшийся убыток организация вправе покрыть за счет созданных ранее резервов, нераспределенной прибыли прошлых лет, добавочного капитала. Такое право предоставлено всем компаниям, независимо от того, как давно они зарегистрированы. Если источники отсутствуют, непокрытый убыток зависает на счете 84.
Пример
Убыток компании по состоянию на 31.12.2023 — 700 000 рублей. В январе 2024 года на общем собрании принято решение покрыть часть убытка в сумме 100 000 рублей за счет резервного фонда.
Бухгалтер сделал проводку: Дт 82 Кт 84 — 100 000 рублей. После этого дебетовое сальдо на счете 84 уменьшилось до 600 000 рублей.
Налоговый учет
Компания вправе уменьшить базу по налогу на прибыль на сумму убытков прошлых лет (ст. 283 НК РФ). Она не обязана делать это, а решает сама, будет ли уменьшать налогооблагаемую прибыль.
Правила уменьшения
Выбор способа списания убытка — это компетенция учредителей (участников), ведь они имеют право на получение дивидендов, а дивиденды рассчитываются из прибыли. А вот бухгалтер не может самостоятельно выбрать способ. Поэтому у него должно быть соответствующее решение общего собрания учредителей (акционеров) или единственного участника.
Основные правила формирования налогооблагаемой прибыли:
- Убыток прошлых лет не может увеличить убыток текущего периода, то есть покрытие убытка доступно в каждом отчетном (налоговом) периоде, когда компания получила прибыль (абз. 1 п. 1 ст. 283 НК РФ).
- Нельзя уменьшить налогооблагаемую базу более, чем на 50 % за отчетный или налоговый период. Это ограничение продлено до конца 2026 года (Федеральный закон от 31.07.2023 N 389-ФЗ). Оно не распространяется на особые категории налогоплательщиков, для которых установлены пониженные ставки налога (п. 2.1 ст. 283 НК РФ), — такие организации могут списывать убытки полностью.
- Представляя декларации по налогу на прибыль до 2017 года, компании могли уменьшать налоговую базу только на убытки предыдущих 10 лет. Сейчас ограничения сняты — можно покрывать убытки за все прошлые годы.
- Перенос убытка на будущее делается в календарной последовательности в соответствии с датой возникновения убытка. Бухгалтер может делать ревизию документов для уничтожения, зная, убыток какого периода перенесен в соответствующую декларацию.
Пример
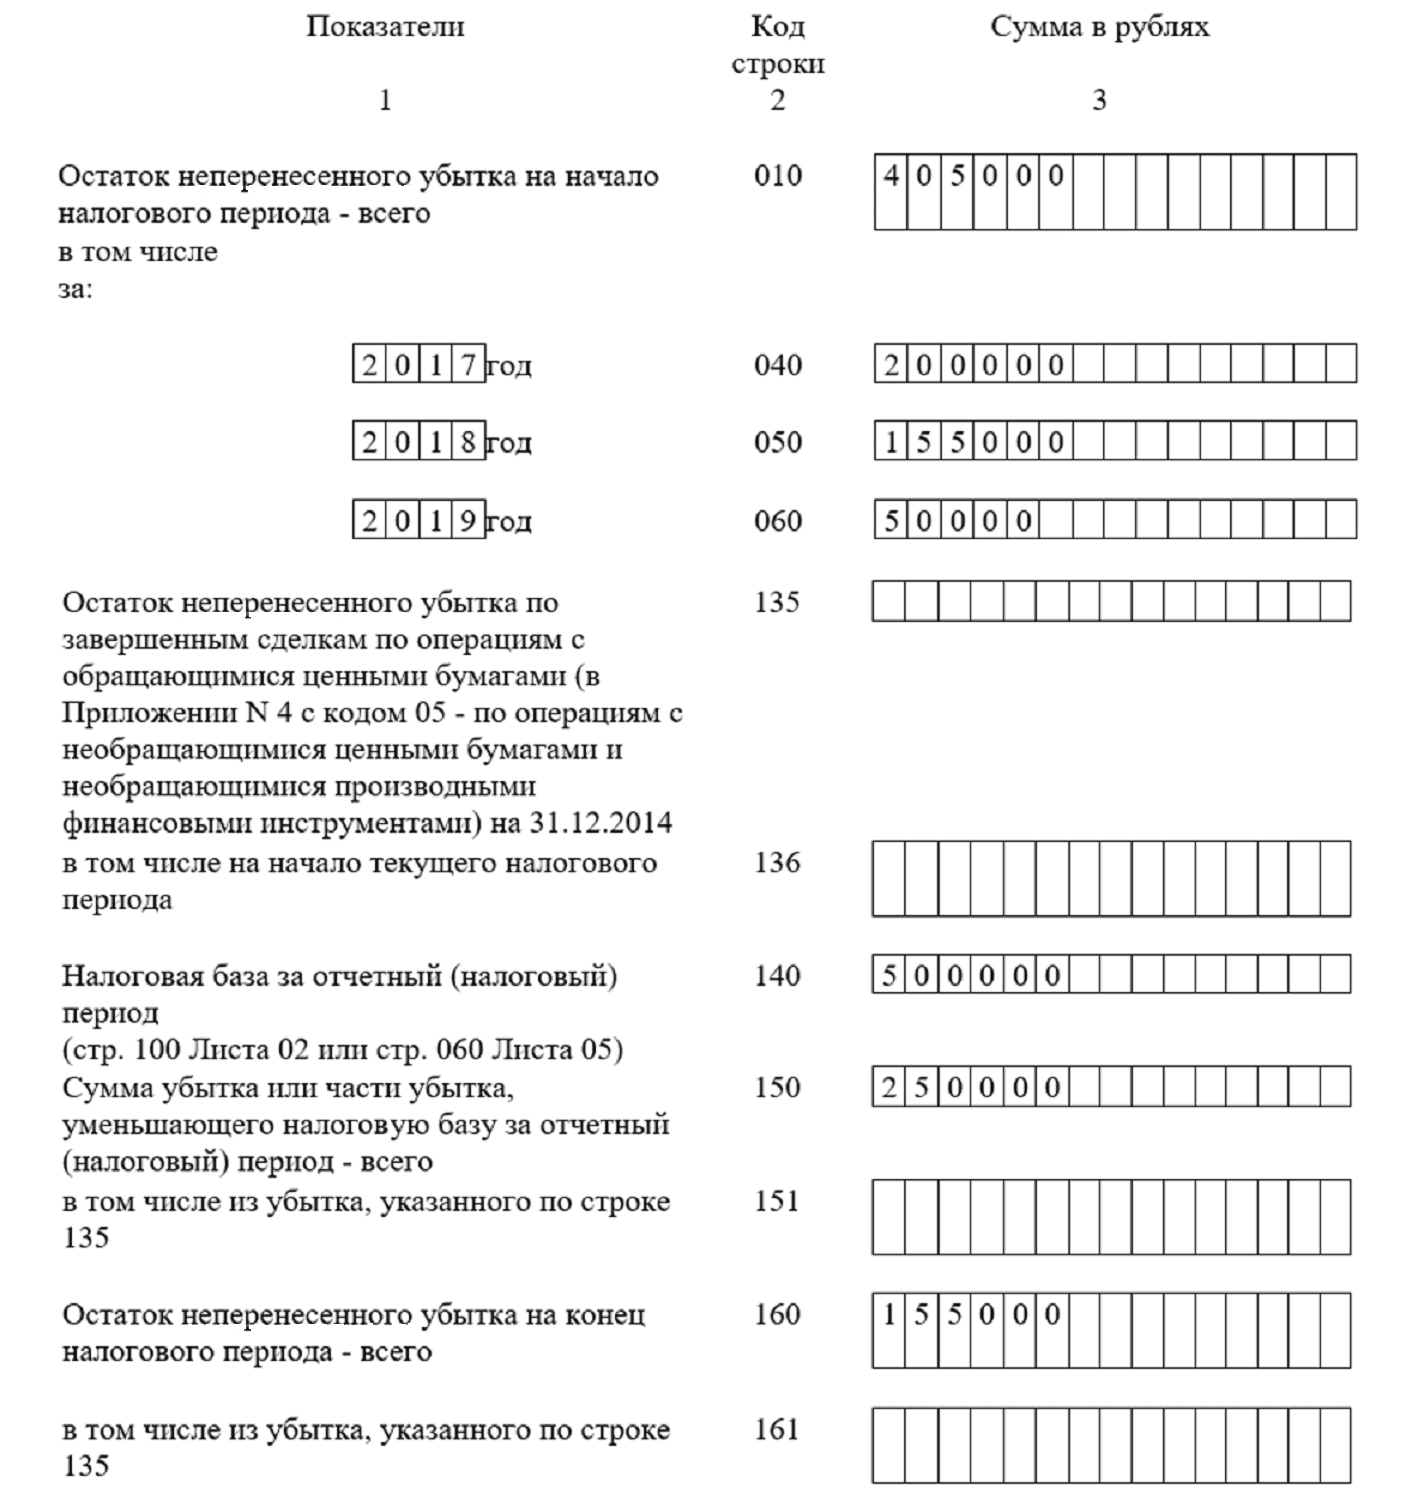
Организация понесла убытки: в 2017 году — 200 000 рублей, в 2018 — 155 000 рублей, в 2019 — 50 000 рублей. В 2023 году получена прибыль 500 000 рублей. Организация может погасить убыток за 2017 год полностью и 50 000 рублей убытка за 2018 год.
Отражение убытков в декларации по прибыли
Для отражения убытков прошлых лет предназначено Приложение 4 к Листу 2.
Заполним форму исходя из условий примера выше. В строке 160 показан убыток за 2018 год — 105 000 рублей и за 2019 год — 50 000 рублей:
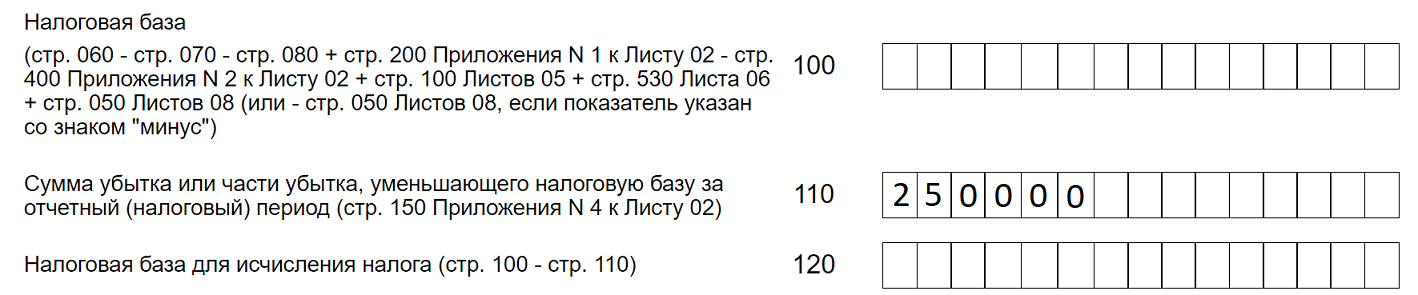
Кроме того, списанный убыток отражается в строке 110 Листа 02 декларации:
Отчитывайтесь легко и без ошибок
Удобный сервис для подготовки и сдачи отчетов через интернет. Дарим доступ в Экстерн на 14 дней!
Ограничения по включению убытков при расчете налога на прибыль
Бухгалтеру нужно проводить аудит убытков, если компания планирует за счет них уменьшить налогооблагаемую базу. Следует исключить убытки:
- полученные в период применения нулевой ставки по налогу на прибыль (п. 1.1, 1.3, 1.9, 1.12, 5, 5.1 ст. 284 НК РФ);
- полученные при смене налогового режима (ст. 346.18 НК РФ);
- возникшие в период применения налоговых спецрежимов (ст. 346.18 НК РФ);
- от участия в инвестиционном товариществе в году, если вы присоединились к договору инвесттоварищества, которые был ранее заключен другими участниками (п. 1 ст. 283 НК РФ);
- от реализации (выбытия) акций или долей в УК (п. 1 ст. 283, ст. 284.2 НК РФ).
Участники «Сколково» не вправе воспользоваться переносом убытков, даже если они возникли до применения налоговых льгот (п. 9 ст. 246.1 НК РФ, п. 5.1 ст. 284 НК РФ).
Убыток и ПБУ 18
Убыток в бухучете и в целях налогообложения прибыли формируется по разным правилам, поэтому часто суммы убытка в бухгалтерском и налоговом учете различаются.
Порядок учета разниц по налогу на прибыль, исчисленному в бухгалтерском и налоговом учете, регулирует ПБУ 18/02. Его должны применять компании на ОСНО, уплачивающие налог на прибыль. Небольшие фирмы, которые ведут учет по упрощенной системе, могут выбирать — применять ПБУ 18 или нет.
Какие документы подтверждают убыток, как и сколько их хранить
НК РФ не конкретизирует перечень бумаг, которые нужно хранить в подтверждение возникновения убытка (п. 4 ст. 283 НК РФ). Судьи считают, что для обоснования правомерности уменьшения налогооблагаемой базы на сумму убытка потребуются (Постановление АС Западно-Сибирского округа от 10.08.2021 № Ф04-7946/2020 по делу № А27-10868/2019:
- первичные документы (накладные, акты, счета, кассовые документы);
- налоговые регистры;
- акты проверки налоговой инспекции, где подтвержден убыток.
Чтобы понять, какие именно первичные документы потребуются при проверке, нужно определить, откуда возник убыток, а для этого проанализировать счета, на которых накапливаются затраты — 20, 23, 25, 26, 44, 91 и другие.
Общий срок хранения подтверждающих документов — 5 лет после окончания отчетного периода (подп. 8 п. 1 ст. 23 НК РФ). Для убытков, переносимых на будущее, пятилетний срок исчисляется с того года, в котором в последний раз прибыль уменьшалась за счет убытка прошлых лет (Письмо Минфина от 28.01.2022 № 03-03-06/3/5632).
Пример
Если убыток прошлых лет учтен в декларации по налогу на прибыль за 2022 год, то первичные документы должны храниться как минимум до конца 2027 года.
Форма хранения документов для подтверждения убытка Налоговым кодексом также не установлена. Налоговики считают, что они могут храниться не только на бумажных носителях, но и в электронном виде — подписанные простой электронной подписью или УНЭП, и тогда они признаются равнозначными документу на бумажном носителе.
Однако если в суд представлены электронные копии документов, суд может потребовать бумажные оригиналы (Письмо Минфина от 05.12.2022 № 03-03-10/118589).
Упростите работу с требованиями ФНС. Удобно отслеживать, можно выбирать способ ответа и прикреплять подтверждающие документы в любом формате
Коротко о главном
- Организации могут получить за отчетный/налоговый период как прибыль, так и убыток. Отрицательный финансовый результат можно перенести на будущее.
- В бухгалтерском учете убыток может остаться на счете 84 или покрываться за счет последующей прибыли, резервов, добавочного капитала.
- В налоговом учете за счет убытка можно уменьшить налогооблагаемую прибыль, но не более чем на 50 % за отчетный год.
- На момент налоговой проверки все документы, подтверждающие отрицательный финансовый результат, должны быть в наличии. Они хранятся в течение пяти лет с момента последнего отражения в декларации переноса убытка.
Стоит ли показывать убыток в отчетности и как защищать его от подозрений инспекторов
План семинара: Определитесь, выгодно ли компании показывать убыток. Составьте пояснения, почему в данном периоде компания не получила прибыль. Подготовьтесь к убыточной комиссии.

Все услуги по этой теме:
Оставьте заявку, и наш консультант свяжется с Вами.
Оставьте заявку, и наш консультант свяжется с Вами.
Оставьте заявку, и наш консультант свяжется с Вами.
Нужно подать финансовую отчетность зарубежной компании?
Оставьте заявку, и наш консультант свяжется с Вами.
Некорректные данные
Некорректные данные
Некорректные данные
Ваш вопрос (не обязательно)
Обратиться
Нажимая кнопку «Обратиться»,
Вы соглашаетесь на обработку персональных данных
в соответствии с условиями политики конфиденциальности
или напишите нам в мессенджере
Финансовая отчетность и аудит вашей иностранной компании.
Оставьте заявку, и наш консультант свяжется с Вами.
Некорректные данные
Некорректные данные
Некорректные данные
Ваш вопрос (не обязательно)
Нажимая кнопку «Подробнее»,
Вы соглашаетесь на обработку персональных данных
в соответствии с условиями политики конфиденциальности
или напишите нам в мессенджере
Финансовая отчетность и аудит вашего оффшора.
Оставьте заявку, и наш консультант свяжется с Вами.
Некорректные данные
Некорректные данные
Некорректные данные
Ваш вопрос (не обязательно)
Нажимая кнопку «Подробнее»,
Вы соглашаетесь на обработку персональных данных
в соответствии с условиями политики конфиденциальности
или напишите нам в мессенджере
Налоговая просит пояснить поданную отчетность по КИК?
Оставьте заявку, и наш консультант свяжется с Вами.
Некорректные данные
Некорректные данные
Некорректные данные
Ваш вопрос (не обязательно)
Обратиться
Нажимая кнопку «Обратиться»,
Вы соглашаетесь на обработку персональных данных
в соответствии с условиями политики конфиденциальности
или напишите нам в мессенджере
Хотите задать вопрос бухгалтеру?
Оставьте заявку, и наш консультант свяжется с Вами.
Некорректные данные
Некорректные данные
Некорректные данные
Ваш вопрос (не обязательно)
Обратиться
Нажимая кнопку «Обратиться»,
Вы соглашаетесь на обработку персональных данных
в соответствии с условиями политики конфиденциальности
или напишите нам в мессенджере
Убыточная отчетность – всегда предмет особого внимания инспекторов. В лучшем случае налоговики ограничатся просьбой пояснить причины. Но чаще последствия более негативные: вызов на убыточную комиссию и выездная проверка.
Для начала важно разобраться, показывать ли убыток в декларации или выгоднее его спрятать. Если вы все же решите сдать декларацию без прибыли, то нужно заранее подготовится к возможным вопросам и требованиям налоговиков.
Определитесь, выгодно ли компании показывать убыток
Вы подводите итоги финансового года и обнаруживаете, что компания получила убыток. Вероятно, первое, о чем вы задумаетесь – спрятать его. Положительная налоговая база избавит организацию от перспективы комиссии и выездной проверки. Но если вы можете документально подтвердить и обосновать расходы, так ли важно корректировать финансовый результат? Безопасных маневров искажения налоговой отчетности нет. У каждого метода свои риски.
Но если вы все же решили корректировать отчетность, тщательно проанализируйте возможные варианты. Нужно найти способ, который поможет увеличить доходы либо уменьшить расходы организации с минимальными рисками. Самый безобидный вариант — переоформить документы на расход другим периодом. Или, наоборот, увеличить доходы и подписать у заказчиков акты на выполненные работы. Не забудьте проверить, как изменится сумма НДС в отчетном периоде. Ведь с дополнительной реализации нужно заплатить налог. Только если вы переносите расходы, то и входной НДС по ним учтите в другом квартале.
Договориться с контрагентами не получилось? Рассмотрите другие способы корректировки (см. таблицу).
Таблица. Как скрыть убыток в налоговой декларации
Способ корректировки убытка
Налоговые последствия
Списать неиспользованный остаток резерва в отчетном периоде
Для этого компании нужно изменить учетную политику и отказаться от начисления резервов в текущем году. Тогда она не сможет равномерно учитывать расходы и будет списывать их единовременно
Искусственно создать доход в результате фиктивной сделки с покупателем
Финансовая отчетность компании будет искажена. А если компания решит списать безнадежный долг покупателя по такой продаже, налоговики предъявят претензии
Продать товар, а затем получить его от покупателя обратно
Проверяющие могут настаивать на том, чтобы компания отразила возврат в том же периоде, что и реализацию. Но судьи с такой позицией инспекторов не соглашаются (постановления ФАС Западно-Сибирского округа от 24 января 2007 г. № Ф04-9244/2006(30394-А67-40), ФАС Восточно-Сибирского округа от 11 января 2007 г. № А74-2087/06-Ф02-7288/06-С1)
«Потерять» документы и учесть расход по ним в следующем периоде
Сложности возникают, когда компания переносит нормируемые затраты. Нужно рассчитать, вписываются ли они в норматив периода, к которому относились изначально. Если условие не соблюдается, налоговики перенос не разрешат. Кроме того, инспекторы могут обратить внимание на то, помещаются ли эти затраты в норматив текущего периода
Признать часть затрат как расходы будущих периодов на счете 97
Компания не может растягивать те затраты, которые нужно признать единовременно. Когда компания признает эти расходы в будущем, контролеры их снимут во всех периодах, к которым затраты не относятся
Убрать из налоговой базы часть расходов
Организация переплатит налог на прибыль. Также возникнет постоянная разница между бухгалтерским и налоговым учетом
С налоговой точки зрения менее рискованны ухищрения, которые помогают скрыть убыток за счет увеличения доходов. Прежде чем начинать корректировку, проверьте, учтены ли все продажи за отчетный период. Возможно, есть документы, которые компания от клиентов не получила. Если сомнений в том, что реализация учтена правильно, нет, то рассмотрите другие способы увеличения дохода.
Компания может уменьшить убыток, при условии, что она в отчетном периоде начисляла резервы. Спишите их неиспользованный остаток в отчетном периоде, а не переносите на следующий. Это увеличит внереализационные доходы компании. Для этого в учетной политике на будущий год закрепите пункт, что резервы в налоговом учете компания больше не создает.
Чтобы скрыть убыток, некоторые компании признают фиктивные доходы. Заключают с покупателями притворные сделки и отражают доход от продажи, которой не было. Большой минус такого подхода — он искажает финансовую отчетность компании. Велика вероятность, что налоговики предъявят претензии контрагенту организации, если он спишет расходы по этой сделке или примет НДС к вычету. Да и вашей компании проблем с инспекторами не избежать, если спишете такой безнадежный долг покупателя.
Еще один вариант увеличить доходы — продать товар с возвратом. Компания отгружает в конце года продукцию дружественному контрагенту, списывает в расходы ее стоимость и признает доход от реализации. В следующем году покупатель возвращает товар, и компания отражает его уже текущей датой. Налоговый кодекс разрешает исправлять ошибки в расчете налоговой базы в текущем периоде, если они привели к излишней уплате налога (письмо Минфина России от 18 января 2012 г. № 03-03-06/4/1). Обязательное условие переноса расходов – наличие прибыли в том периоде, когда допущена ошибка. Ведь если компания была в убытке, речи об уплате налога не идет вовсе. Возврат товара увеличит расходы организации на сумму их продажи покупателю, а доходы — на величину их себестоимости.
Теперь рассмотрим способы, которые уменьшают убыток за счет сокращения расходов. Компания может перенести затраты и учесть их в следующем периоде. Например, отложить подтверждающие расход бумаги на потом. Здесь снова будет работать знакомое правило исправления ошибок прошлого периода. Если из-за погрешности налог переплатили, ее можно исправить в текущем периоде. Но только при условии, что в квартале с ошибкой компания получила прибыль. Обратите внимание, какие расходы вы переносите — нормируемые для целей налогового учета или нет. Например, вы решили перенести расходы на рекламные услуги на следующий год. Чтобы полностью себя обезопасить от претензий налоговиков, рассчитайте, вписываются ли эти услуги в норматив как прошлого, так и текущего года.
Другой популярный способ спрятать убыток — признать часть затрат как расходы будущих периодов. Такой механизм предусмотрен в пункте 1 статьи 272 НК РФ. Если компания не может установить связь расходов с конкретными доходами, то она распределяет их между отчетными периодами самостоятельно. Такие затраты учитываются на счете 97 «Расходы будущих периодов». Этот способ часто советуют сами инспекторы убыточным компаниям, чтобы убедить их исправить отчетность. Но тут проверяющие забывают, что можно растянуть признание только тех расходов, которые действительно относятся к следующим отчетным периодам и связаны с получением дохода в будущем. В остальных случаях компания должна признавать расход единовременно.
Опасно неоправданно использовать счет 97. Когда компания отразит такие расходы в будущем, инспекторы могут их снять и доначислить налог с пенями и штрафами.
Иногда компании скрывают убыток, просто вычеркивая из базы расходы. В первую очередь бухгалтер исключит те затраты, которые считает сомнительными с налоговой точки зрения. Но иногда избавляются и от легальных затрат, лишь бы избежать вопросов инспекции. В этом случае компания навсегда лишает себя возможности признать исключенные расходы и переплачивает налог на прибыль. Кроме того возникает постоянная разница между налоговым и бухгалтерским учетом. Ведь организация исключает затраты только из налоговой базы.
РЕКОМЕНДАЦИЯ ЛЕКТОРА
Подстройте учетную политику по налогам под ожидаемые убытки
Если предполагаете, что убытки в отчетности компании надолго, пересмотрите учетную политику по налогам. Прежде всего, откажитесь от начисления планируемых расходов — резервов. Это позволит вам признавать только фактические затраты, которые компания понесла.
Используете амортизационную премию и повышающие коэффициенты? Откажитесь и от них. Они ускоряют списание основных средств, уменьшая текущий налог на прибыль. Наоборот, убыточной компании амортизацию лучше начислять в замедленном режиме. Закрепите в учетной политике право применять понижающие коэффициенты (п. 4 ст. 259.3 НК РФ).
Также пересмотрите распределение расходов. Возможно, часть косвенных затрат можно отнести к прямым. Ведь эти затраты списываются не сразу, а только по мере признания выручки. Поэтому увеличение доли прямых расходов поможет компании уменьшить формируемый убыток.
Составьте пояснения, почему в данном периоде компания не получила прибыль
Допустим, вы приняли решение не скрывать реальное положение дел и сдали декларацию с убытком. Инспекторы обязательно проверят, не использует ли ваша компания незаконные способы снижения налогов. Поэтому часто контролеры требуют объяснить отсутствие прибыли. Согласно пункту 3 статьи 88 НК РФ сотрудник инспекции вправе запросить пояснения при камеральной проверке убыточной декларации. Вместе с объяснениями компания может представить в налоговую и подтверждающие документы. Это необязательно, но лучше приложить такие бумаги к пояснениям. Ведь если компания объяснит причины убытка и подтвердит их документально, вероятность получить приглашение на комиссию значительно уменьшится.
ВОПРОС УЧАСТНИКА
– Мы получили письмо от ИФНС с просьбой объяснить убыток. Что будет, если мы на его не ответим?
– Никаких санкций для компании и руководителя законом на этот случай не предусмотрено. В редких случаях чиновники все таки выписывают штраф, но его запросто можно оспорить в суде. Тем не менее, не советую игнорировать такой запрос. Даже при том условии, что никаких санкций со стороны проверяющих не будет. Отказ предоставить пояснения точно привлечет ненужное внимание к компании.
Пояснения готовьте в произвольной форме. Главное — доходчиво объясните причину отрицательного финансового результата. Расскажите и о том, какие меры предпринимаются, чтобы в будущем получить прибыль.
В каждом случае причины убытка индивидуальны. Например, ваша организация на рынке недавно. Объясните налоговикам, что компания свою деятельность только начала и для покупателей продукт в новинку. Поэтому выручка от продаж пока минимальна. А большая часть затрат связана с рекламой и маркетинговыми мероприятиями, которые помогут освоить рынок. Или ваша фирма только готовится начать производство и тратит большие суммы на покупку оборудования. Свои аргументы подтвердите расшифровкой доходов и расходов.
Если компания работает уже давно, опишите, почему сократилась выручка или выросли расходы. Снижение выручки можно объяснить уменьшением объема продаж или демпинговой политикой. А рост затрат — освоением новых производств, ремонтом или модернизацией оборудования. Напишите, что в будущем ожидается положительный экономический эффект от сегодняшних трат.
В пояснениях для инспекторов укажите источники финансирования деятельности компании. Это могут быть: займы, кредиты или финансовая помощь собственников. Налоговики всегда интересуются, за счет каких средств живет убыточная организация.
Обычно подробные и аргументированные объяснения налоговиков устраивают. Но если компания в убытке более двух отчетных периодов подряд, есть вероятность получить приглашение на комиссию. А когда у инспекторов есть негласная установка обеспечить дополнительные поступления в бюджет, вызвать могут даже организацию, которая получила убыток впервые или сумма его очень мала.
Подготовьтесь к убыточной комиссии
Прежде чем пригласить компанию на комиссию налоговики пришлют информационное письмо. В нем они предложат уменьшить убыток, отправить корректировки, самостоятельно оценить и устранить налоговые риски по двенадцати критериям из Концепции, утвержденной приказом ФНС России от 30 мая 2007г. № ММ-3-06/333. Это письмо проверяющие отправят заранее — за месяц до предполагаемой даты заседания. А на подготовку ответа дадут 10 рабочих дней. Такой регламент установлен письмом ФНС РФ от 17 июля 2013 г. № АС-4-2/12722.
Если инспекторы аргументированного ответа не получат, то вызовут компанию на комиссию. Сделать это они должны письменным уведомлением по форме, утвержденной приказом ФНС России от 31 мая 2007 г. № ММ-3-06/338. Если вы получили такое уведомление, не оставляйте его без ответа. Иначе налоговики привлекут директора компании к ответственности (ч. 1 ст. 19.4 КоАП РФ).
Обычно на комиссию вызывают руководителя, но вместо него представлять интересы компании может бухгалтер или другое уполномоченное лицо. Главное, чтобы представитель мог вести с налоговиками конструктивный разговор и отвечать на их вопросы о компании. С собой нужно взять паспорт и доверенность.
Как быть, если ни вы сами, ни директор на комиссию прийти не можете? Попросите налоговиков перенести заседание. Позвоните в инспекцию, а лучше отправьте письмо, указав в нем уважительную причину. Скорее всего, проверяющие перенесут дату заседания.
Итак, дата комиссии назначена. Если компания ведет реальную деятельность, и вы можете объяснить причину убытка, переживать перед встречей не стоит. Волнение слишком велико? Возьмите с собой на подмогу коллегу. Например, юриста или сотрудника бухгалтерии.
Заседание начнется с вопросов о том, чем занимается компания и как давно ведет работу. Будьте готовы перечислить основных клиентов и поставщиков, юридический и фактический адрес и источники финансирования организации. Одна из задач налоговиков на таких комиссиях — выяснить, не является ли ваша компания фирмой-однодневкой. Также от вас потребуется объяснить причины убытка и рассказать о мероприятиях, которые руководство предпринимает, чтобы исправить ситуацию. Не забудьте собрать и взять с собой документы, которые инспекторы указали в письме-вызове.
Скорее всего, налоговики будут настаивать на том, чтобы вы скорректировали отчетность и показали прибыль. Но требовать этого они не вправе. Оставлять убытки или нет — решает компания.
По итогам заседания инспекторы составят протокол со своими рекомендациями. С этим документом налоговики обязаны вас ознакомить и вручить копию. После комиссии проверяющие продолжат наблюдение за организацией. Если налоговая нагрузка компании с течением времени не вырастет, есть вероятность попасть в план выездных проверок.