Как в 1с сделать отгрузку через посредника
The service you’ve requested couldn’t be identified
No matches have been found between requested website and protected IP address
If you are trying to visit this site, please try again later.
If you are a target website owner please make sure that:
— DNS A record points to the protected IP address for the requested website
— The DDoS protection and optimization service is active for the requested website
Protection and Acceleration by DDoS-Guard
Реализация услуг по агентскому договору у принципала в «1С:Бухгалтерии 8» (ред. 3.0)
Мы начинаем новую серию статей, посвященных отражению в учете операций по агентским договорам и договорам комиссии. Об условиях их составления, а также о том, на что следует обратить внимание сторонам договора, читайте в справочнике «Договоры: условия, формы, налоги» раздела «Юридическая поддержка» информационной системы 1С:ИТС. В программах «1С:Предприятие» в настоящее время автоматизирован учет всех основных видов посреднических договоров. В предлагаемой статье эксперты «1С» рассказывают об особенностях отражения реализации услуг у принципала в «1С:Бухгалтерии 8» редакции 3.0.
Содержание
- Настройки параметров учета
- Отчет комиссионера (агента) о продажах
- Учет НДС и регистрация счетов-фактур
По агентскому договору одна сторона (агент) обязуется за вознаграждение совершать по поручению другой стороны (принципала) юридические и иные (фактические) действия от своего имени, но за счет принципала или от имени и за счет принципала.
Если агент действует от своего имени, права и обязанности по заключенным им сделкам возникают у агента. Если же агент действует от имени принципала — права и обязанности возникают у принципала.
К отношениям по договору агентирования применяются правила, установленные главой 52 Гражданского кодекса РФ «Агентирование». Кроме этого:
- если агент действует от своего имени, то могут быть применены и нормы договора комиссии (гл. 51 ГК РФ);
- если агент действует от имени принципала, то могут быть применены и нормы договора поручения (гл. 49 ГК РФ).
Эти нормы могут быть применены, только если они не противоречат нормам, установленным в главе 52 ГК РФ.
Агент обязан отчитываться перед принципалом в порядке и сроки, которые предусмотрены договором (п. 1 ст. 1008 ГК РФ). В отчете отражаются все выполненные агентом действия, в том числе реализованные или приобретенные товары, работы, услуги.
К отчету прилагаются подтверждающие документы, а также счет на агентское вознаграждение (акт о выполненных услугах, счет-фактура).
Согласно статье 1006 ГК РФ принципал обязан уплатить агенту вознаграждение в размере и в порядке, установленных в агентском договоре. По условиям договора агентское вознаграждение может быть удержано агентом из выручки, полученной от реализации товаров или услуг. Выручкой принципала будет сумма, полученная от реализации услуг.
Вознаграждение, выплаченное агенту, включается в расходы принципала.
Отражение операций принципала в программе «1С:Бухгалтерия 8» (ред. 3.0) при реализации услуг по агентскому договору рассмотрим на следующем примере.
Пример
В рамках агентского договора ЗАО «ТФ Мега» (принципал) предоставляет агенту ЗАО «Платинум» доступ на свой информационный ресурс, посредством которого агент от своего имени реализует третьим лицам — конечным покупателям — комплекс информационных услуг принципала.
В обязанности агента также входит поиск и регистрация клиентов в информационной базе принципала. И агент и принципал применяют общую систему налогообложения (ОСНО) и являются плательщиками НДС.
31 января 2014 года агент ЗАО «Платинум» представил принципалу отчет и комплект подтверждающих документов (акт, счет-фактуру и счет на агентское вознаграждение, копии платежных документов, подтверждающих получение денежных средств от покупателей, а также копии выставленных покупателям счетов-фактур).
Согласно отчету агента в январе 2014 года ЗАО «Платинум» были получены денежные средства и реализован комплекс информационных услуг принципала в следующей хронологии:
10.01.2014 — покупателем «Пользователь 1» перечислены денежные средства за информационные услуги на общую сумму 24 000,00 руб. (в т. ч. НДС 18 %);
13.01.2014 — покупателю «Пользователь 1» оказан комплекс информационных услуг принципала на общую сумму 24 000,00 руб. (в т. ч. НДС 18 %);
23.01.2014 — покупателем «Пользователь 2» перечислены денежные средства за информационные услуги на общую сумму 36 000,00 руб. (в т. ч. НДС 18 %);
24.01.2014 — покупателю «Пользователь 2» оказан комплекс информационных услуг принципала на общую сумму 36 000,00 рублей (в т. ч. НДС 18 %).
В соответствии с заключенным договором, агентское вознаграждение удерживается агентом в размере 10 % от суммы реализации услуг. После удержания агентского вознаграждения денежные средства перечисляются принципалу на расчетный счет.
Настройки параметров учета
Если организация ведет деятельность в рамках комиссионной торговли или агентских услуг, то в программе «1С:Бухгалтерия 8» (ред. 3.0) необходимо выполнить соответствующие настройки.
Настроить параметры учета можно из раздела Справочники и настройки учета по гиперссылке Настройка параметров учета на панели навигации.
Для организации ЗАО «ТФ Мега» в Настройках параметров учета на закладке Комиссионная торговля устанавливаем флаг Ведется деятельность по договорам комиссии на продажу (рис. 1).
Рис. 1. Настройка параметров учета для комиссионной торговли (агентских услуг).
Отчет комиссионера (агента) о продажах
Для отражения операций реализации услуг принципала, начисления НДС с реализации, а также начисления агентского вознаграждения и удержания его из выручки принципала предназначен документ Отчет комиссионера (агента) о продажах, который доступен из раздела Покупки и продажи по гиперссылке на панели навигации Отчеты комиссионеров о продажах.
Форма документа состоит из нескольких закладок (см. рис. 2). Рассмотрим заполнение реквизитов документа на закладке Главное:
- номер и дата документа заполняются в соответствии с номером отчета агента и датой его утверждения;
- в поле Договор нужно выбрать договор с агентом на реализацию услуг. Обратите внимание, что в окне выбора договора отображаются только те договоры, которые имеют вид С комиссионером (агентом) на продажу;
- способ расчета агентского вознаграждения выбирается из одноименного поля. Как правило, данное поле заполняется автоматически согласно условиям, которые определены в договоре. Если способ расчета не выбран, то нужно указать один из трех предлагаемых вариантов: Не рассчитывается, Процент от разности сумм продажи и поступления или Процент от суммы продажи. В нашем примере способ расчета установлен как Процент от суммы продажи, а процент вознаграждения установлен как «10 %»;
- ставка НДС по вознаграждению комиссионера в нашем примере устанавливается «18 %»;
- регистрация счета-фактуры на вознаграждение агента осуществляется через одноименное поле, после чего создается гиперссылка на созданный документ Счет-фактура полученный на поступление;
- для точного указания, каким образом будет учитываться исчисленная сумма вознаграждения, служат реквизиты Счет затрат на вознаграждение и Статьи затрат, которые в нашем примере заполняются как «44.02» и «Агентское вознаграждение» с видом расхода по налоговому учету «Прочие расходы»;
- суммы в полях Всего и НДС (в т.ч.) как в отношении реализации принципала, так и в отношении агентского вознаграждения рассчитываются автоматически согласно данным, заполненным на закладке формы документа Товары и услуги.
Рис. 2. Заполнение титульных реквизитов отчета агента
На закладке Товары и услуги размещены две связанные друг с другом табличные части (рис. 3):
- в верхней части документа располагается таблица покупателей — третьих лиц, которым агент реализовал услуги принципала;
- в нижней части документа указывается наименование, количество и стоимость товаров и/или услуг, проданных принципалом через агента, а также агентское вознаграждение.
Рис. 3. Реализованные услуги третьим лицам через агента
В соответствии с требованиями законодательства РФ реализованные агентом услуги указываются в разрезе конечных покупателей и даты совершения операции, то есть даты, указанной в счете-фактуре, выставленном агентом конечному покупателю. После записи документа на эти же даты в программе будут автоматически созданы счета-фактуры, выставляемые принципалом агенту.
В нашем примере в табличной части покупателей добавляем запись и выбираем покупателя Пользователь 1 из справочника Контрагенты. Так как агент выставил счет-фактуру покупателю, то устанавливаем флаг СФ, а в поле Дата СФ — указываем дату выставления документа.
В нижней таблице на закладке Услуги добавляем запись и выбираем элемент из справочника Номенклатура — Информационная услуга тип 1, указываем ее количество, цену и стоимость, а также ставку НДС — 18 % согласно отчету агента. Сумма вознаграждения рассчитывается автоматически для каждой реализованной номенклатурной позиции.
Аналогичным образом добавляем в верхней таблице покупателя Пользователь 2 и заполняем реализованные ему услуги в нижней части таблицы.
На закладке Денежные средства указывается информация о средствах, полученных от покупателей за услуги принципала на основании отчета агента. При утверждении отчета о полученных денежных средствах к принципалу переходит обязанность уплаты НДС в случае предоплаты. Информация о полученных денежных средствах заносится в документ Отчет комиссионера (агента) о продажах вручную. Возможен один из трех вариантов платежей, которые необходимо выбрать в поле Вид отчета по платежам: Аванс, Оплата, Зачет аванса.
Согласно отчету агента, денежные средства, поступившие от заказчиков, были зачтены в течение пяти дней, обязанность начисления НДС с предоплаты у принципала отсутствует, поэтому табличная часть заполняется следующим образом (см. рис. 4):
- добавляется новая запись и в поле Вид отчета по платежам выбирается Оплата;
- в поле Покупатель выбирается Пользователь 1 из справочника Контрагенты;
- в полях Дата события, Сумма с НДС (руб.), % НДС, НДС (руб.) указывается дата и сумма поступивших денежных средств от заказчика, в том числе НДС, согласно отчету агента;
- в отношении второго покупателя поля заполняются аналогично.
Рис. 4 Регистрация поступивших денежных средств от третьих лиц
Заполнение закладки Денежные средства важно в случае получения предоплаты от заказчика, а также в случае зачета этой предоплаты. В нашей ситуации информация, отраженная на закладке Денежные средства, носит лишь справочный характер.
На закладке Расчеты указываются счета расчетов с агентом за реализованные услуги принципала, а также счета расчетов за посреднические услуги агента (см. рис. 5).
Рис. 5. Счета расчетов с агентом
Счета расчетов устанавливаются по умолчанию в соответствии со счетами, указанными в настройке Счета расчетов с контрагентами на панели навигации (раздел Покупки и продажи).
При проведении документа Отчет комиссионера (агента) о продажах в программе формируются следующие проводки:
Дебет 76.09 Кредит 90.01 — на общую сумму реализованных услуг принципала за январь; Дебет 90.03 Кредит 68.02 — на сумму начисленного НДС с реализации услуг принципала; Дебет 60.01 Кредит 76.09 — на сумму удержанного из выручки принципала агентского вознаграждения; Дебет 44.02 Кредит 60.01 — на сумму начисленного агентского вознаграждения без учета НДС; Дебет 19.04 Кредит 60.01 — на сумму НДС с агентского вознаграждения.
Для того чтобы определить задолженность агента после удержания агентского вознаграждения, можно воспользоваться отчетом Оборотно-сальдовая ведомость по счету 76.09 «Прочие расчеты с разными дебиторами и кредиторами» (рис. 6).
Рис. 6. ОСВ по счету 76.09
Как видно из оборотно-сальдовой ведомости, по дебету счета 76.09 «Прочие расчеты с разными дебиторами и кредиторами» отражена дебиторская задолженность ЗАО «ТФ Мега» в размере 54 000,00 рублей.
Задолженность будет погашена при отражении полученной оплаты от агента за реализованные услуги. Оплату можно зарегистрировать документом Поступление на расчетный счет на основании документа Отчет комиссионера (агента) о продажах.
Учет НДС и регистрация счетов-фактур
При проведении документа Отчет комиссионера (агента) о продажах автоматически создаются документы Счета-фактуры выданные в том количестве, в котором агент выставлял счета-фактуры третьим лицам.
Данные счета-фактуры перевыставляются агенту ЗАО «Платинум», причем, в поле Организация указывается принципал ЗАО «ТФ Мега», а в полях Контрагент — конечные покупатели услуг Пользователь 1 (см. рис. 7) и Пользователь 2.
Рис. 7. Счет-фактура на реализацию, перевыставляемый в адрес агента
Перевыставленные агенту счета-фактуры отражаются в части 1 журнала учета полученных и выставленных счетов-фактур и в книге продаж в соответствии с правилами, утв. Постановлением Правительства РФ от 26.12.2011 № 1137 «О формах и правилах заполнения (ведения) документов, применяемых при расчетах по налогу на добавленную стоимость».
Что касается полученного счета-фактуры на вознаграждение агента, то документ создается автоматически при регистрации на закладке Главное в документе Отчет комиссионера (агента) о продажах.
Поле Документы-основания заполняется автоматически на основании документа Отчет комиссионера (агента) о продажах.
Для ввода в информационную базу счета-фактуры на основании нескольких документов можно по гиперссылке Изменить перейти в окно Список документов-оснований и, используя кнопку Добавить, выбрать соответствующие документы из открывшегося списка документов-оснований.
Если установлен флаг Отразить вычет НДС в книге покупок, то при проведении документа Отчет комиссионера (агента) о продажах отражается вычет налога на добавленную стоимость по счету-фактуре в Книге покупок проводкой:
Дебет 68.02 Кредит 19.04 — на сумму НДС с вознаграждения агента.
Если флаг не установлен, то вычет НДС отражается регламентным документом Формирование записей книги покупок.
Обратите внимание, что поле Код вида операции заполняется автоматически значением «01» согласно приказу ФНС России от 14.02.2012 № ММВ-7-3/83@ и соответствует приобретенным товарам, работам, услугам (включая посреднические услуги).
Полученный счет-фактура на вознаграждение агента отражается в части 2 журнала учета полученных и выставленных счетов-фактур и в книге покупок в соответствии с правилами, утвержденными Постановлением Правительства РФ от 26.12.2011 № 1137.
От редакции
Сталкиваясь с ситуацией, когда одной стороне нужно совершить действия в интересах другой стороны, не всегда можно сразу определить, какой именно договор следует заключить.
Законом предусмотрено несколько похожих видов договоров. В информационной системе 1С:ИТС в табличной форме представлена информация, характеризующая сходства и отличия посреднических договоров (поручения, комиссии, агентского договора) от договора возмездного оказания услуг — см. справочник «Договоры: условия, формы, налоги» раздела «Юридическая поддержка» http:// its.1c.ru/db/contracts#content:28842:1
В отношении каждого из перечисленных договоров вы узнаете, кто приобретает права и обязанности по заключенным сделкам, каков порядок выплаты вознаграждения, есть ли какие-либо ограничения, всегда ли исполнитель должен представлять отчеты и каким образом происходит передача исполнения.
Подробная информация, касающаяся договора агентирования, и примерные формы договора и отчета агента также см. на сайте 1С:ИТС.
Комиссионная торговля через маркетплейсы: особенности, преимущества и учет в 1С

Все больше компаний и ИП от традиционных и интернет-магазинов переходят к дистанционным продажам товаров через маркетплейсы (Wildberries, Ozon, Lamoda, Goods.ru и др.) по договору комиссии. Рассказываем, что собой представляет этот вид торговли, зачем компаниям работать с маркетплейсами и как учитывать такие продажи в «1С:Бухгалтерии 8».
Что такое маркетплейс
Маркетплейс представляет собой интернет-ресурс для удаленного совершения сделок купли-продажи товаров и услуг. Действующее законодательство не расшифровывает данного понятия. Но в общих словах маркетплейс – это электронная торговая площадка, при помощи которой продавцы могут найти конечных покупателей, а покупатели – выбрать и приобрести понравившийся товар.
Вопреки распространенному мнению, маркетплейс – это не интернет-магазин, а посредник между магазином и конечным покупателем. Продаваемые на маркетплейсе товары ему не принадлежат. Они принадлежат конкретным магазинам, которые пользуются интернет-площадкой и сервисами маркетплейса для размещения информации о своих предлагаемых к продаже товарах, их продвижения и реализации. В отличие от тех же торговых агрегаторов, которые представляют собой онлайн-каталоги/электронные витрины товаров, маркетплейс позволяет не только выставить на витрину конкретный товар, предлагаемый к продаже, но и совершить сделку по продаже этого товара. Функционал маркетплейса поддерживает возможность дистанционной продажи и покупки любого представленного на нем товара, имеющегося в наличии у продавца.
Агрегатор самостоятельно не продает товары. На нем размещается информация о том или ином товаре, предлагаемом к продаже магазинами. При выборе товара сервис торгового агрегатора переводит покупателя на сайт самого магазина, где уже и совершается сделка купли-продажи. Маркетплейс же – это не просто дистанционная витрина, а полноценный торговый онлайн-сервис. Здесь можно не только разместить информацию о продукции, ее характеристиках и ценах, но и продать эту продукцию сразу покупателю. Примеры агрегаторов — Aliexpress, eBay, а примеры маркетплейсов — Ozon, Яндекс.Маркет.
Что такое комиссионная торговля
Комиссионная торговля – это совершение сделок купли-продажи через посредника – так называемого комиссионера, с которым у продавца заключен договор комиссии. Легальное определение понятия «договор комиссии» приводится в ст. 990 ГК РФ. Здесь под ним понимается договор, по которому одна сторона (комиссионер) обязуется по поручению другой стороны (комитента) за вознаграждение совершить одну или несколько сделок от своего имени, но за счет комитента. Применительно к комиссионной торговле через маркетплейс на стороне комиссионера, то есть посредника, выступает маркетплейс, а на стороне комитента (продавца) – конкретный магазин, предлагающий к продаже свои товары и услуги.
В сфере такой торговли права и обязанности по совершенным сделкам купли-продажи приобретает маркетплейс, причем даже тогда, когда магазин напрямую указан в сделке и вступает с покупателем в непосредственные отношения по исполнению этой сделки (п. 1 ст. 990 ГК РФ).
Договор комиссии может быть заключен с маркетплейсом как на определенный срок, так и без указания срока его действия. Такой договор может оговаривать ассортимент товаров, являющихся предметом комиссии, а может и умалчивать о данном условии.
Существенное условие договора комиссии – величина платы, которую маркетплейс взимает с магазина за продажу и сопровождение его товаров через свой сервис. Магазин обязан уплачивать маркетплейсу как непосредственно комиссионное вознаграждение, так и дополнительное вознаграждение за то, что маркетплейс берет на себя обязательство (ручательство) за исполнение сделки покупателем (ст. 991 ГК РФ). Как правило, величина комиссионной платы, взимаемой с магазина на разных маркетплейсах, может составлять от 5 до 35% от цены совершаемой сделки купли-продажи. Конкретная сумма комиссии зависит от категории продаваемых товаров. Так, самая маленькая комиссия (от 5 до 10%) взимается в отношении бытовой техники и другой популярной продукции, а самая значительная (25% и выше) – по сделкам купли-продажи разного рода ювелирных изделий, брендовой одежды и предметов роскоши.
Также маркетплейс может взимать с магазина отдельную плату за хранение товаров на своем складе и за их доставку покупателям. Такая плата зависит от объемов и сроков поставок, габаритности грузов и региона доставки.
По общему правилу маркетплейс не отвечает перед магазином за неисполнение покупателем сделки, заключенной с ним за счет магазина. Исключение составляют ситуации, когда маркетплейс не проявил необходимой осмотрительности в выборе покупателя либо письменно поручился за исполнение сделки (ст. 993 ГК РФ). При неисполнении покупателем сделки маркетплейс немедленно сообщает об этом магазину.
Плюсы торговли через маркетплейсы
Продажа товаров через тот или иной маркетплейс имеет ряд бесспорных плюсов и преимуществ не только по сравнению с традиционной, оффлайновой торговлей, но и с продажами товаров через интернет-магазин. К числу плюсов можно отнести следующие:

1. Охват широкой аудитории потенциальных покупателей
Обычный магазин не может похвастаться и тысячной долей популярности современных разрекламированных маркетплейсов, о которых не понаслышке знают без преувеличения все, кто пользуется интернетом или хотя бы смотрит ТВ-рекламу. Продавая через маркетплейс, магазин может быть уверен, что на его товар без проблем найдется покупатель.
2. Экономия на рекламе и продвижении товаров
Заключая договор с маркетплейсом, магазин оплачивает комиссионное вознаграждение за уже совершенные сделки купли-продажи, но при этом не тратится на рекламу своих товаров, за нее отвечает маркетплейс.
3. Удобство позиционирования и поиска нужного товара
Современные маркетплейсы предоставляют широчайший набор инструментов и сервисов как для наглядного размещения информации о товарах, так и для их поиска конечными потребителями. При помощи разного рода фильтров и дополнительных опций поиска потребитель быстро может найти нужный товар, устраивающий его как по техническим характеристикам (по стране-производителю, сопутствующим товарам, бренду и даже по цветовому оформлению), так и по цене.
4. Экономия на помещениях магазинов, складах, логистике и службе доставки
Торговля через маркетплейс может обходиться даже без наличия у продавца физического магазина и склада для хранения товаров. Товары продаются сервисами маркетплейса удаленным способом, без задействования технических ресурсов продавца. То же самое касается и доставки товаров. Единственное, что требуется от продавца, – это доставить товар до склада маркетплейса, но по договоренности с последним (и за отдельную плату) товар может быть получен у самого продавца, на его территории, и доставлен покупателю маркетплейсом.
5. Юридическая и налоговая чистота сделок
Продажа товаров через маркетплейс по договору комиссии – абсолютно легальная и прозрачная схема продажи продукции, которая не вызовет никаких претензий ни со стороны покупателей, ни со стороны контролирующих органов, в том числе налоговой инспекции. Если маркетплейс продает конечному покупателю, то отсутствует и необходимость в перевыставлении счетов-фактур. Если товар приобретает организация/ИП, им предоставляется возможность получить сопутствующий налоговый вычет по НДС. Никаких налоговых оптимизаций и серых схем.
Как начать продавать на маркетплейсах
Чтобы организации, ИП или самозанятому (с самозанятыми сейчас сотрудничают не все торговые площадки) начать продавать свои товары в режиме онлайн, для начала потребуется зарегистрироваться на сайте маркетплейса и создать там свой аккаунт. Маркетплейс при этом потребует от продавца предоставить ряд обязательных документов, а иногда и подключить электронный документооборот.
К числу документов, которые маркетплейсы запрашивают у продавцов, в частности, относятся:
- свидетельство о государственной регистрации юридического лица/ИП (ОГРН/ОГРНИП);
- устав организации;
- ИНН;
- паспортные данные (для ИП и самозанятых);
- сведения о сертификации товаров или отказные документы, подтверждающие, что товары не подлежат обязательной сертификации.
Проверив предоставленные документы, маркетплейс предоставит продавцу для подписи договор комиссии, в котором будут оговорены конкретные условия продажи, оплаты и доставки товаров покупателям, а также величина комиссионного вознаграждения, выплачиваемого комиссионеру (маркетплейсу).
Подписав оферту и получив доступ к личному кабинету, продавец подготавливает и оформляет файлы с описанием, характеристиками, фотографиями товаров и их ценами. Эти файлы через личный кабинет продавца размещаются на страницах маркетплейса в соответствующих категориях товаров. После прохождения модерации (маркетплейс проверяет, не являются ли предложенные товары запрещенными или ограниченными в обороте, в том числе путем дистанционной продажи) файлы с товарами публикуются на маркетплейсе в свободном доступе и начинают участвовать в поиске, выдаче и продажах.
Конкретная схема продажи товаров и, соответственно, порядок работы бухгалтерии по таким сделкам зависят от содержания комиссионного договора с маркетплейсом и могут меняться в зависимости от ряда факторов, таких, например, как порядок доставки и способ оплаты товара. Но в целом она выглядит следующим образом.
Продавец формирует в своем личном кабинете на сайте маркетплейса транспортные накладные на поставку партии товаров на склад последнего, после чего товар силами продавца, третьих лиц или самого маркетплейса доставляется и отгружается на склад. Получив товар и проверив его, маркетплейс направляет продавцу акт приемки товара. С этого момента товар готов к продаже. Далее покупатель находит на маркетплейсе необходимый ему товар и делает заказ. Затем товар силами маркетплейса или третьей стороной (транспортной компанией или почтовой службой) отправляется непосредственно к покупателю или на указанный им при совершении покупки пункт выдачи. Получив товар, покупатель производит его оплату (оплата товара может быть совершена и в момент покупки – по выбору покупателя) на счет маркетплейса, получая от последнего кассовый чек. Далее из полученной за товар и его доставку денежной суммы маркетплейс как комиссионер вычитает полагающееся ему комиссионное вознаграждение и переводит оставшиеся после вычета комиссии деньги на счет продавца. После этого сделка считается совершенной.
Разумеется, деньги за проданные товары переводятся на счет продавца не по каждой отдельно взятой сделке купли-продажи, а по итогам отчетного периода, продолжительность которого составляет обычно 7–14 дней. По итогам отчетного периода маркетплейс формирует продавцу отчет о проданных товарах, полученных доходах и размере комиссионного вознаграждения.
Как в «1С:Бухгалтерии 8» учитывать продажи через маркетплейс
Учет операций по продаже и покупке товаров (услуг) через посредников в «1С:Бухгалтерии 8» редакции 3.0 давно поддержан.
На практике комиссионная торговля осложняется требованием перевыставления комитентом счетов-фактур в адрес комиссионера (п. п. 1−2 (1) Правил заполнения счета-фактуры, применяемого при расчетах по НДС, утв. постановлением Правительства РФ от 26.12.2011 № 1137).
Но если комиссионер продает товары конечным покупателям, то порядок учета таких товаров значительно упрощается, причем как для продавца (комитента), так и для комиссионера. При реализации товаров физическим лицам комиссионеры не выставляют счета-фактуры и не ведут журнал учета полученных и выставленных счетов-фактур (п. 7 ст. 168 НК РФ письма Минфина России от 06.04.2016 № 03-07-09/19563). Соответственно, у комитента отсутствует обязанность по перевыставлению счетов-фактур в адрес комиссионера.
Таким образом, учитывать продажу товаров в розницу через маркетплейс в «1С:Бухгалтерии 8» редакции 3.0 совсем не сложно.
Настройки программы «1С:Бухгалтерия 8»
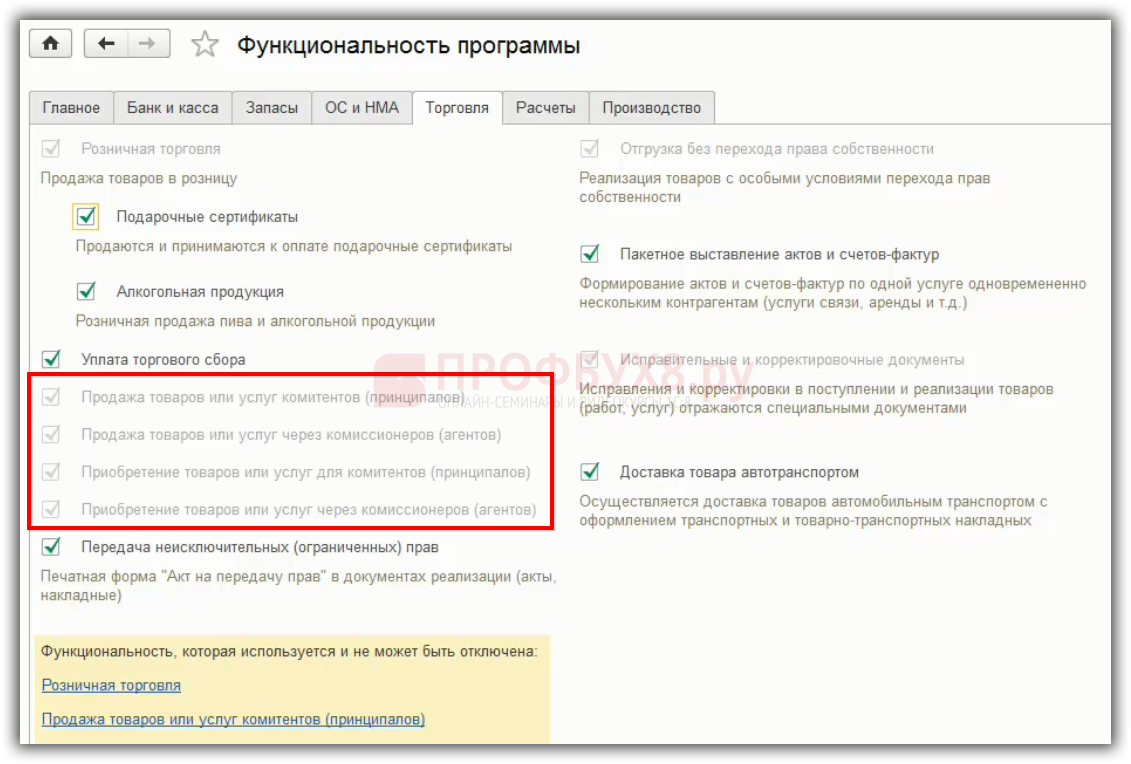
Чтобы начать вести учет продажи товаров через посредников, в программе необходимо включить соответствующую функциональность (раздел Главное − Настройки − Функциональность). На закладке Комиссионная торговля следует установить флаг Продажа товаров или услуг через комиссионеров (агентов), рис. 1.

Рис. 1. Настройки функциональности для торговли через маркетплейс
После выполненных настроек в «1С:Бухгалтерии 8» редакции 3.0 станут доступны документы и операции, с помощью которых достаточно просто учитывать продажу товаров через комиссионера (в том числе через маркетплейс).
Чтобы в документах расчетов с маркетплейсом автоматически проставлялись требуемые счета, рекомендуется выполнить настройку счетов расчетов с контрагентом (раздел Справочники − Контрагенты − гиперссылка Счета расчетов с контрагентами). Например, в качестве счета расчетов с покупателями для маркетплейса можно указать счет расчетов 76.09 «Прочие расчеты с разными дебиторами и кредиторами», чтобы учитывать такие расчеты обособленно от расчетов с обычными покупателями.
Полезные материалы по комиссионной торговле
Отправка товаров на склад маркетплейса
Отправка товаров на склад маркетплейса отражается документом Реализация с видом операции Товары, услуги, комиссия (раздел Продажи − Реализация (акты, накладные, УПД)), рис. 2.

Рис. 2. Передача товаров на реализацию в маркетплейс
В шапке документа следует указать дату передачи товаров в маркетплейс, договор с маркетплейсом, а также склад, откуда отпускаются товары.
Договор с маркетплейсом должен иметь вид С комиссионером (агентом) на продажу. Если договором установлен фиксированный процент комиссионного вознаграждения, то его можно указать прямо в карточке договора (рис. 3). В этом случае комиссионное вознаграждение будет рассчитываться автоматически.

Рис. 3. Карточка договора с маркетплейсом
В табличной части документа на закладке Товары следует заполнить информацию о товарах, переданных на реализацию (наименование, количество, цену, ставку НДС). Счета учета для товаров на складе (41.01) и для отгруженных товаров (45.01) устанавливаются автоматически.
Передача товара комитентом комиссионеру НДС не облагается, поскольку право собственности на товар к комиссионеру не переходит (п. 1 ст. 996 ГК РФ, п. 1 ст. 39 НК РФ). Счет-фактура при передаче товаров комитентом комиссионеру не составляется, поэтому в строке Счет-фактура отражается информация Не требуется.
При проведении документа Реализация с видом операции Товары, услуги, комиссия формируются бухгалтерские проводки:
Дебет 45.01 Кредит 41.01
— на себестоимость товаров, переданных на реализацию.
Отчет маркетплейса по проданным товарам
Отчет по проданным товарам, полученный от маркетплейса, в программе регистрируется документом Отчет комиссионера (агента) о продажах (раздел Продажи).
На закладке Главное отражаются основные показатели. Перед тем как заполнять разделы Реализация и Возвраты, пользователь должен проверить заполнение способа расчета и размера вознаграждения, указать порядок учета расходов на вознаграждение, а также зарегистрировать счет-фактуру на комиссионное вознаграждение, полученную от маркетплейса (рис. 4).

Рис. 4. Отчет комиссионера, закладка «Главное»
На закладке Реализация отражается информация о проданных через маркетплейс товарах (рис. 5).
В верхней таблице в качестве покупателя можно указать комиссионера (маркетплейс). Поля Всего и НДС заполняются автоматически по сведениям из нижней таблицы. Поскольку при реализации товаров физическим лицам маркетплейс счета-фактуры не составляет (соответственно, продавец товаров маркетплейсу счета-фактуры не перевыставляет), то поля Счет-фактура, Полученный от комиссионера и Выставленный комиссионеру заполнять не нужно.
В нижней таблице Товары следует заполнить сведения о реализованных товарах согласно отчету маркетплейса.

Рис. 5. Отчет комиссионера, закладка «Реализация»
На закладке Возвраты отражается информация о товарах, возвращенных покупателями.
Закладки Денежные средства и Дополнительно при торговле через маркетплейс, как правило, заполнять не требуется.
При проведении документа Отчет комиссионера (агента) о продажах формируются бухгалтерские проводки:
Дебет 90.02.1 Кредит 45.01
— на себестоимость реализованных товаров;
Дебет 60.01 Кредит 76.09
— на общую сумму удержанного комиссионного вознаграждения;
Дебет 76.09 Кредит 90.01.1
— на сумму выручки от реализованных товаров с НДС;
Дебет 44.01 Кредит 60.01
— на стоимость услуг маркетплейса без НДС;
Дебет 90.03 Кредит 68.02
— на сумму НДС по реализованным товарам;
Дебет 19.04 Кредит 60.01
— на сумму НДС по комиссионному вознаграждению, предъявленную маркетплейсом.
Особенности формирования книги продаж
При реализации товаров физическим лицам (неплательщикам НДС) в книге продаж регистрируются первичные учетные документы или документы, содержащие суммарные (сводные) данные по указанным операциям, совершенным в течение календарного месяца (квартала) (п. п. 1, 13 Правил ведения книги продаж, утв. постановлением Правительства РФ от 26.12.2011 № 1137).
Для формирования сводной суммарной справки по результатам розничных продаж товаров, в том числе через маркетплейс, необходимо сформировать документ Сводная справка по розничным продажам (раздел Продажи − Счета-фактуры выданные), рис. 5.

Рис. 6. Сводная справка по розничным продажам
При формировании сводной справки по розничным продажам необходимо по гиперссылке Выбор, расположенной в строке Документы-основания, перейти в форму списка документов-оснований и выбрать соответствующий документ Отчет комиссионера (агента) о продажах (можно выбрать несколько документов). Гиперссылка видоизменяется и принимает значение выбранного отчета (отчетов) комиссионера.
В справке автоматически проставляется код вида операции «26», который соответствует составлению продавцом документов, содержащих суммарные (сводные) данные по операциям, совершенным в течение календарного месяца (квартала) при реализации товаров лицам, не являющимся налогоплательщиками НДС (приложение к приказу ФНС России от 14.03.2016 № ММВ-7-3/136@).
По кнопке Сводная справка можно перейти в печатную форму документа Сводная справка по розничным продажам (рис. 6).

Рис. 7. Печать сводной справки
Сводная суммарная справка по розничным продажам будет автоматически зарегистрирована в книге продаж за соответствующий квартал (раздел Отчеты − НДС).
1С:ИТС
Подробнее о том, как отражать продажи товаров с участием посредников в «1С:Бухгалтерии 8», а также об учете НДС по операциям с участием посредников см. в разделе «Инструкции по учету в программах 1С» .
Посреднические операции при УСН в 1С 8.3
Посреднические операции, связанные с НДС, в 1С 8.3 – это сложная система, особенно для организаций при УСН, которые никогда не работали с НДС. Теперь необходимо выписывать счет-фактуры покупателям и регистрировать счет-фактуру от комитента.
На примере проведем посредническую операцию, в которой посредник (комиссионер, агент) при УСН реализует товары комитента либо поручителя, который работает с НДС.
Журнал учета полученных и выставленных счетов-фактур при посреднических операциях
В отношении п. 5.1 ст. 174 НК РФ, лица, которые не уплачивают НДС по ст.145 НК РФ, но ведут деятельность в интересах другого лица по договорам комиссии, агентских договоров и выписывают счет-фактуры, обязаны сдать в ИФНС «Журнал учета полученных и выставленных счетов-фактур». Также это относится к договорам транспортной экспедиции, доход по которым определяется в виде вознаграждения и при выполнении функций застройщика. Журнал учета полученных и выставленных счетов-фактур сдается до 20 числа месяца после отчетного квартала.
Таким образом, организации при УСН обязаны вести журнал учета счетов-фактур в следующих случаях:
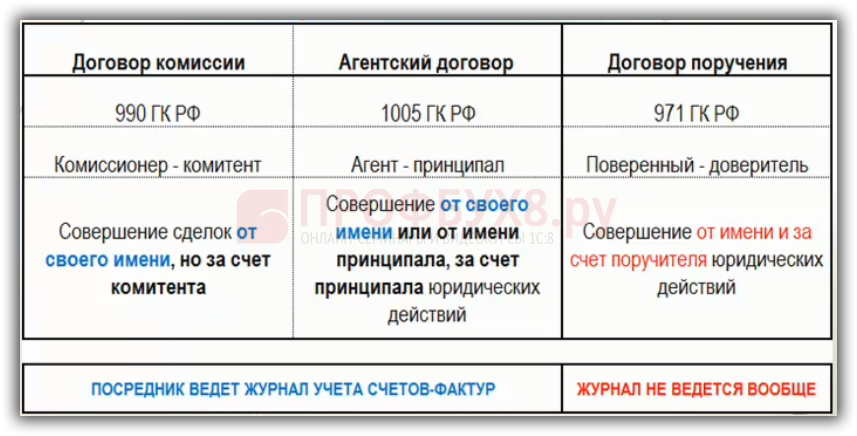
В каких случаях при посреднических операциях журнал учета счетов-фактур не ведется
Журнал учета счетов-фактур не ведется в случаях:
- Если комитент или принципал организации при УСН не является плательщиком НДС, тогда никаких счетов-фактур не будет, потому что он тоже «упрощенец». А если комитент или принципал с ОСНО, тогда нужно вести журнал учета счетов-фактур.
- Если по договору поручения организация при УСН как посредник будет совершать сделку от имени поручителя по доверенности и все документы будут от его лица.
- Если организация при УСН является комитентом или принципалом и дает свои товары на реализацию или поручение для приобретения товаров, тогда журнал учета счетов-фактур не нужно вести.
Если посредник-неплательщик НДС реализует товары только физическим лицам, и, следовательно, не выставляет СФ, то при осуществлении таких операций журнал учета выставленных и полученных СФ не ведется, в силу письма Минфина РФ от 02.04.2015 № 03-07-14/18223.
Декларация по НДС при УСН по посредническим операциям
В том случае, когда организация при УСН обязана по агентскому договору или по договору комиссии вести журнал учета счетов-фактур, то она должна представлять в ИФНС такой журнал. В декларации это соответствует Разделу 10 «Сведения из журнала выставленных СФ» и Разделу 11 «Сведения из журнала полученных СФ»:
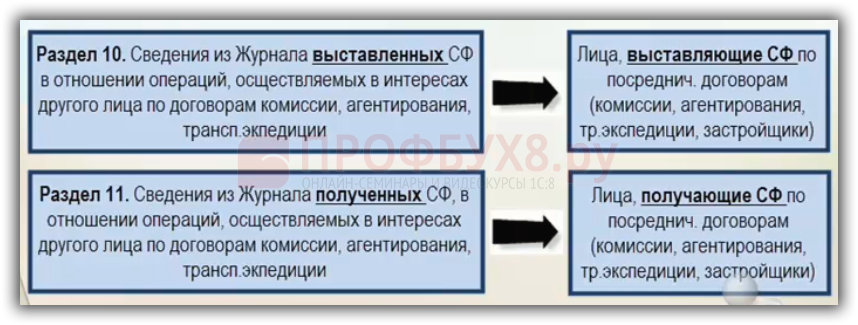
Посреднические операции при УСН в 1С 8.3 на примере пошагово
Для того чтобы в 1С 8.3 работали посреднические схемы, необходимо в «Функциональности программы» на закладке «Торговля» поставить флажки. В зависимости от того, где флажки установлены – те документы по комиссии появятся:
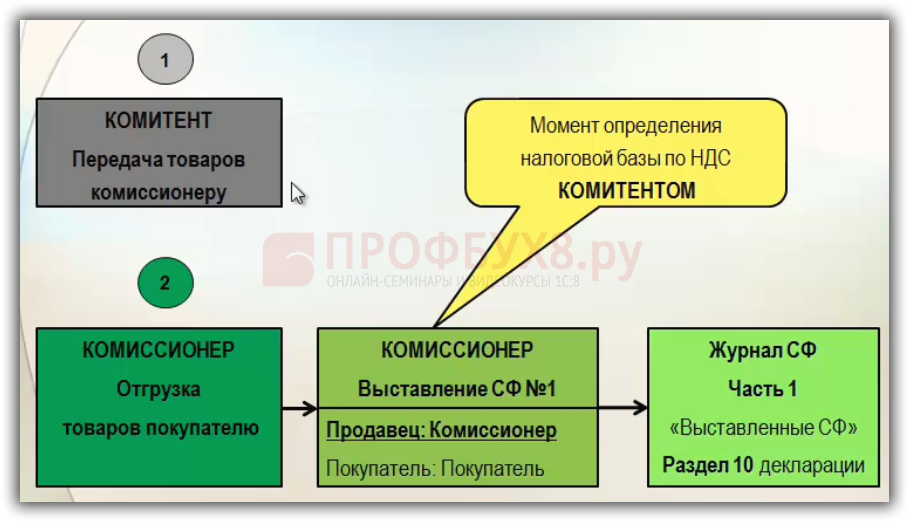
Допустим, комиссионер или агент – «упрощенец», получает товар от комитента для реализации. Далее комиссионер при УСН реализует товары, выписывает первичные документы от своего имени. В данном случае продавцом выступает комиссионер, хотя реализует не свои товары, а товары комитента:
Шаг 1. Получение товаров от комитента в 1С 8.3
Рассмотрим операции, связанные с получением товаров от комитента в 1С 8.3.
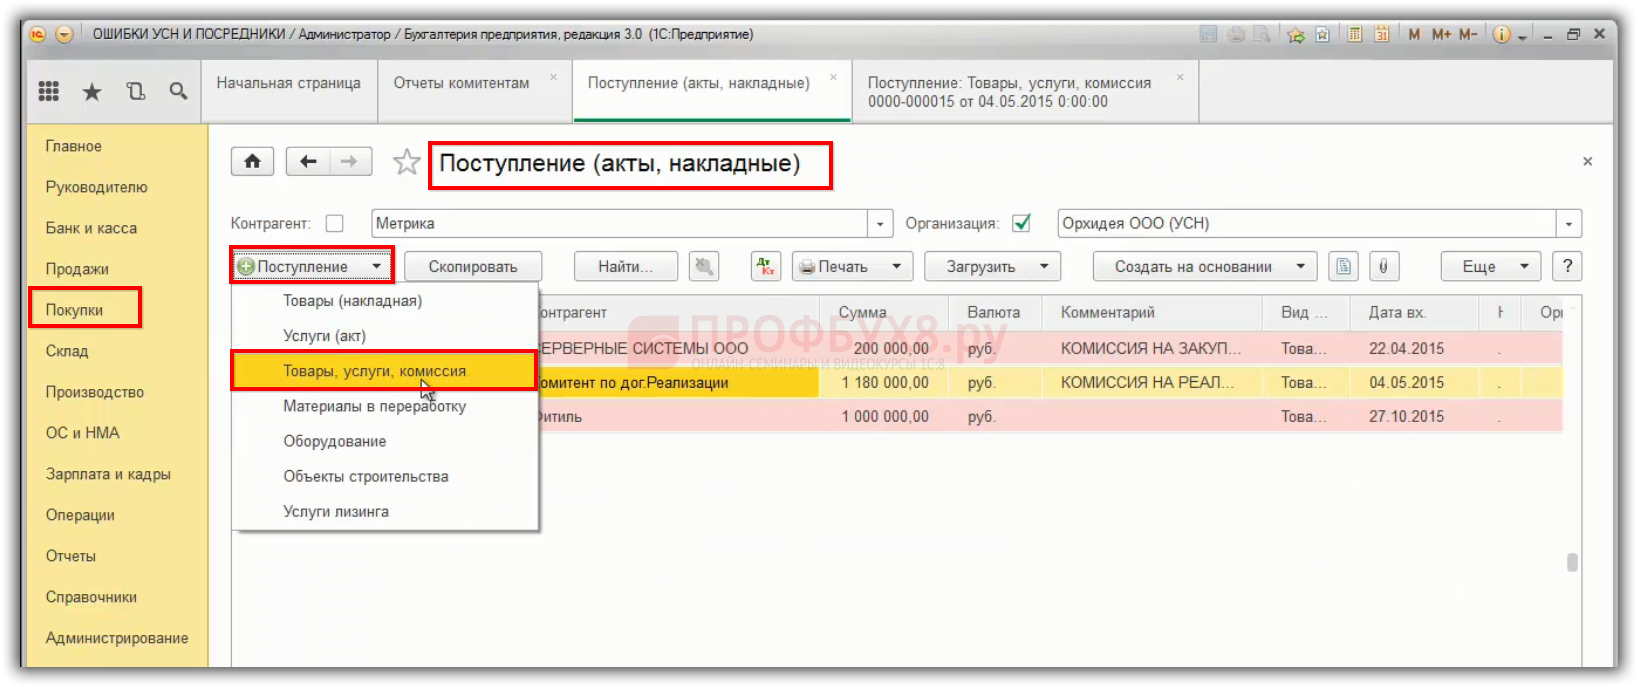
В 1С 8.3 выбираем раздел Покупки – документ «Поступление (Акты.Накладные)» -нужно выбрать вид операции «Товары, услуги, комиссии»:
Вид договора с комитентом должен быть «С комитентом (принципалом) на продажу»:
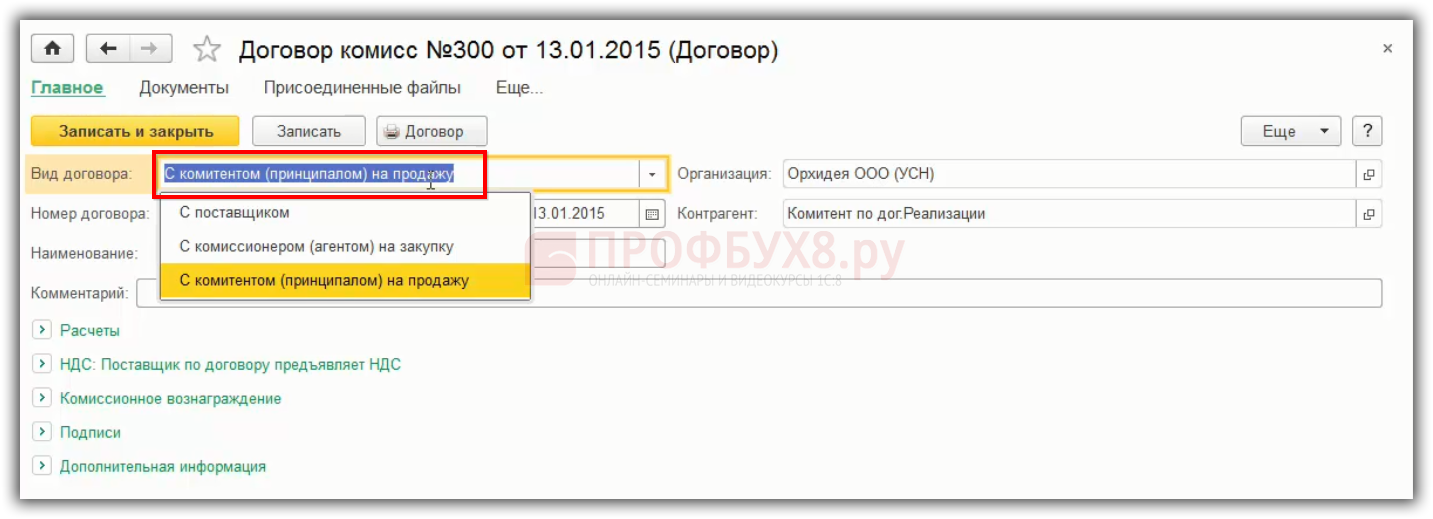
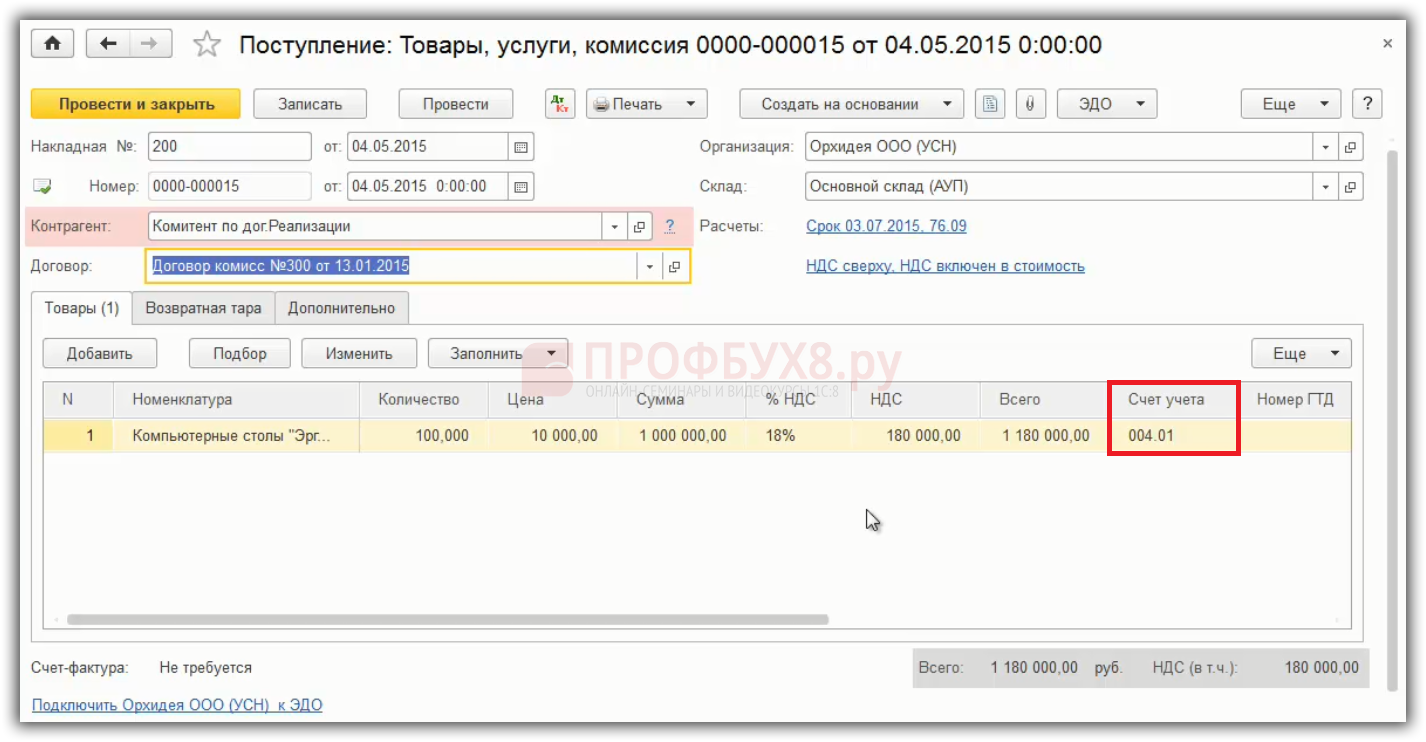
Если в 1С 8.3 данные два момента будут учтены, тогда в договоре автоматически будет все верно отражаться. Далее, что необходимо сделать – это приходуете товары от комитента на счет учета «004» на забалансовый учет. При этом, не ставите себе на баланс, потому что это не ваш товар:
Шаг 2. Отгрузка товаров покупателю в 1С 8.3
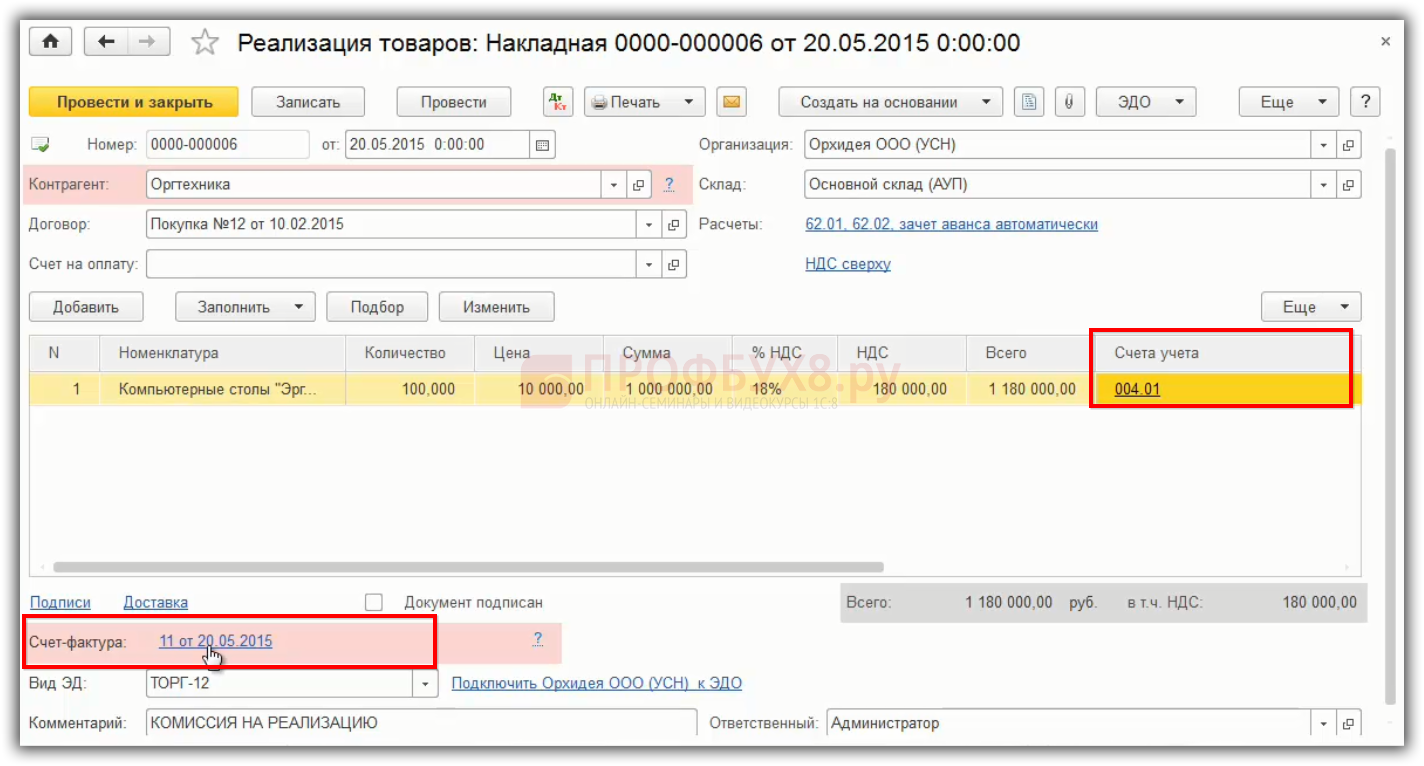
Дальше комиссионер при УСН реализует товары, отгружает покупателю и в этот момент, в соответствии с НК, обязан выставить СФ покупателю, потому что реализует не свой товар, а того, кто работает с НДС. Таким образом, комиссионер – это продавец, а покупатель – это конечный покупатель. И тогда такой выставленный СФ вашему продавцу, должны зарегистрировать в журнале учета счетов-фактур в части 1 «Выставленные СФ», Раздела 10 декларации. Это первый СФ, которую мы выставили.
В программе 1С 8.3 это делается с помощью раздела «Продажи», «Реализация (акты, накладные)», где указываем счет учета товаров и счет-фактура выписан:
Если в 1С 8.3 сделать печать этого СФ, то здесь все как при обычной продаже и никаких особенностей при первичной выдаче документов вашему покупателю нет:
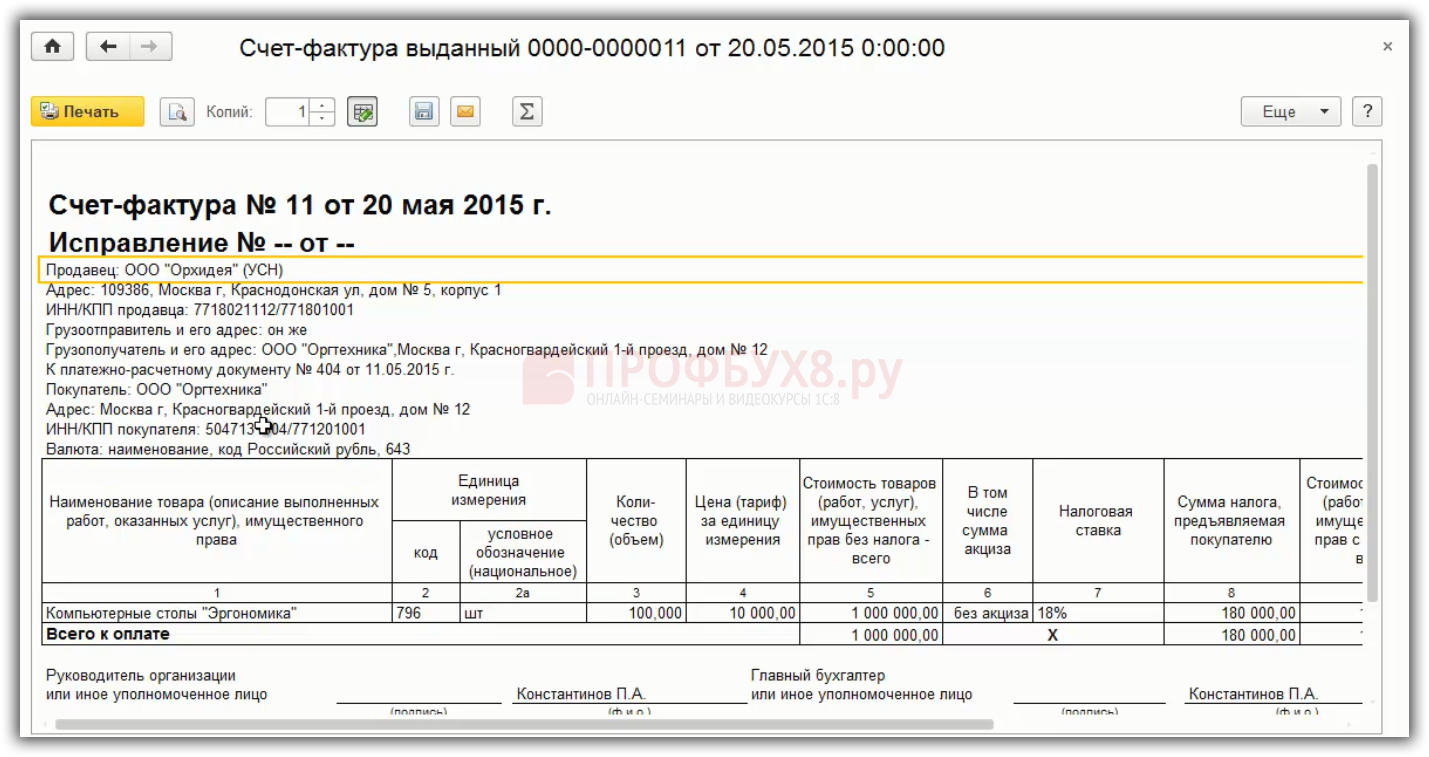
Схема, которую рассматривали, подходит для УСН и для посредников на ОСНО. Если вы «упрощенцы» и у вас больше нет никаких операций, то вы сдаете в ИФНС «Журнал учета счетов-фактур» в электронном виде, а если вы ОСНО, тогда сдаете декларацию по НДС, там будет Раздел 10, 11.
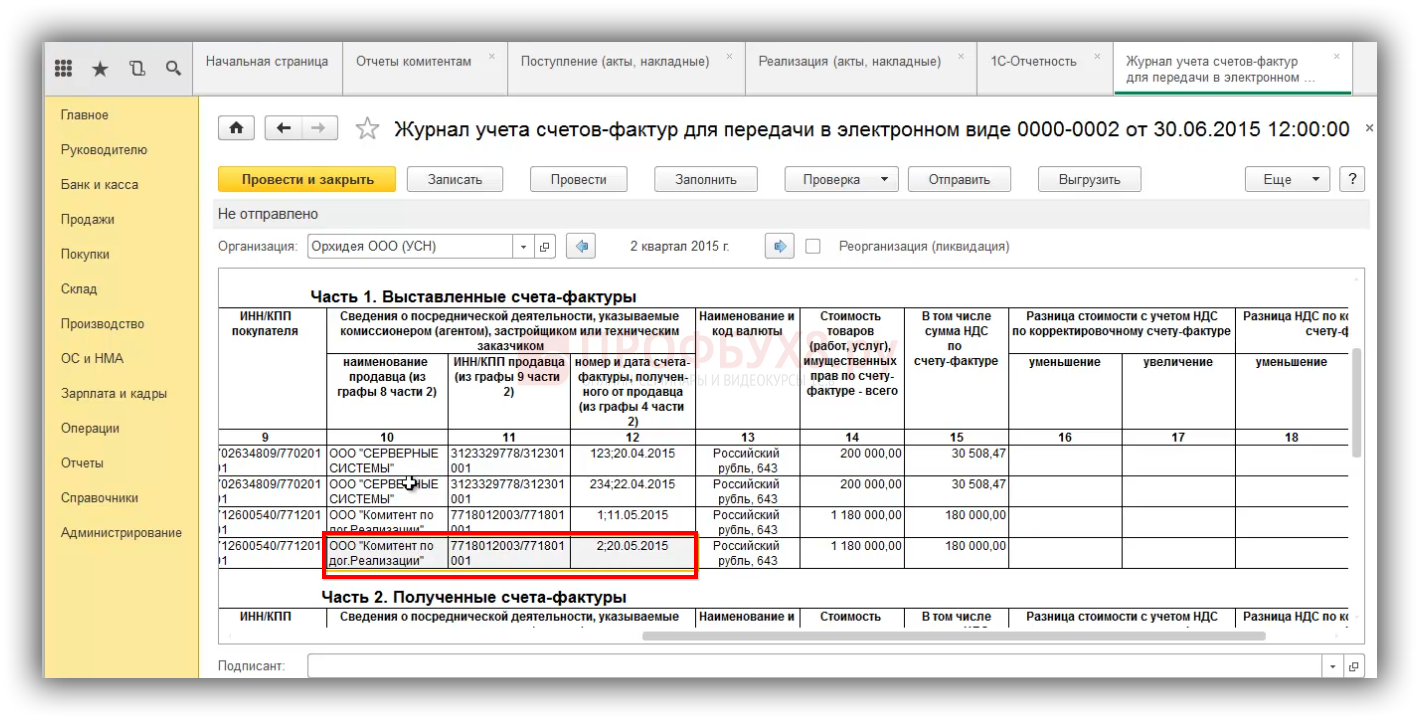
Покажем Журнал учета СФ для передачи в электронном виде, СФ будет зарезервирован в части 1 Выставленные счета-фактуры, потому что вы его выставили своему покупателю:
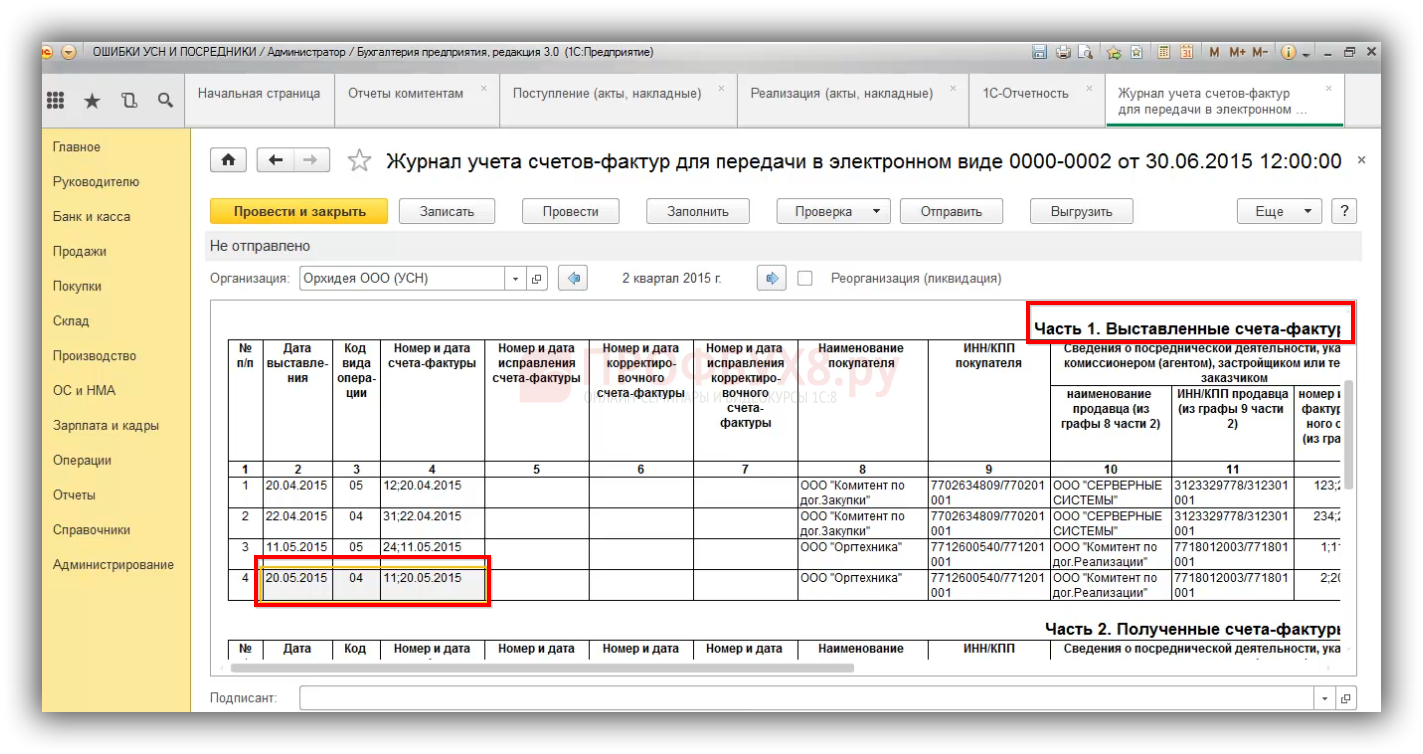
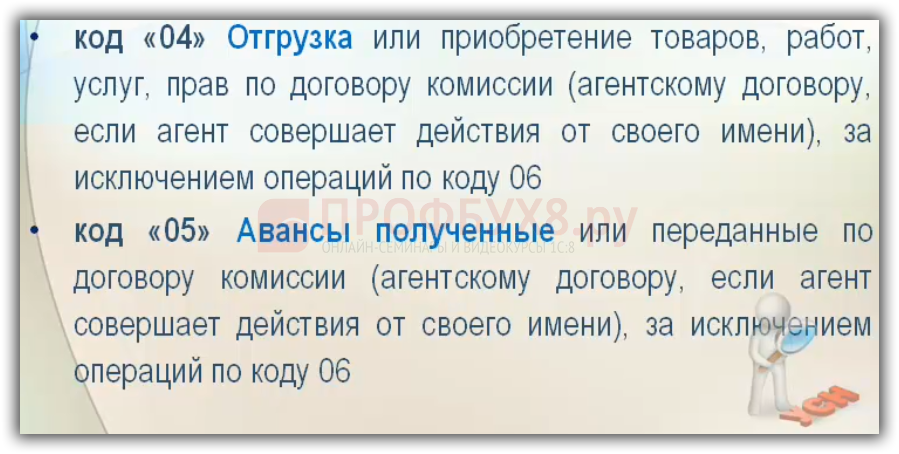
- В графе 3 части 1 Журнала учета счетов-фактур посредники отражают операции по кодам:
- В графе 4 части 1 Журнала учета счетов-фактур указываются номер и дата счета-фактуры, выставленного комиссионером в адрес покупателя.
- В графе 9 части 1 Журнала учета счетов-фактур указываются ИНН/КПП конечного покупателя в соответствии с СФ, выставленного комиссионером на отгрузку.
- В графе 14 части 1 Журнала учета счетов-фактур указывается сумма счет-фактуры, относящаяся только к посреднической деятельности, в том числе НДС. Если получилось, что, по одной накладной вы реализовали как свой товар, так и товар комитента, то в журнале отражается СФ только на сумму посреднической деятельности.
- В графе 15 части 1 Журнала учета счетов-фактур указывается сумма НДС, относящаяся только к посреднической деятельности:
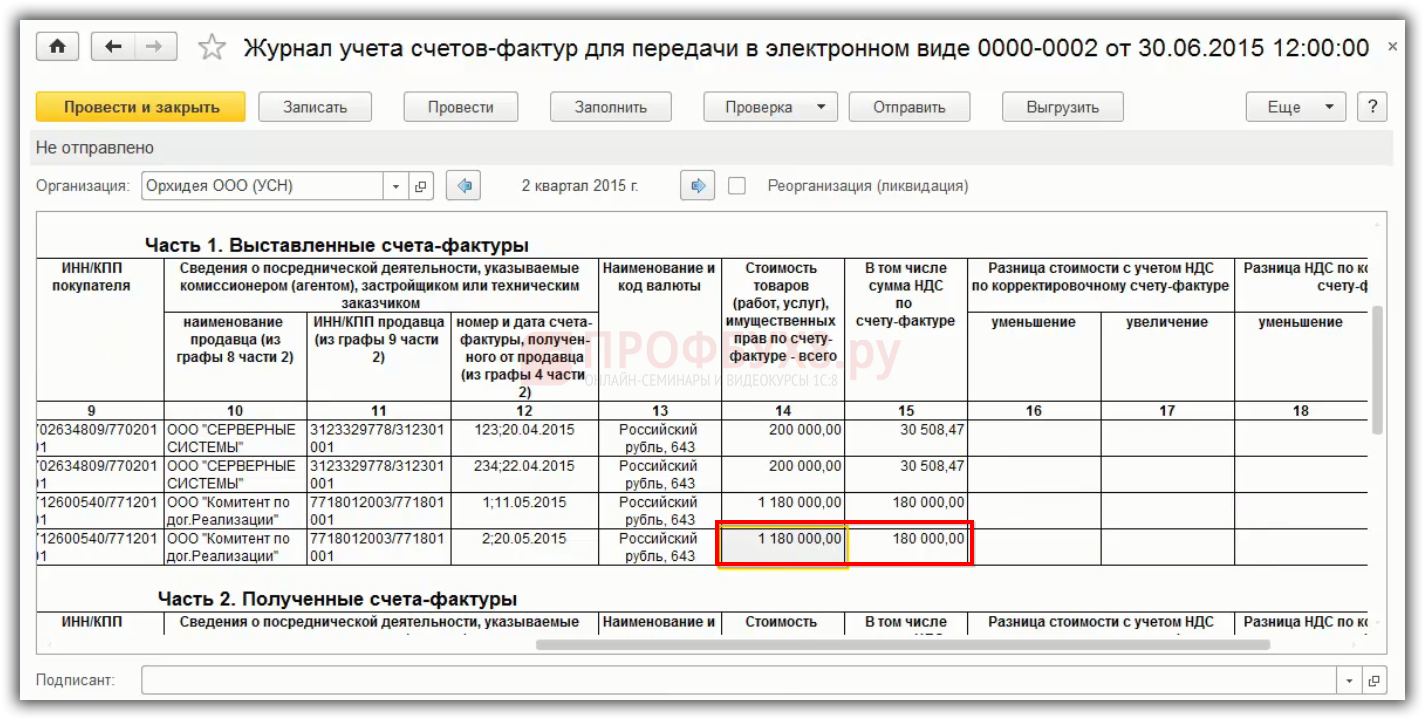
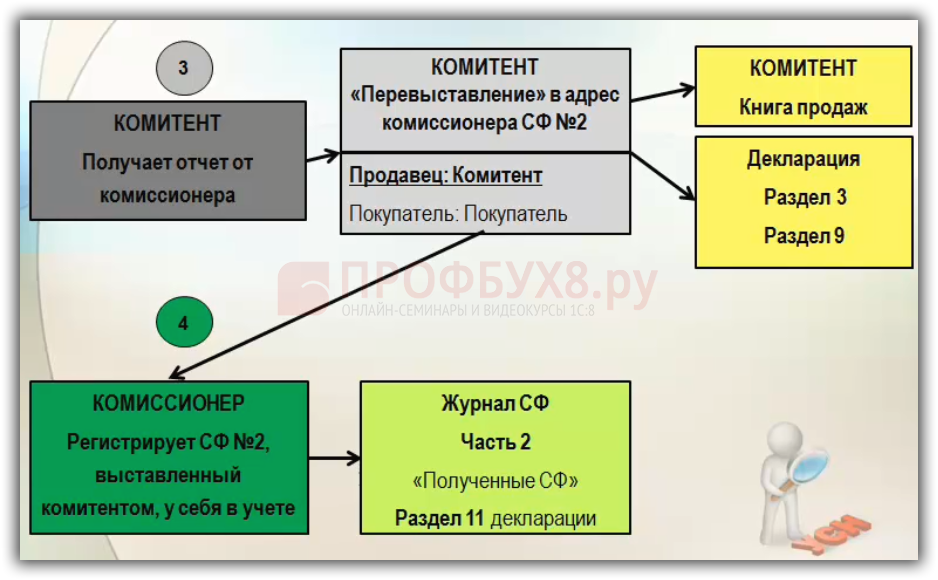
Шаг 3. Отчет комитенту о реализации товара в 1С 8.3
Дальше нужно известить комитента о том, что продали товар:
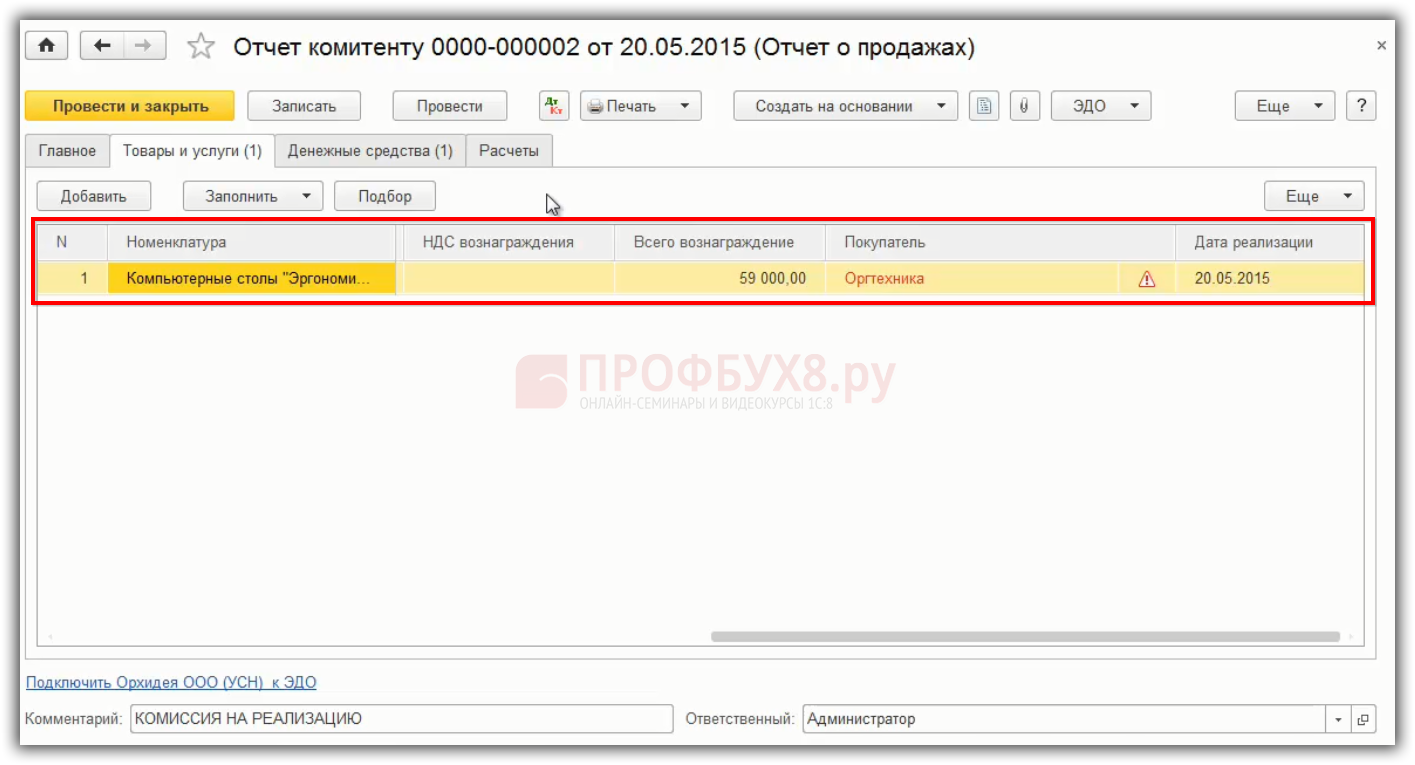
В программе 1С 8.3 это осуществляется с помощью документа «Отчет комитенту». Извещаем, что продали товар на указанную сумму, указываем вознаграждение, кто покупатель, дату реализации:
Шаг 4. Оформление счет-фактуры «перевыставленного» комитентом (принципалом) в адрес комиссионера (агента)
Отчитались комитенту, распечатали отчет, передали копии первичных документов. Комитент на основе полученной копии отчета и счета-фактуры переставляет счет-фактуру в адрес комиссионера, а комитент делает счет-фактуру №2. То есть комитент становится продавцом, а покупателем – конечный покупатель.
Оформление счета-фактуры, который вы, как комиссионер, должны получить от вашего комитента:
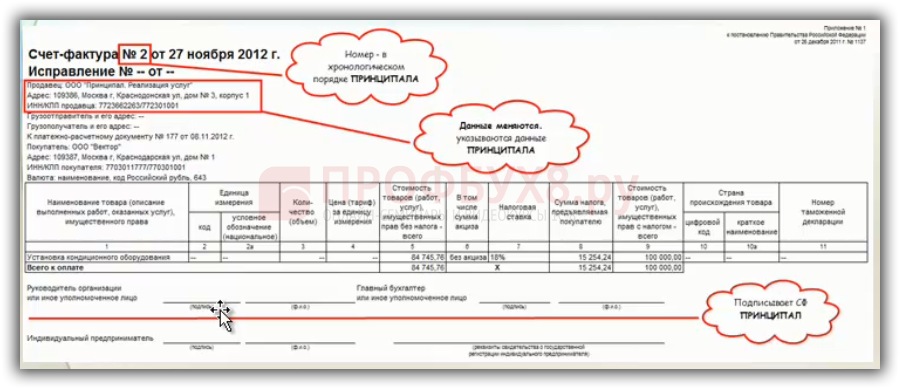
Этот СФ нужно получить, потому что комиссионер обязан зарегистрировать данную СФ в журнале учета счетов-фактур, иначе журнал будет неправильно заполнен. Комитент оформляет СФ следующим образом:
- присваивает номер свой по порядку,
- дату берет, которая в СФ комиссионера выставлена покупателю,
- меняет шапку, связанную с продавцом, на себя.
- Остальное оставляет как было в СФ комиссионера и подписывает.
Далее комиссионер, получив СФ от комитента, регистрирует у себя в журнале учета СФ в Разделе 11 и в Разделе 10. Комитент в свою очередь регистрирует СФ у себя в Книге продаж.
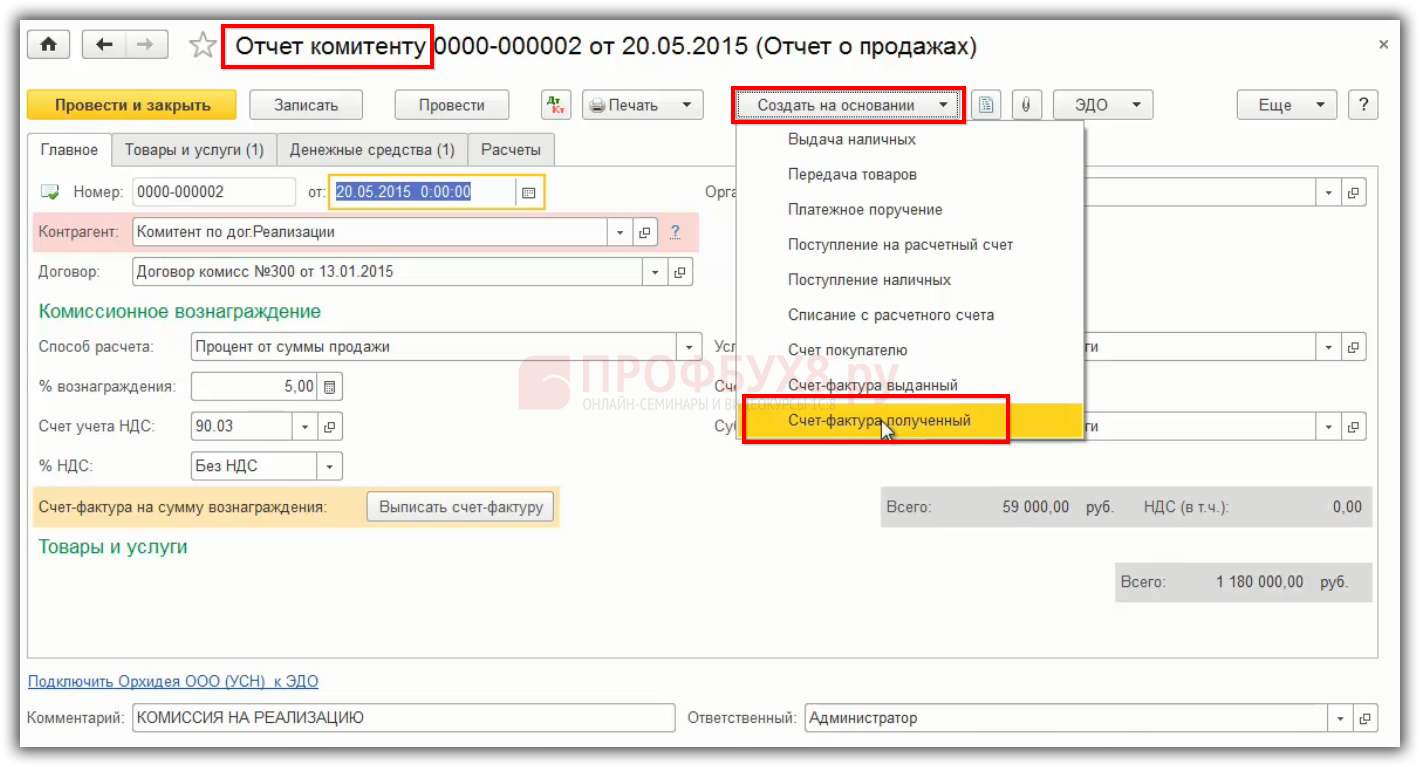
Зарегистрировать перевыставленный счет-фактуру от комитента в 1С 8.3 можно на основе «Отчеты комитентам» – создать на основании – регистрируете «Счет-фактура полученный» от комитента:
Далее необходимо дозаполнить журнал учета СФ графы 10, 11, 12. В эти графы вносятся данные комитента на основании «перевыставленного» счет-фактуры в адрес комиссионера:
- В графе 10, 11, 12 части 1 Журнала учета счетов-фактур указываются наименование комитента, ИНН/КПП, номер и дата СФ, который был от него получен. То есть указываются дата и номер СФ, полученного от комитента, на основании перевыставленного комитентом СФ в адрес комиссионера.
- Этот же СФ комиссионер регистрирует в журнале Часть 2, где данные совпадают с графой 4:
Заполнение части 2 Журнала учета счетов-фактур
Если комитент передал СФ, и комиссионер его получил, то в части 2 Журнала учета счетов-фактур указывается сначала дата и номер СФ комитента, код операции будет «04». Если реализовали с кодом «04», то и поступление отражать по коду «04» нужно. Номер и дата указывается именно комитента перевыставленного вам как комиссионеру. Наименование продавца, ИНН/КПП комитента. Указываются коды видов сделок:
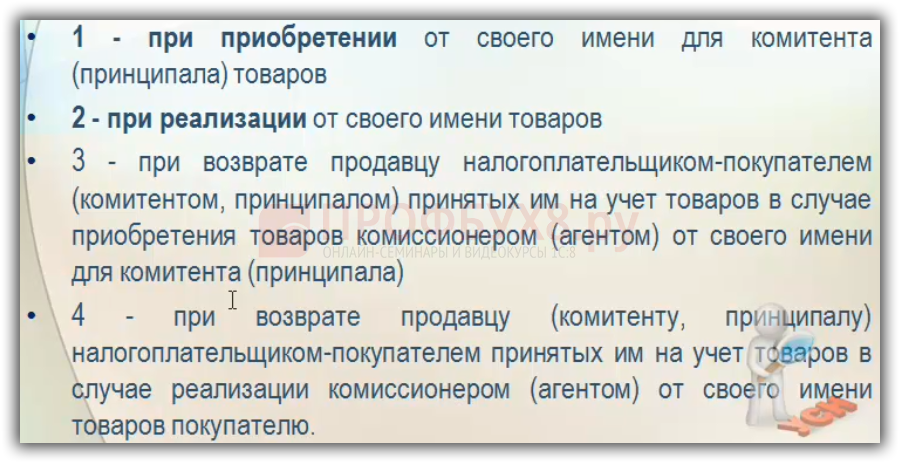
В нашем случае ставим код 2 – реализация от своего имени товаров, программа 1С 8.3 его проставляет автоматически:
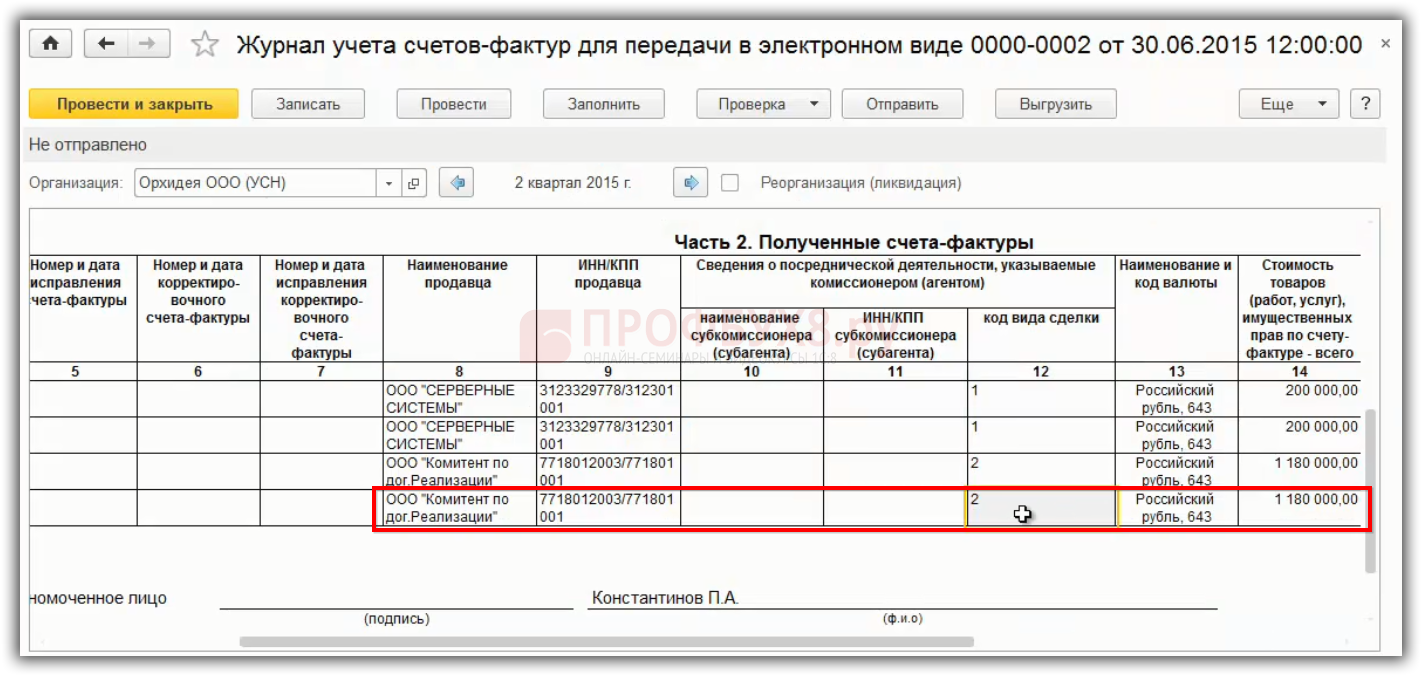
Получается, что в журнале учета счетов-фактур, если есть в Разделе 10 декларации строка, то она обязана быть в Разделе 11. То есть данные Части 1, графа 10, 11, 12 переносятся в Раздел 11. Именно эти ошибки допускаются, так как идет контроль на соотнесение 10 и 11 Раздела декларации в ФНС. Если не будет соотнесения данных, то придет требование ФНС о том, чтобы уточнить данные.
Если комитент не дает счет-фактуру, то комиссионер не может заполнить все необходимые графы. В этом будет заключаться проблема. Можно потом зарегистрировать СФ, когда он появится. Но если уже сдали декларацию, то необходимо будет сдать уточненную декларацию.
Более детально как разобраться с возможными ошибками в посреднических операциях при УСН, а также требования законодательства при УСН изучено на Мастер-классе: УПРОЩЁНКА — Все изменения и Учёт в 1С:8. Теория и Практика.
- Теория «9 Кругов Упрощёнки. Все изменения 2016 г.» Лектор — Климова М.А. Подробнее >>
- Практика «УСН — особенности и ошибки учёта в 1С:8» Лектор — Шерст О.В.Подробнее >>