Учет агентских договоров в «1С:Бухгалтерии 8»
В «1С:Бухгалтерии 8» (ред. 2.0) можно вести учет агентских услуг как со стороны агента (оказание услуг от своего имени, но за счет принципала), так и со стороны принципала (оказание услуг через агента). В данной статье мы расскажем о том, каким образом реализован учет операций по агентским договорам у агента и принципала. Статья подготовлена А.В. Ярвельян, ООО «СиДата» (Санкт-Петербург).
Содержание
- Что представляет собой агентский договор
- Учет у агента в программе «1С:Бухгалтерия 8»
- Учет у принципала в программе «1С:Бухгалтерия 8»
Что представляет собой агентский договор
Часто предприятия пользуются услугами посредников при реализации своей продукции (товаров, работ или услуг) или для приобретения имущества, заказа работ или услуг. Все посреднические операции оформляются соответствующими договорами, которые могут быть трех видов: поручения, комиссии и агентские.
В данной статье мы будем рассматривать агентские договора. Правовые особенности агентских договоров установлены главой 52 ГК РФ.
Статья 1005 ГК РФ определяет агентский договор следующим образом:
«По агентскому договору одна сторона (агент) обязуется за вознаграждение совершать по поручению другой стороны (принципала) юридические и иные действия от своего имени, но за счет принципала либо от имени и за счет принципала.
По сделке, совершенной агентом с третьим лицом от своего имени и за счет принципала, приобретает права и становится обязанным агент, хотя бы принципал и был назван в сделке или вступил с третьим лицом в непосредственные отношения по исполнению сделки.
По сделке, совершенной агентом с третьим лицом от имени и за счет принципала, права и обязанности возникают непосредственно у принципала.»
Согласно статье 1008 ГК РФ агент обязан представлять принципалу отчеты, при этом состав отчета агента и то, каким образом этот отчет предоставляется принципалу (за какой период, в какие сроки и пр.) определяется условиями агентского договора. К отчету агента должны быть приложены документы, подтверждающие расходы, произведенные агентом за счет принципала. Принципал, имеющий возражения по отчету агента, должен сообщить о них агенту в течение тридцати дней со дня получения отчета, если соглашением сторон не установлен иной срок, в противном случае отчет считается принятым принципалом.
Статьей 1006 ГК РФ устанавливается, что принципал уплачивает агенту вознаграждение в размере и в порядке, определенном в агентском договоре.
В большинстве случаев при приобретении услуг доходом является фактическая разница между тем, на сколько заключили договор с заказчиком, и сколько реально стоили оказанные услуги.
Примером порядка расчета размера вознаграждения может служить один из следующих способов:
1) процент от стоимости реализованных товаров (работ, услуг) принципала;
2) процент от разности сумм продажи и поступления реализованных товаров (работ, услуг) принципала;
3) фиксированные суммы.
В соответствии со статьей 1011 ГК РФ к агентским договорам можно применять положения, касающиеся иных видов посреднических операций (поручения и комиссии).
Поэтому в зависимости от условий агентского договора вознаграждение может быть либо перечислено (уплачено) агенту принципалом после утверждения отчета, либо удержано агентом из сумм, причитающихся принципалу (ст. 997 ГК РФ).
Также принципал обязан возместить агенту все расходы, произведенные тем в ходе выполнения поручения принципала (ст. 1001 ГК РФ).
Налог на добавленную стоимость
Статья 156 НК РФ гласит, что плательщики НДС при осуществлении предпринимательской деятельности в интересах другого лица на основе агентских договоров определяют налоговую базу по НДС как сумму дохода, полученную ими в виде вознаграждений (или любых иных аналогичных доходов) при исполнении агентских договоров.
В случае, когда товары (работы, услуги) принципала освобождены от уплаты налога на добавленную стоимость, на агентское вознаграждение данная льгота не распространяется (п. 2 ст. 156 НК РФ), за исключением посреднических услуг по реализации оговоренного перечня товаров (работ, услуг).
Порядок выставления и получения счетов-фактур агентом
Порядок выставления и получения счетов-фактур агентом по посредническим операциям регламентируется Правилами ведения журналов учета полученных и выставленных счетов-фактур, книг покупок и книг продаж при расчетах по налогу на добавленную стоимость, утвержденными постановлением Правительства РФ от 02.12.2000 № 914.
Порядок оформления счетов-фактур агентом зависит от того, действует ли посредник во взаимоотношениях с третьим лицом от своего имени, или от имени доверителя, принципала.
Особенности оформления счетов-фактур при агентских операциях приведены в таблице 1.
Таблица 1
Товары (работы, услуги) реализуются или приобретаются от имени
При реализации агентом товаров (работ, услуг) принципала
При выполнении агентом поручения принципала по приобретению товаров (заказе работ или услуг)
счет-фактура должен выставляться покупателю от имени принципала, т.е. оформляется самим принципалом;
счет-фактура должен быть выставлен продавцом (подрядчиком) на имя принципала;
счет-фактура выставляется агентом в 2-х экземплярах от своего имени. При этом номер указанный в счете-фактуре присваивается агентом в соответствии с хронологией выставляемых им счетов-фактур. Один экземпляр данного документа передается покупателю, а второй подшивается в журнал учета выставленных счетов-фактур без регистрации его в книге продаж.
Принципал должен оформить такой же счет-фактуру на имя посредника (агента) с нумерацией в соответствии с хронологией выставляемых им счетов-фактур. Причем, в книге покупок посредника (агента) этот счет-фактура не регистрируется.
счет-фактура выставляется продавцом (подрядчиком) на имя агента. В этом случае основанием у принципала для принятия НДС к вычету будет являться счет-фактура, полученный от агента. При этом такой счет-фактура выставляется агентом принципалу с отражением всех показателей из счета-фактуры, выставленного продавцом агенту. Причем, оба счета-фактуры (как полученный, так и выставленный) у агента в книге покупок и книге продаж не регистрируются.
На сумму агентского вознаграждения посредник выставляет принципалу отдельный счет-фактуру по агентскому договору. Этот счет-фактура регистрируется у агента в установленном порядке в книге продаж, а у принципала — в книге покупок.
Учет у агента в программе «1С:Бухгалтерия 8»
Для регистрации в программе возникших взаимоотношений агента и принципала оформляется договор с контрагентом, в котором указывается вид договора: с комиссионером (агентом) или с комитентом (принципалом). Для договоров этого вида, в отличие от обычных договоров с поставщиком или покупателем, предусмотрена возможность указания порядка начисления комиссионного вознаграждения.
Размер комиссионного вознаграждения в программе может быть рассчитан как процент от стоимости реализованных товаров или услуг, как процент от разности между стоимостью, по которой товары или услуги были переданы агенту и стоимостью их реализации покупателю, а также задан вручную. Параметры расчета комиссионного вознаграждения могут остаться не заполненными, в этом случае их нужно будет указывать вручную каждый раз при формировании документов Отчет комиссионера (агента) о продажах или Отчет комитенту (принципалу) о продажах (см. рис. 1).
Рассмотрим самую сложную ситуацию, когда организация выступает в качестве агента при продаже товаров принципала, при этом принципал оказывает также и услуги по доставке товаров покупателям. Кроме того, организация оказывает также и собственные услуги по охране товара во время его транспортировки. Документы агент выставляет от своего имени.
В первую очередь оформляется документ Поступление товаров и услуг, с помощью которого регистрируется факт передачи принципалом агенту товаров. Документ в данном случае оформляется обычным способом, используется вид операции Покупка, комиссия. В качестве счета учета используется счет 004 «Товары, принятые на комиссию».
Таким образом, делается бухгалтерская проводка по Дебету счета 004.1 на стоимость переданных товаров — см. рис. 2.
Затем мы регистрируем реализацию товара покупателю, но при этом отражаем еще и факт продажи услуги принципала и собственной услуги.
Для этого на закладке Товары документа Реализация товаров и услуг указываем перечень реализуемых товаров принципала, на закладке Услуги услугу по охране товаров, оказываемую покупателю собственными силами, а на закладке Агентские услуги — услугу принципала по доставке товаров.
Нужно отметить, что на закладке Агентские услуги документа обязательно должны быть заполнены колонки с информацией о принципале, договоре с ним, в рамках которого реализуется услуга и счет расчетов (в нашем случае 76.09).
В случае ошибочного занесения в таблицу услуг информации об агентских услугах и наоборот, данные этих таблиц можно взаимно дополнить с помощью кнопок Перенести в «Услуги» и Перенести в «Агентские услуги».
При проведении документа будут сделаны необходимые проводки — см. рис. 3.
Как видно из проводок, НДС с товаров и услуг, реализованных в рамках агентского договора, у агента не отражается. Он должен быть впоследствии отражен у принципала.
Агент выставляет покупателю счет-фактуру на общую сумму сделки, однако в книгу продаж агента должны попасть из этой суммы только стоимость собственной услуги.
Покупатель перечисляет агенту оплату товаров и услуг. Данная операция оформляется обычным образом с помощью документа Поступление на расчетный счет с видом операции Оплата от покупателя.
Формируется бухгалтерская проводка:
Дебет 51 Кредит 62.01
В нашем случае вся сумма оплаты перечисляется по факту оказания услуг, но и в случае авансирования никаких особенностей, по сравнению с аналогичной операцией по договору с покупателем, данная операция не имеет.
После этого агент оформляет отчет принципалу, для этого используется документ Отчет комитенту (принципалу) о продажах.
Этот документ заполняется перечнем товаров и услуг, проданных в соответствии с агентским договором. В программе реализована возможность автоматического заполнения таблицы товаров и услуг одним из трех возможных алгоритмов:
- по данным о товарах и услугах, реализованных по договору, по которым еще не был оформлен отчет комитенту;
- по данным о товарах, поступивших по указанному агентскому договору от комитента;
- по данным конкретного документа поступления.
- если флаг установлен, то сумма вознаграждения удерживается из денежных средств, поступивших от покупателей в качестве оплаты за товары и услуги принципала;
- если флаг не установлен, то при проведении документа обычным способом регистрируется либо зачет аванса (если оплата принципалом агентских услуг была произведена ранее), либо задолженность принципала.
Учет у принципала в программе «1С:Бухгалтерия 8»
Рассмотрим теперь тот же самый пример с точки зрения принципала. При передаче товаров на комиссию оформляется документ Реализация товаров и услуг с видом операции Продажа, комиссия. На основании этого документа впоследствии можно зарегистрировать документ Отчет комиссионера (агента) о продажах. Документ будет автоматически заполнен товарами, переданными на комиссию, в него необходимо будет затем добавить также и перечень реализованных в рамках агентского договора услуг. В документе Отчет комиссионера, также как и в отчете комитенту, указывается порядок расчета агентского вознаграждения, по умолчанию наследуемый из условий договора. Сумма вознаграждения рассчитывается для каждой услуги и каждого товара отчета. На закладке Вознаграждение образом, аналогичным документу Отчет комитенту (принципалу) оформляется факт зачета агентского вознаграждения из стоимости оплаченных покупателями товаров и услуг. Из отчета комитента можно оформить выданный счет-фактуру на реализованный товар и зарегистрировать полученный счет-фактуру на агентское вознаграждение — см. рис. 5. Рис. 5 При проведении документа будут сформированы следующие проводки: Дебет 90.02.1 Кредит 45.01 — реализация товаров, переданных на комиссию; Дебет 62.01 Кредит 90.01.1 — реализация товаров, переданных на комиссию; Дебет 90.03 Кредит 68.02 — НДС с реализации товаров; Дебет 62.01 Кредит 91.01 — реализация услуги по доставке; Дебет 90.03 Кредит 68.02 — НДС с реализации услуги по доставке; Дебет 76.09 Кредит 60.01 — на сумму вознаграждения комиссионера; Дебет 19.04 Кредит 60.01 — НДС с вознаграждения комиссионера. Если вознаграждение удерживается в счет поступлений от покупателей, тогда еще будет сформирована проводка: Дебет 60.01 Кредит 62.01 — зачет агентского вознаграждения в счет поступлений от покупателей. Таким образом, мы проиллюстрировали, что в программе «1С:Бухгалтерия 8» (ред. 2.0) полностью автоматизирован самый сложный вариант операции по агентскому договору.
Как провести отчет правообладателя в 1с 8
Один из документов, имеющих отношение к комиссионной торговле является отчетом агента об его продажах, оформляемый по данным агента, которому лицом или организацией было поручено продать какой-либо товар или услугу за определенную сумму. Комиссионер представляет только себя и должен в обязательном порядке и в установленные сроки предоставить комитенту отчет, обговоренный заранее в договоре.
В наше время агентский договор стал довольно распространенным видом сделки. Он часто применяется в арендной, строительной и туристической сферах — туристические агенства создают отчеты при реализации путевок.
Для правильного оформления документов по этим договорам в «1С:Бухгалтерия 3.0» нужно взаимосвязано использовать несколько параметров, нужных для заполнения отчета — документы, справочники и настройки.
Настройка функциональности
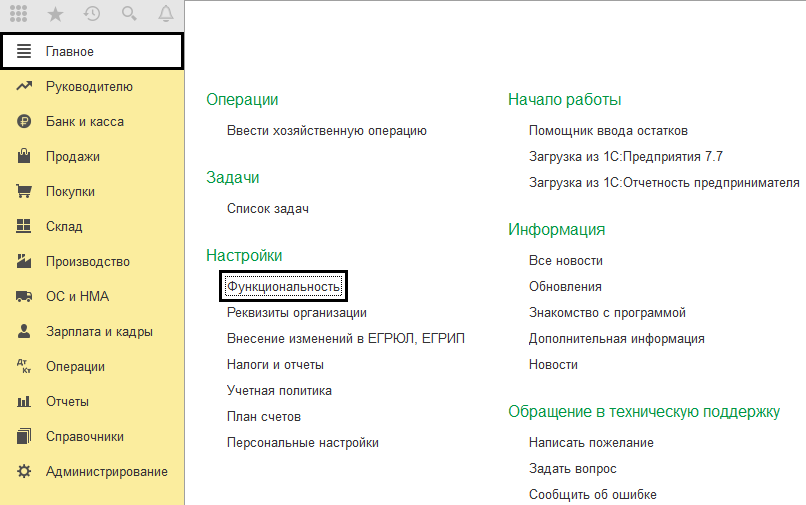
Для работы разделов комиссионной торговли нужно зайти в «Главное-Настройки» и включить их в разделе «Функциональности».
Для примера организуем продажу товаров комитента и создадим «Отчет агента». В разделе «Торговля» поставим галочку, соответствующую условиям.
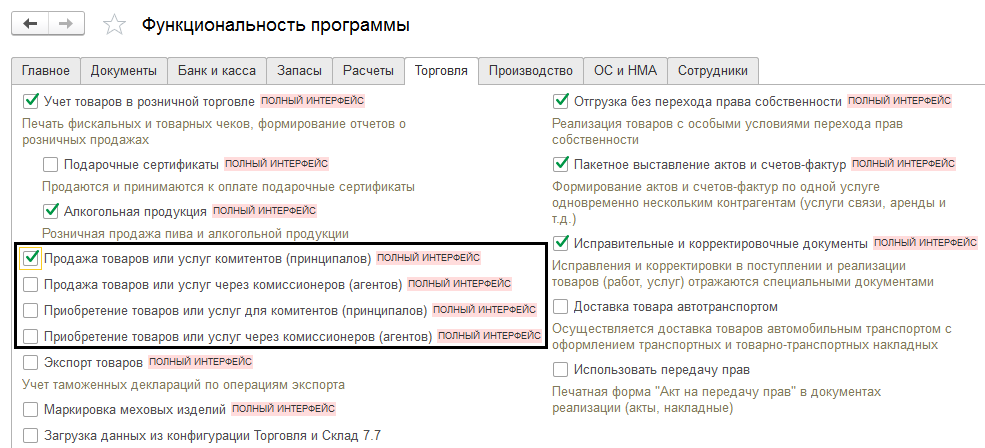
Теперь в программе доступен весь интерфейс, отображающий продажи комитентов и предоставляющий пункты, нужные для заполнения справочников.
Отображение операций у агента
Предположим, что компания организовывает продажу мебели и решила взять на себя роль агента. Для начала заполняем договор, его можно найти через «Контрагенты» — «Покупки и продажи», пункт «Договоры».
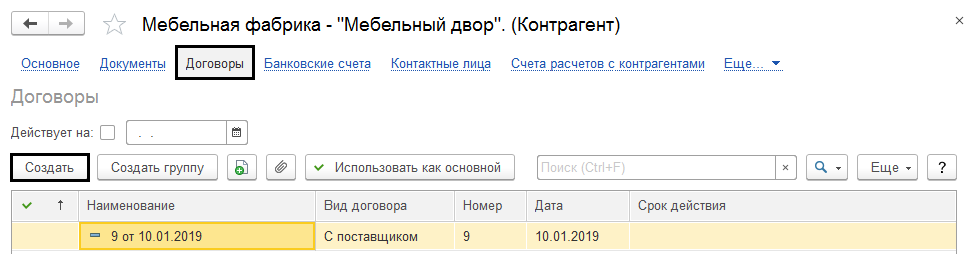
Заметим, что вид указан как «С комитентом (принципалом) на продажу».
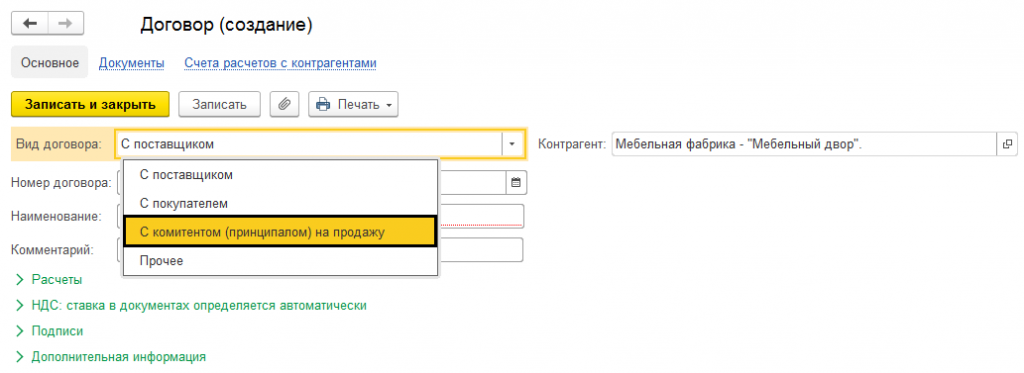
Теперь в интерфейсе появились дополнительные поля, их нужно заполнить в разделе «Комиссионное вознаграждение — Способ расчета».
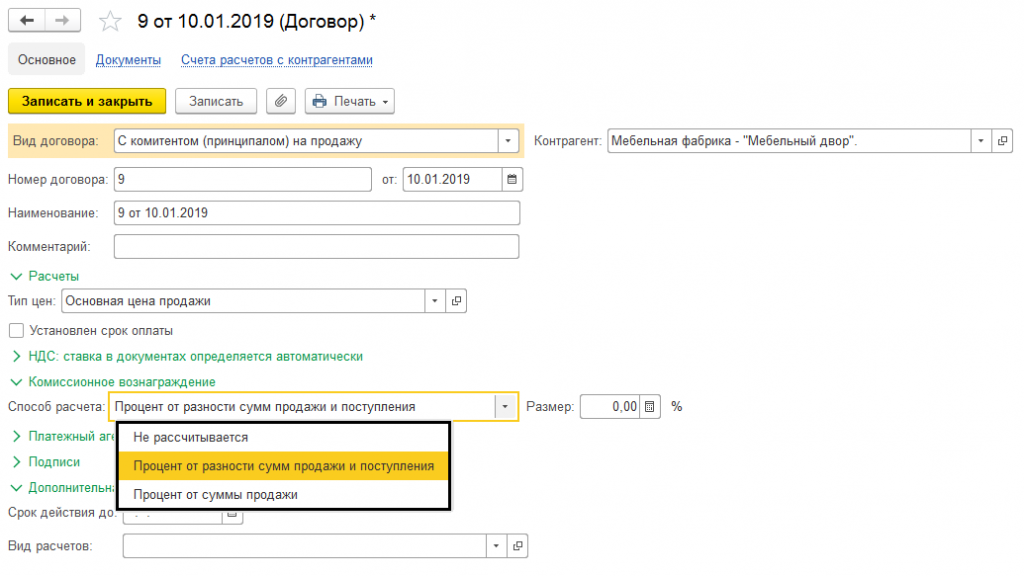
Если не позаботиться об этом, в будущем придется делать все вручную.
Поступление товаров от комитента
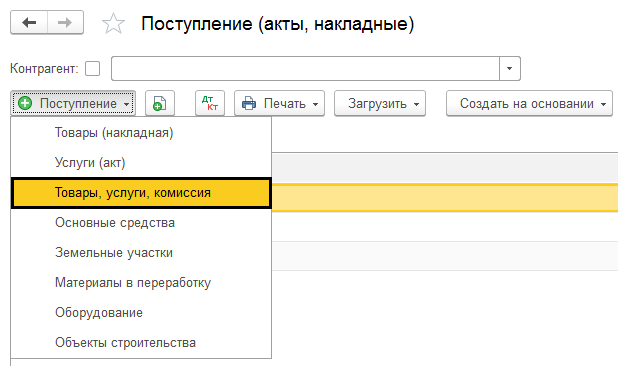
Передача товара от комитента к агенту подлежит оформлению в разделе «Покупки», с выбранным документом «Поступление». Нужный для выбора пункт — «Товары, услуги, комиссия».
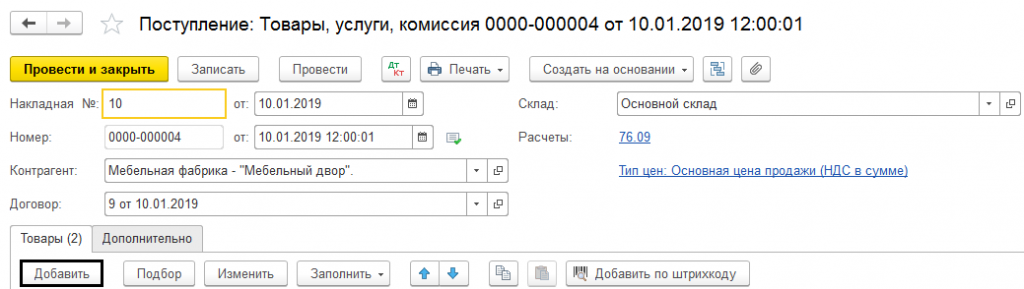
Здесь все просто — указываем контрагента, договор, склад. Жмем на кнопку «Добавить» и выбираем номенклатуру, занимаемся заполнением таблицы.
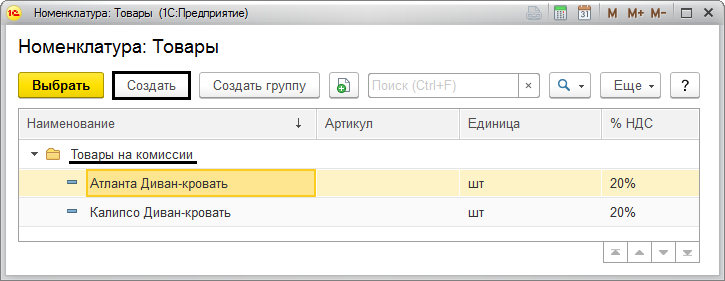
Всегда нужно ставить вид — «Товары на комиссии».
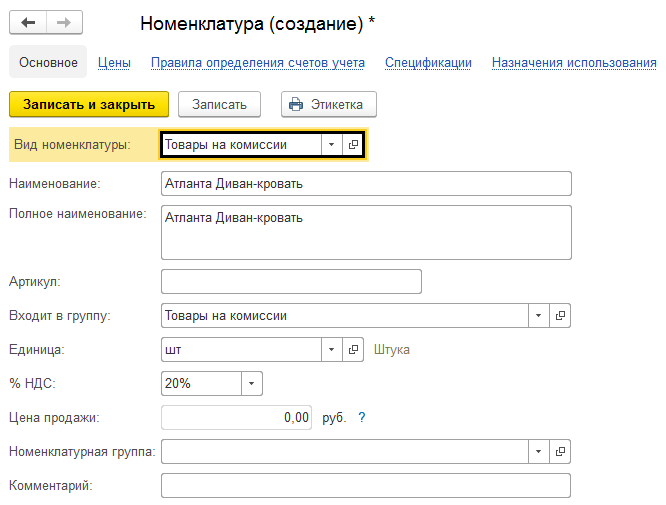
Номенклатуру можно заранее перекинуть в папку «Товары на комиссии», чтобы вид ставился автоматически.
Указываем количество, стоимость, но НДС указываем в таком виде — Без НДС. Во время заполнения счета бухгалтерского учета все сделается автоматически.
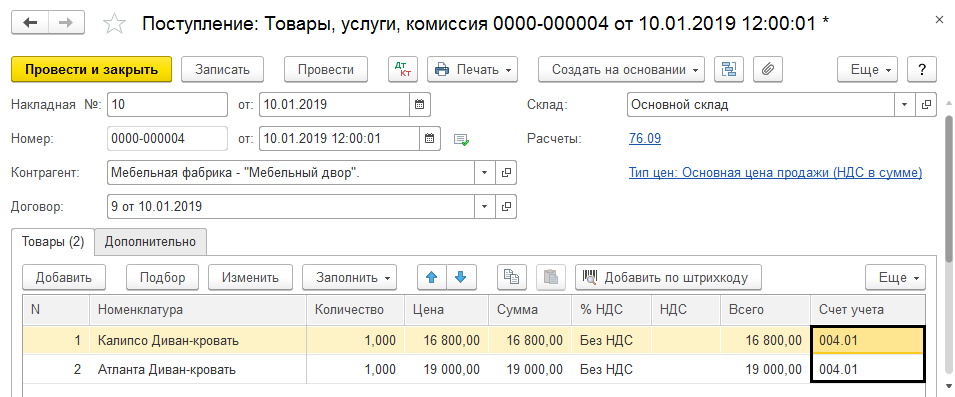
По причине того, что агент не является собственником товара, все будет отображаться на счете 004 «Товары, принятые на комиссию».
Реализация товара, находящегося на комиссии
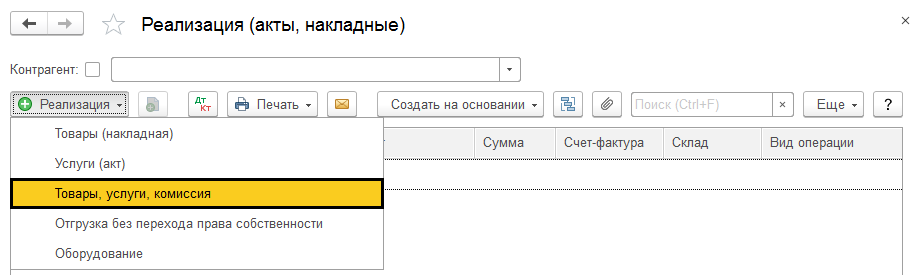
Программа сама установит счет учета товаров в виде 004.04.
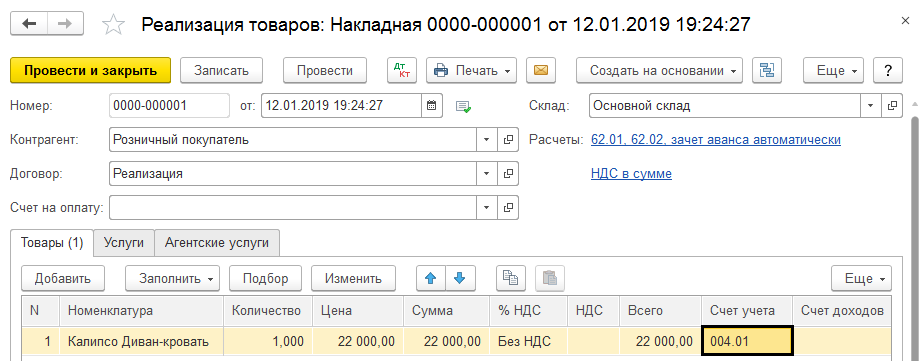
Будет сформировано отражение реализации и кнопка, показывающая реализацию товаров комитента — «Показать проводки и другие движения».
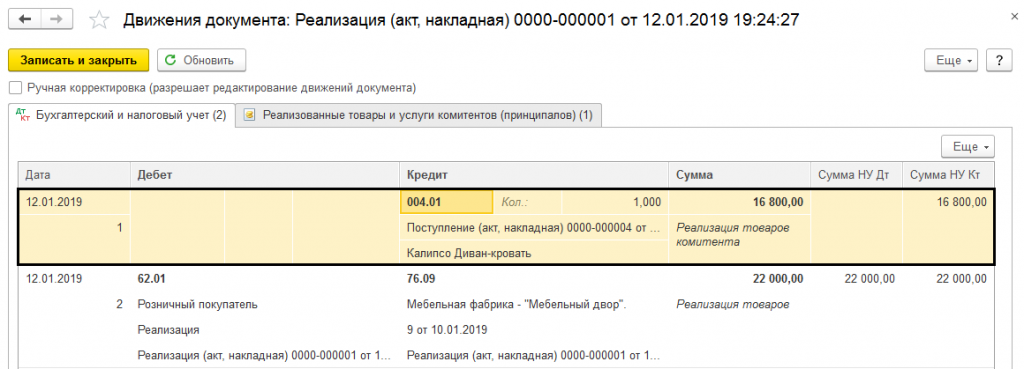
В это же время создается движение по регистру «Реализованные товары и услуги комитентов (принципалов)», вид — «Приход».
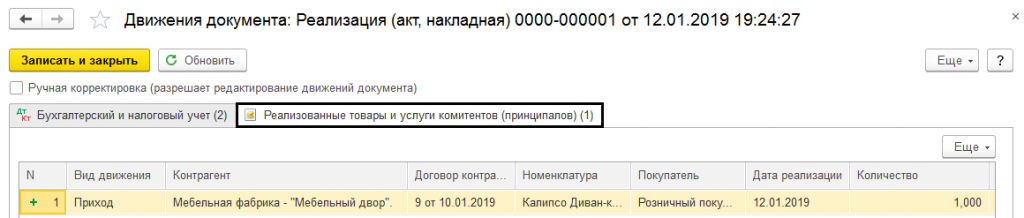
Во время продаж, агент обязан отчитаться о работе комитенту.
Отчет агента (комиссионера) комитенту (принципалу)
Агент отчитывается с помощью документа, имеющего название «Отчет комитенту». Рассмотрим, какими способами его можно создать.
Ввод на основании
В журнале поступления товаров, находящегося в разделе «Покупки» — «Поступление» и найдя документ, через который проходила реализация товара, нужно нажать на кнопку «Создать на основании», после чего выбрать — «Отчет комитенту».
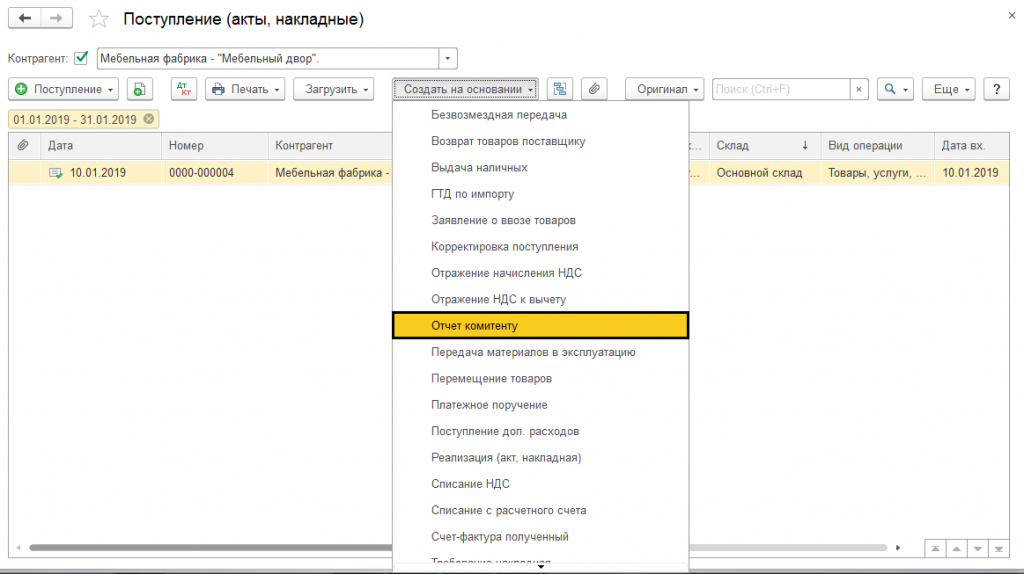
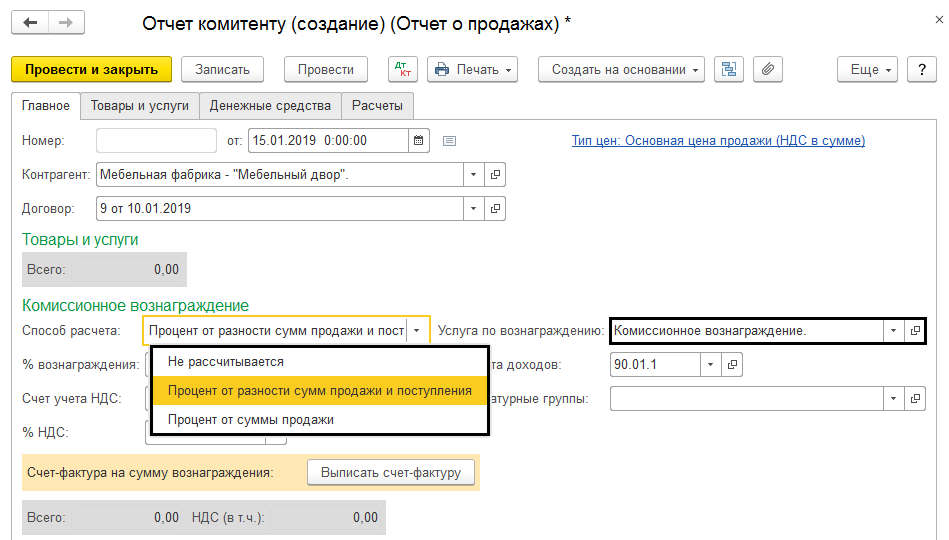
Информация о контрагенте автоматически поступает в отчет. В пункте «Главное» указываем, как будет рассчитываться комиссия. Программа позволяет выбрать между несколькими способами расчета:
- Не рассчитывается
- % от разности сумм продажи и поступления
- % от суммы продажи
Нажав на поле «Услуга по вознаграждению», находящемся в «Номенклатуре», будет подобрана та, которая отразится в «Счете-фактуре» на действия агента. «Выручка по деятельности с основной системой налогообложения» будет заполнена автоматом.
Жмем на «Товары и услуги» — «Заполнить» — «Реализованным по договору».
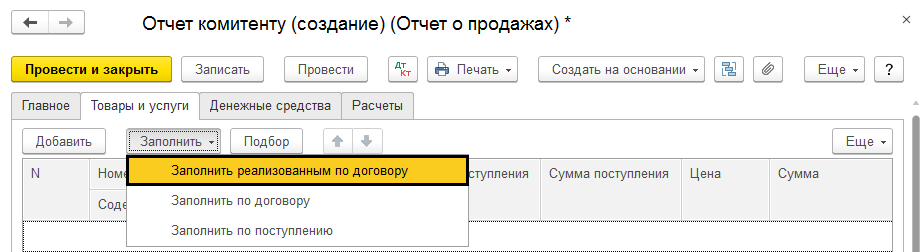
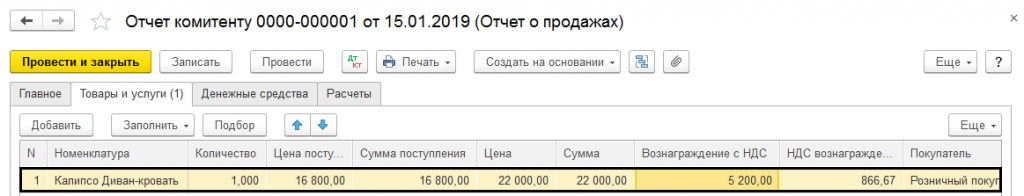
Теперь в документе появится информация о реализованной мебели, все произойдет автоматически. Стоимость вознаграждения рассчитана программой, однако, если бы пользователь выбрал «Не рассчитывать», пришлось бы все заполнять самостоятельно.
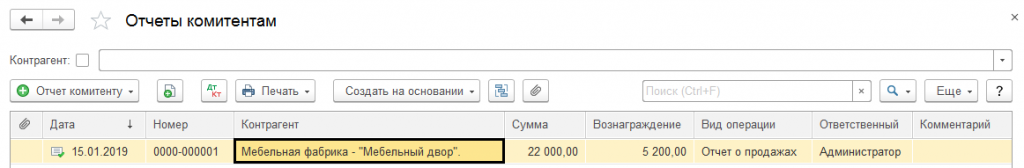
Отчет заполняется по каждому комитенту отдельно. Их расположение — «Отчеты комитента» — «Покупки».
Отчет из журнала документов
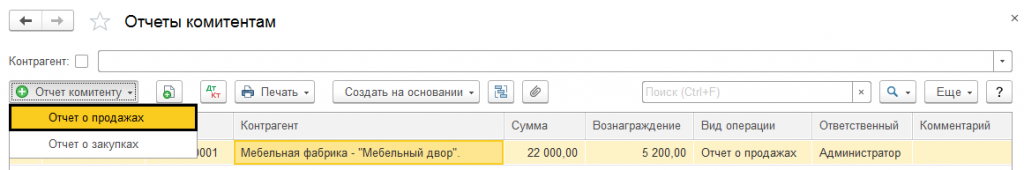
Делаем все так, как указано на скриншоте.
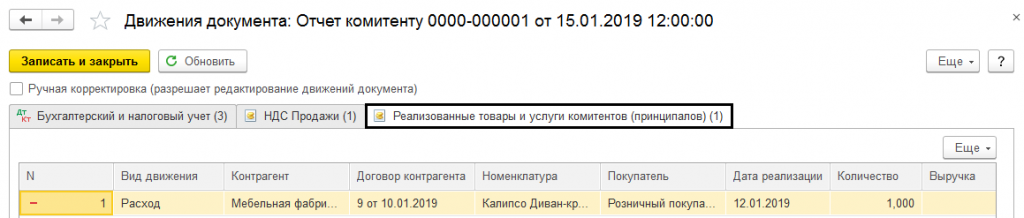
При оформлении, не считая записи налогового и бухгалтерского учета, будет создана запись движения по регистру «Реализованные товары и услуги комитентов (принципалов)», вид «Расход».
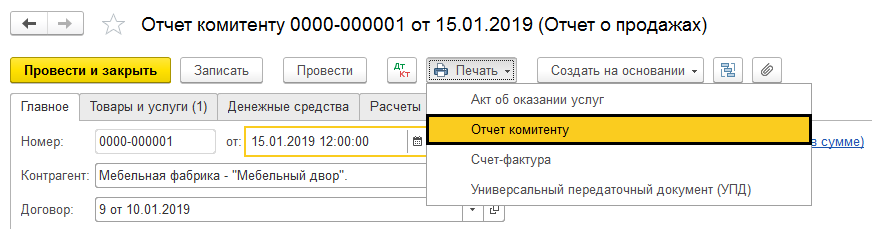
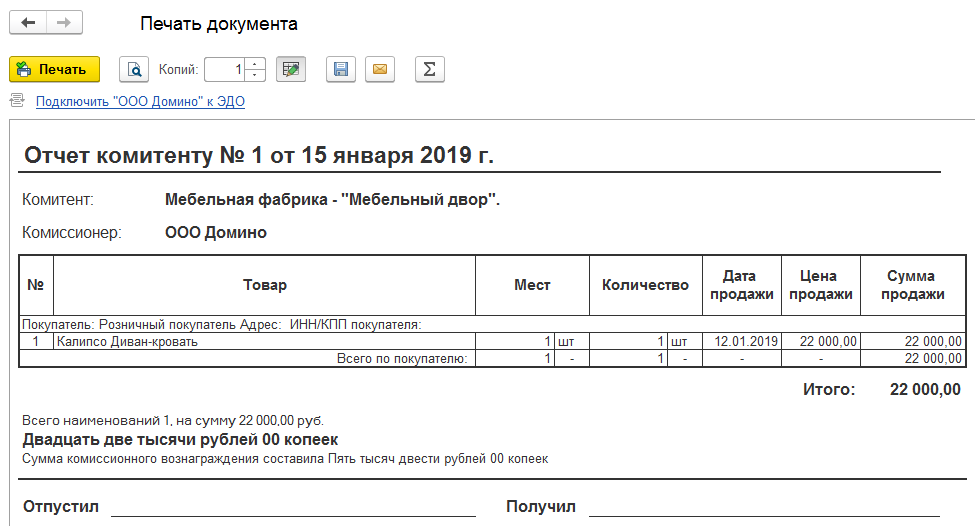
Для печати указываем созданный отчет.
Корректирование данных отчета агента
Выбираем документ в «Корректировка реализации» — «Продажи».
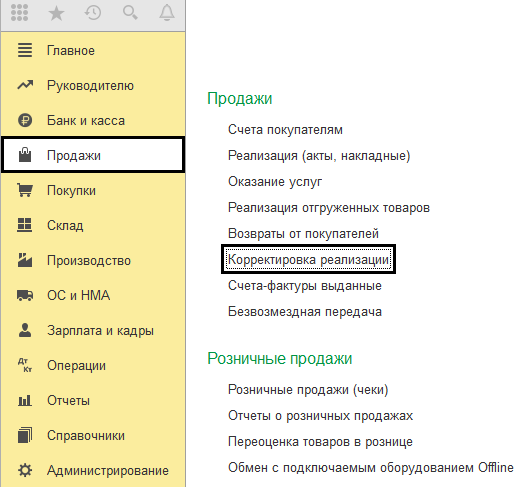
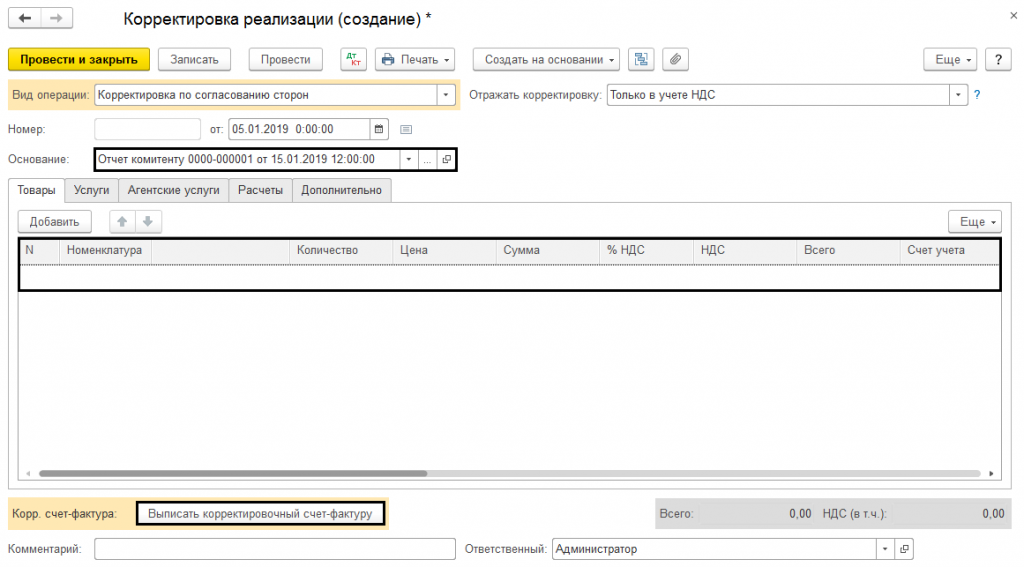
В «1С:Бухгалтерия 3.0» можно откорректировать информацию в сделанном файле. Для того, чтобы это сделать, в поле «Отчет комитенту» берем документ, который нужно подвергнуть корректировке.
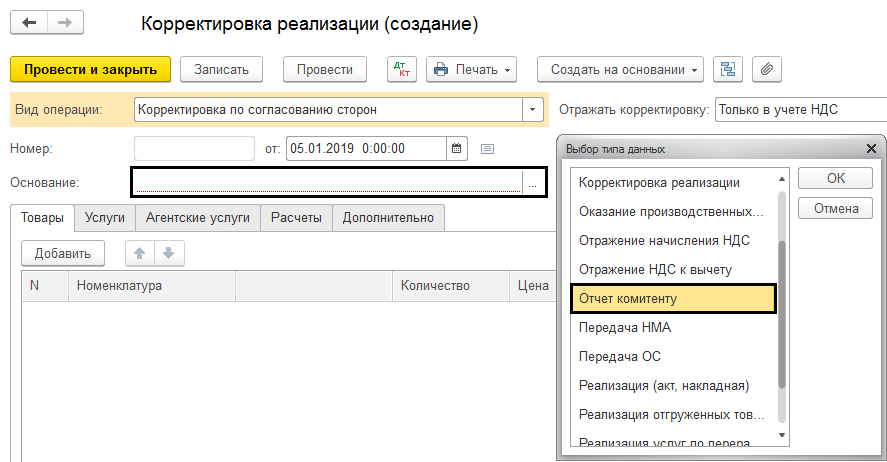
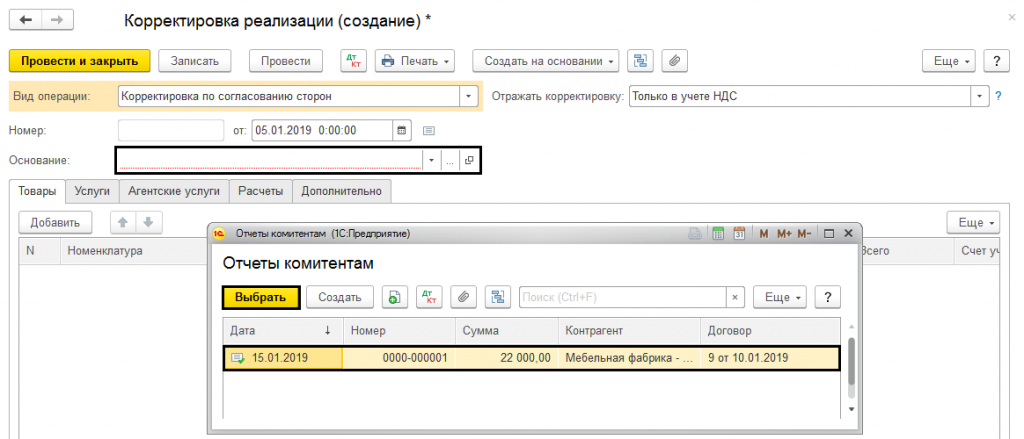
Изменяем нужные данные и создаем счет-фактуру.
Хотите получать подобные статьи по четвергам?
Быть в курсе изменений в законодательстве?
Подпишитесь на рассылку
Как провести отчет правообладателя в 1с 8

Модератор  Регистрация 25.06.2003 Адрес Москва Сообщений 52,782
- Просмотр профиля
- Сообщения форума
- Блог
Модератор Регистрация 25.06.2003 Адрес Москва Сообщений 52,782
Сообщение от Анна Евдокимова
Как отразить услуги по доставке товаров от Достависта
Здравствуйте!
Мы работаем с Доставистой — они доставляют наши товары покупателям.
Счет мы оплачиваем «за предоставление неисключительного права доступа к сервису», без НДС.
Закрывающие документы за месяц от них такие: отчет, в котором стоимость заявок разделена (вознаграждение курьера с НДФЛ, взносы в ПФР и роялти), и УПД — только по суммам роялти правообладателя.
Как нам правильно приходовать эти документы в 1С БП?
Обсуждение (13)
Добрый день, Анна.
Уточните, что прописано в договоре с Доставистой. кто оплачивает вознаграждение курьерам и перечисляет взносы.
Здравствуйте!
Вот что нашла:
Если Курьер принимает Заявку, оплачиваемую
безналично по поручению Заказчика, то Правообладатель перечисляет Курьеру
Вознаграждение за вычетом налога на доходы физических лиц, при этом источником
выплаты является Заказчик.
Добрый день, Анна.
Уточните это прописано в вашем договоре с Доставистом? Заказчик ваша организация? Распишите по цифрам:
— Сумма оплаты по счету
— Сумму УПД. В УПД контрагент Достависта?
— Сумма вознаграждение курьера с НДФЛ, взносы в ПФР . Данные курьера указаны?
Вот что значит их «отчет», по договору:
Сводная ведомость, составляемая с
использованием Программного обеспечения
для Постоянных клиентов по итогам Отчетного
периода, включающая в себя данные обо всех
Заявках, поданных и выполненных в Отчетном
периоде с указанием по каждой Заявке даты
подачи Заявки, даты исполнения Заявки, размер
расходов Правообладателя в по каждой Заявке
в Отчетном периоде, а именно: вознаграждение
Курьеру за услуги по доставке (до вычета НДФЛ),
страховые взносы, уплаченные
Правообладателем в связи с выплатами Курьеру
согласно законодательству, а также размер
причитающегося за Отчетный период
вознаграждения Правообладателя и
вознаграждения Правообладателя за
поручительство.
Отчет применяется для расчета доходов,
полученных Правообладателем от
осуществления деятельности по
коммерциализации разработок, полученных в
Dostavista.ru
32
рамках Исследовательской деятельности, а
также средств, перечисленных
Правообладателем третьим лицам в порядке
пп. 9 п. 1 ст. 251 Налогового кодекса Российской
Федерации.
Заказчик — мы. Оплачиваем безналом.
Отчет:
Итого исполнено Заявок за апрель 2020 На сумму 6 524,00 руб. (шесть тысяч пятьсот двадцать четыре рубля 00 коп.) без НДС
В том числе Роялти Правообладателя за апрель 2020 составило 1 850,32 руб. (одна тысяча восемьсот пятьдесят рублей 32 коп.) без
НДС
В том числе общая сумма расходов Правообладателя, включающая в себя вознаграждение Курьера, НДФЛ (если применимо),
отчисления в ПФР за апрель 2020 составила 4 673,68 руб. (четыре тысячи шестьсот семьдесят три рубля 68 коп.) без НДС
УПД (продавец — Достависта)
на 1850.32 руб., только роялти.
*оплачиваем безналом сумму на депозит. Списывается вся сумма по заявке.
Вот пример заявки:
1 Предоставление неисключительного права использования ПО
«DOSTAVISTA» и компенсация расходов Правообладателя для
выполнения Заявки на доставку № 23004 от 07.04.2020. Стоимость заявки 361,00, вознаграждение курьера 237,00, взносы в ПФР 33,18, Роялти 90,82.
С нашего депозита списывается 361 руб.
Добрый день, Анна.
Вышлите, пожалуйста Отчет сервиса Достависта и договор с ним. Я правильно понимаю, что ваш товар доставляет курьер. Кому товар оплачивает покупатель? Напрямую вам? Товар забирают с вашего склада? Остается вопрос кто платит налоги (в ПФР и НДФЛ) за физ.лицо.
Посмотрите материал по теме: Как оформить реализацию товара с помощью сервиса Яндекс.Беру?
.
Да, мы вызываем в приложении достависта курьера, который отвозит наш товар покупателю. Покупатель товар уже оплатил напрямую нам. Доставка — за наш счет. Курьер забирает товар с нашего склада, покупатель — у курьера. Налоги за курьеров мы не оплачиваем, их данных не имеем. (А вдруг должны. )
Присланный Вами материал — про комиссионную торговлю. Спасибо
Здравствуйте! Есть ли ответ на мой вопрос?
Добрый день, Анна.
Сегодня ответ будет дан.
Добрый день, Анна.
С «DOSTAVISTA» у вас агентский договор (см. Приложение 3 Правила использования Программного обеспечения «DOSTAVISTA»). Роялти — это вознаграждение «DOSTAVISTA» за оказание услуг по организации доставки Курьером (п. 7 Приложения 3). При приобретении услуг через агента признаются затраты на приобретение услуг и на выплату агентского вознаграждения. Агент действует за счет принципала. Поэтому все права и обязанности по агентскому договору возникают у комитента (принципала) (ч. 1 ст. 971, ч. 1 ст. 990, ч. 1 ст. 1005 ГК РФ). Договор на доставку товара заключается между курьером и «DOSTAVISTA» Последний оплачивает курьеру услуги самостоятельно (п. 3.3. Приложение 3), но за ваш счет. (ч. 1 ст. 971, ч. 1 ст. 990, ч. 1 ст. 1005 ГК РФ). По мнению законодателя, вы являетесь налоговым агентом по НДФЛ (Письма Минфина от 02.02.2018 № 03-04-06/6094, от 15.04.2016 № 03-04-05/21896, от 24.02.2016 № 03-04-06/10104).
1. Перечисление денег агенту документ Списание с расчетного счета. Вид операции – Оплата поставщику. Разбейте сумм оплаты(по вашему примеру):
1. Роялти (сч. 76.09) – 90.82 руб.
2. Вознаграждение курьеру (сч. 76.10) – 237 руб.
3. ПФР (сч. 69.02.7) – 33.18 руб.
2. Услуги (роялти) «DOSTAVISTA» Поступление (акт, накладная) вид- Услуги. Вид договора – С поставщиком.
3. Услуги Курьера, оформите договор ГПХ. Посмотрите материал: Расчеты по договору ГПХ с авансом у вас не будет только пункта Перечисление аванса по договору ГПХ
Здравствуйте!
Спасибо!
Т. е. мы должны всех этих курьеров и по отчетности в ПФР и ФНС проводить?!
Похожие публикации:
- Как настроить бесконтактную оплату на телефоне iphone
- Как оплатить гугл почту через телефон
- Как отключить выставочный режим на телевизоре samsung
- Как открыть консоль в винде
Отражение электронных документов в учёте
В типовых решениях поддерживается автоматический способ обработки входящих электронных документов. Если номенклатура контрагента сопоставлена или в электронном документе содержатся услуги, система по умолчанию самостоятельно создаёт документы учётной системы на основании данных входящего электронного документа.

Для изменения способа обработки входящих электронных документов, пользователю необходимо открыть действующую настройку ЭДО со своим контрагентом.
В версиях программных продуктов, использующих Библиотеку электронных документов 1.6, это можно сделать, перейдя в раздел Справочники — Контрагенты. В открывшемся списке необходимо выбрать контрагента, с которым требуется установить определенный способ обработки входящих электронных документов, нажать ЭДО – Настройки отражения в учёте.

Затем двойным щелчком левой кнопки мыши открыть настройку с контрагентом, по которой необходимо изменить способ обработки входящего электронного документа.

Стандартными настройками предусмотрен автоматический способ отражения в учётной системе с указанием вида документа.


Способ обработки документов учёта задаётся в разрезе видов входящих электронных документов. Если пользователю не требуется автоматически создавать документ учётной системы, то в настройках отражения в учёте, напротив соответствующего вида документа, нужно установить одно из подходящих значений:
- «Вручную в форме электронного документа» — позволяет связать входящий электронный документ с уже созданным документом информационной базы.
- «Не отражать» — позволяет не отражать входящий электронный документ в учёте.
При нажатии «Заполнить по шаблону», пользователю доступен выбор рекомендуемого способа обработки электронных документов.

Если все документы учетной системы обрабатываются вручную, то следует использовать соответствующий шаблон «Все вручную».

Ручной способ обработки позволяет связать входящий электронный документ с уже созданным документом информационной базы. Для этого в разделе «Входящие» рабочего места Текущие дела ЭДО необходимо нажать на ссылку «Создать документы».
В открывшемся окне имеется возможность создать документ учётной системы на основании данных входящего электронного документа, а также подобрать ранее созданный.

Если документ учёта был сформирован вручную, необходимо нажать «Подобрать» и в открывшемся списке выбрать соответствующий документ.

При нажатии кнопки «Перезаполнить текущий», документ учётной системы будет перезаполнен данными входящего электронного документа.

Создать или подобрать документ учётной системы также можно из формы просмотра электронного документа, используя соответствующие ссылки.

На основании входящего неформализованного документа (например: pdf, word, excel, jpg и др.) создать документ учёта можно только в ручном режиме, а затем выполнить его подбор.

***
В версиях программных продуктов, использующих Библиотеку электронных документов 1.1, для изменения способа обработки входящего электронного документа необходимо перейти в раздел Сервис – Обмен электронными документами – Настройки ЭДО.

Затем открыть настройку, по которой необходимо изменить способ отражения в учёте и перейти на вкладку «Входящие электронные документы».
Ваша проблема решена?
Ваше сообщение отправлено.
Как отразить услуги по доставке товаров от Достависта
Здравствуйте!
Мы работаем с Доставистой — они доставляют наши товары покупателям.
Счет мы оплачиваем «за предоставление неисключительного права доступа к сервису», без НДС.
Закрывающие документы за месяц от них такие: отчет, в котором стоимость заявок разделена (вознаграждение курьера с НДФЛ, взносы в ПФР и роялти), и УПД — только по суммам роялти правообладателя.
Как нам правильно приходовать эти документы в 1С БП?
Обсуждение (13)
Босых Татьяна Сотрудник БухЭксперт8 :
Добрый день, Анна.
Уточните, что прописано в договоре с Доставистой. кто оплачивает вознаграждение курьерам и перечисляет взносы.
rogova.a Подписчик БухЭксперт8 :
Здравствуйте!
Вот что нашла:
Если Курьер принимает Заявку, оплачиваемую
безналично по поручению Заказчика, то Правообладатель перечисляет Курьеру
Вознаграждение за вычетом налога на доходы физических лиц, при этом источником
выплаты является Заказчик.
Босых Татьяна Сотрудник БухЭксперт8 :
Добрый день, Анна.
Уточните это прописано в вашем договоре с Доставистом? Заказчик ваша организация? Распишите по цифрам:
— Сумма оплаты по счету
— Сумму УПД. В УПД контрагент Достависта?
— Сумма вознаграждение курьера с НДФЛ, взносы в ПФР . Данные курьера указаны?
rogova.a Подписчик БухЭксперт8 :
Вот что значит их «отчет», по договору:
Сводная ведомость, составляемая с
использованием Программного обеспечения
для Постоянных клиентов по итогам Отчетного
периода, включающая в себя данные обо всех
Заявках, поданных и выполненных в Отчетном
периоде с указанием по каждой Заявке даты
подачи Заявки, даты исполнения Заявки, размер
расходов Правообладателя в по каждой Заявке
в Отчетном периоде, а именно: вознаграждение
Курьеру за услуги по доставке (до вычета НДФЛ),
страховые взносы, уплаченные
Правообладателем в связи с выплатами Курьеру
согласно законодательству, а также размер
причитающегося за Отчетный период
вознаграждения Правообладателя и
вознаграждения Правообладателя за
поручительство.
Отчет применяется для расчета доходов,
полученных Правообладателем от
осуществления деятельности по
коммерциализации разработок, полученных в
Dostavista.ru
32
рамках Исследовательской деятельности, а
также средств, перечисленных
Правообладателем третьим лицам в порядке
пп. 9 п. 1 ст. 251 Налогового кодекса Российской
Федерации.
rogova.a Подписчик БухЭксперт8 :
Заказчик — мы. Оплачиваем безналом. Отчет:
Итого исполнено Заявок за апрель 2020 На сумму 6 524,00 руб. (шесть тысяч пятьсот двадцать четыре рубля 00 коп.) без НДС
В том числе Роялти Правообладателя за апрель 2020 составило 1 850,32 руб. (одна тысяча восемьсот пятьдесят рублей 32 коп.) без
НДС
В том числе общая сумма расходов Правообладателя, включающая в себя вознаграждение Курьера, НДФЛ (если применимо),
отчисления в ПФР за апрель 2020 составила 4 673,68 руб. (четыре тысячи шестьсот семьдесят три рубля 68 коп.) без НДС УПД (продавец — Достависта)
на 1850.32 руб., только роялти.
rogova.a Подписчик БухЭксперт8 :
*оплачиваем безналом сумму на депозит. Списывается вся сумма по заявке.
Вот пример заявки:
1 Предоставление неисключительного права использования ПО
«DOSTAVISTA» и компенсация расходов Правообладателя для
выполнения Заявки на доставку № 23004 от 07.04.2020. Стоимость заявки 361,00, вознаграждение курьера 237,00, взносы в ПФР 33,18, Роялти 90,82.
С нашего депозита списывается 361 руб.
Босых Татьяна Сотрудник БухЭксперт8 :
Добрый день, Анна.
Вышлите, пожалуйста Отчет сервиса Достависта и договор с ним. Я правильно понимаю, что ваш товар доставляет курьер. Кому товар оплачивает покупатель? Напрямую вам? Товар забирают с вашего склада? Остается вопрос кто платит налоги (в ПФР и НДФЛ) за физ.лицо.
Посмотрите материал по теме: Как оформить реализацию товара с помощью сервиса Яндекс.Беру?
.
rogova.a Подписчик БухЭксперт8 :
Здравствуйте!
Вот их договор: https://dostavista.ru/doc/Dostavista_rules.pdf Да, мы вызываем в приложении достависта курьера, который отвозит наш товар покупателю. Покупатель товар уже оплатил напрямую нам. Доставка — за наш счет. Курьер забирает товар с нашего склада, покупатель — у курьера. Налоги за курьеров мы не оплачиваем, их данных не имеем. (А вдруг должны. )
Присланный Вами материал — про комиссионную торговлю. Спасибо
rogova.a Подписчик БухЭксперт8 :
Здравствуйте! Есть ли ответ на мой вопрос?
Босых Татьяна Сотрудник БухЭксперт8 :
Добрый день, Анна.
Сегодня ответ будет дан.
Босых Татьяна Сотрудник БухЭксперт8 :
Добрый день, Анна.
С «DOSTAVISTA» у вас агентский договор (см. Приложение 3 Правила использования Программного обеспечения «DOSTAVISTA»). Роялти — это вознаграждение «DOSTAVISTA» за оказание услуг по организации доставки Курьером (п. 7 Приложения 3). При приобретении услуг через агента признаются затраты на приобретение услуг и на выплату агентского вознаграждения. Агент действует за счет принципала. Поэтому все права и обязанности по агентскому договору возникают у комитента (принципала) (ч. 1 ст. 971, ч. 1 ст. 990, ч. 1 ст. 1005 ГК РФ). Договор на доставку товара заключается между курьером и «DOSTAVISTA» Последний оплачивает курьеру услуги самостоятельно (п. 3.3. Приложение 3), но за ваш счет. (ч. 1 ст. 971, ч. 1 ст. 990, ч. 1 ст. 1005 ГК РФ). По мнению законодателя, вы являетесь налоговым агентом по НДФЛ (Письма Минфина от 02.02.2018 № 03-04-06/6094, от 15.04.2016 № 03-04-05/21896, от 24.02.2016 № 03-04-06/10104).
1. Перечисление денег агенту документ Списание с расчетного счета. Вид операции – Оплата поставщику. Разбейте сумм оплаты(по вашему примеру):
1. Роялти (сч. 76.09) – 90.82 руб.
2. Вознаграждение курьеру (сч. 76.10) – 237 руб.
3. ПФР (сч. 69.02.7) – 33.18 руб.
2. Услуги (роялти) «DOSTAVISTA» Поступление (акт, накладная) вид- Услуги. Вид договора – С поставщиком.
3. Услуги Курьера, оформите договор ГПХ. Посмотрите материал: Расчеты по договору ГПХ с авансом у вас не будет только пункта Перечисление аванса по договору ГПХ Материал по теме: Понижение ставки страховых взносов с 30% до 15% для МСП с апреля 2020 пункт Как начислить страховые взносы по льготному тарифу для малого бизнеса по договору ГПХ
Договорники ГПХ в 4-ФСС и РСВ
Расчет по страховым взносам: заполнение в 1С 8.3 на примере
Взносы по договору ГПХ с физ лицом .