Принимаемые и не принимаемые расходы в 1С Бухгалтерия 8.3
В статье 270 НК РФ отражен перечень расходов, не учитываемых в целях налогообложения. Это означает, что предприятие производит расходы за счет собственной прибыли. В данной статье рассмотрим отражение в учете расходов, не учитываемых в целях налогообложения. Разберем на примере как правильно в программе 1С 8.3 Бухгалтерия 3.0 отразить принимаемые и не принимаемые расходы.
Принимаемые и не принимаемые расходы в целях налогообложения
Для бухгалтеров принимаемые и не принимаемые расходы в целях расчета налога на прибыль – это:
- Принимаемые расходы – это расходы, которые отражены как в бухгалтерском учете, так и налоговом учете;
- Не принимаемые – это расходы, которые отражаются только в бух.учете. Для расчета налогооблагаемой прибыли эти расходы не принимаются.
Основные не принимаемые расходы для исчисления прибыли, часто встречающиеся на практике, в работе предприятия – это:
- Пени, штрафы, неустойки и иные санкции, уплаченные в бюджет и внебюджетные фонды;
- Проценты по кредитам сверх установленных норм;
- Взносы на добровольное и пенсионное страхование, превышающие установленные законодательством нормы;
- Различные виды выплат сотрудникам предприятия, помимо выплат, прописанных в трудовых договорах или контрактах;
- Расходы свыше нормируемых для целей исчисления прибыли: командировочные расходы, премии, компенсационные выплаты;
- Оплата санаторно-курортных путевок, а также расходы на содержание объектов непроизводственной, культурно-бытовой сферы. Проведение праздничных, спортивных мероприятий;
- Оплата расходов за нотариальные услуги, сверх утвержденных тарифов. Размеры нотариального тарифа приведены в ст. 221 Основ законодательства РФ о нотариате от 11.02.1993г. №4462-1.
Как оформить не принимаемые расходы в 1С 8.3
Все расходы предприятия отражаются на затратных счетах 20, 23, 25, 26, 44 и на счете 91 Прочие доходы и расходы.
Данные по этим счетам в 1С 8.3 формируются исходя из правильного заполнения Справочников статей затрат и Справочника прочих доходов и расходов.
Рассмотрим принцип заполнения справочников в 1С 8.3 для правильного отражения затрат в налоговом и бухгалтерском учете.
Заходим в меню Справочники и выбираем Статьи затрат:
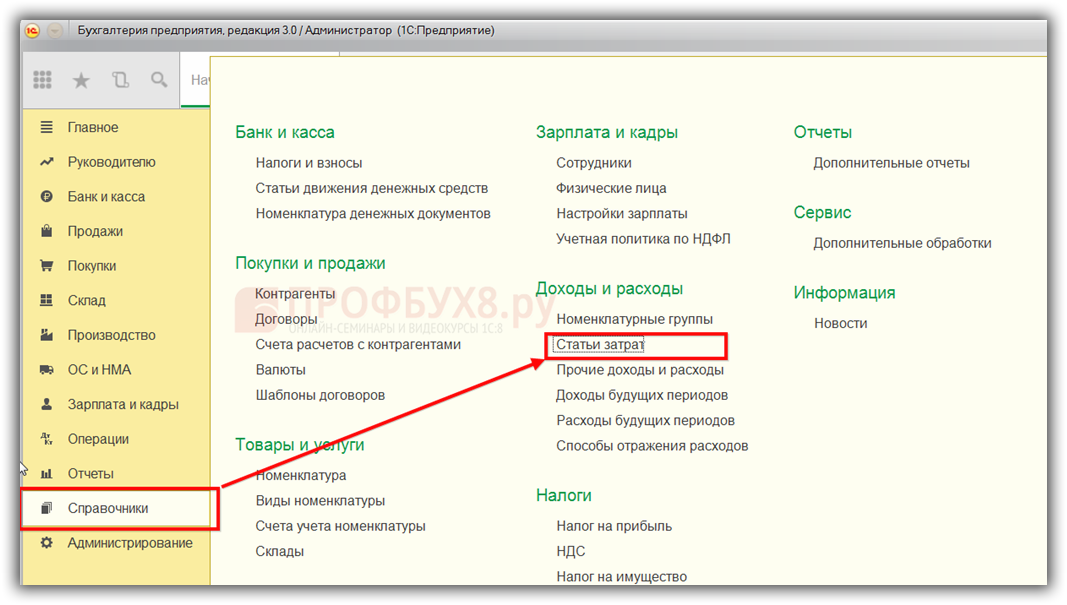
Двойным щелчком открывается список статей затрат. Если список уже полностью сформирован, то задача бухгалтера проверить и исправить в справочнике правильное назначение Вид расхода НУ.
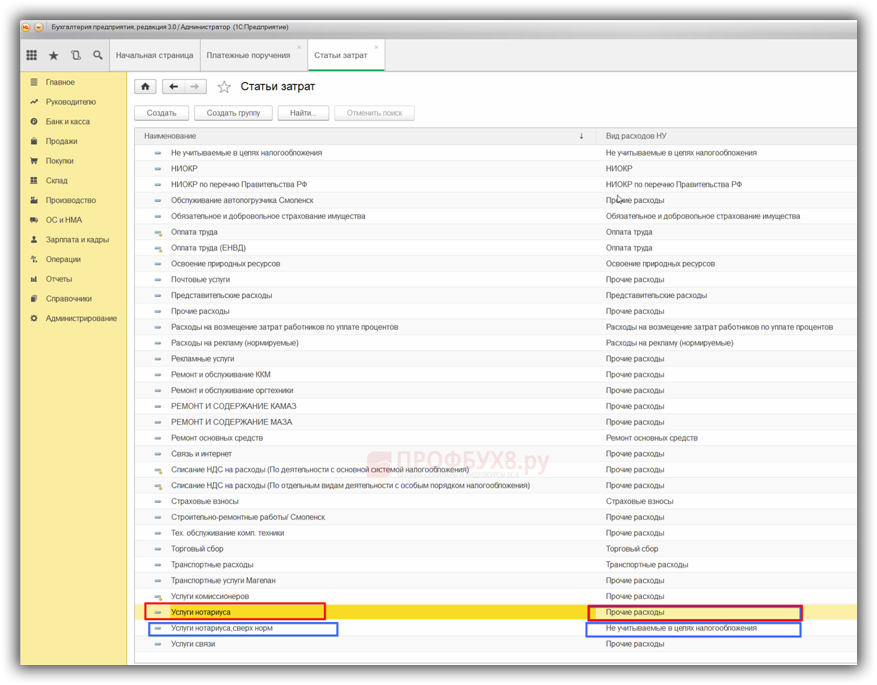
- Статья расходаУслуги нотариуса для вида расходов в бух.учете классифицируется как Прочие и принимается для целей БУ и НУ;
- А статья расходов Услуги нотариуса, сверх норм не может быть признана расходом в налоговом учете. Следует исправить назначение в колонке Вид расхода НУ:
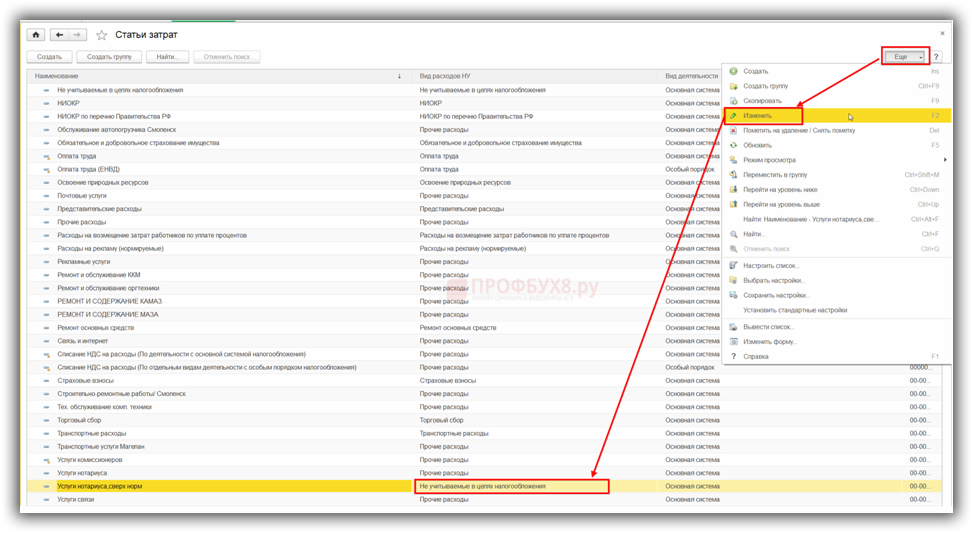
Для этого наводим курсор на колонку Вид расходов НУ, используем кнопку Ещё и в открывшемся списке выбираем функцию Изменить. Открывается список Виды расходов (НУ):
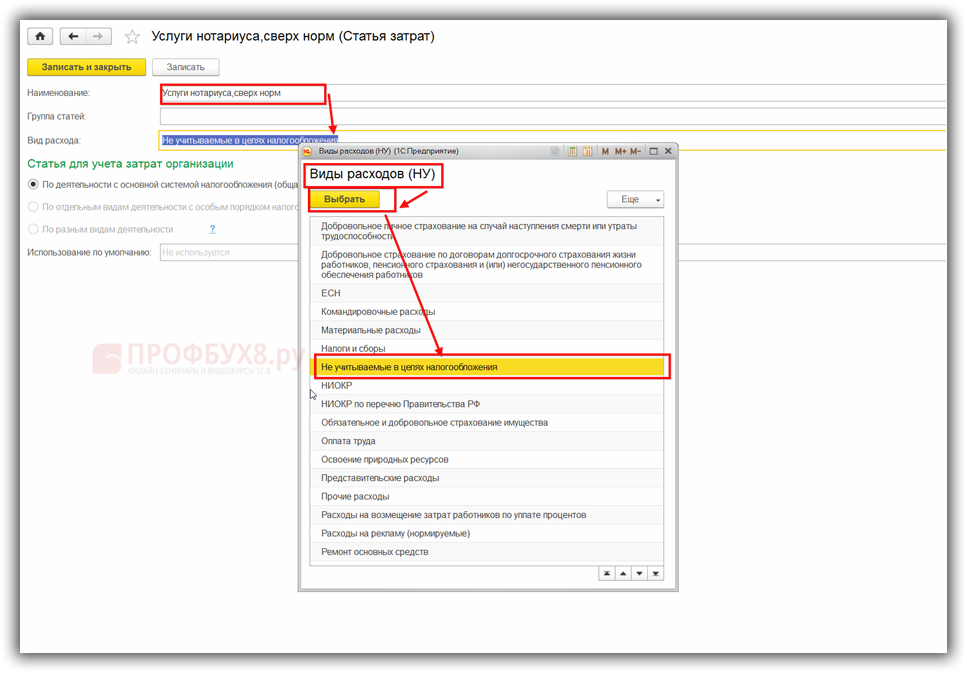
Так как сумма расходов по статье затрат Услуги нотариуса сверх норм не может уменьшать налогооблагаемую базу и отражается только в бух.учете, устанавливаем Вид расхода (НУ) – Не учитываемые в целях налогообложения:
Аналогичным образом проверяем и исправляем назначение всех статей затрат в колонке Вид затрат НУ и в соответствии с нормами статьи 270 НК РФ устанавливаем вид статьи в НУ – Не учитываемые в целях налогообложения для всех не принимаемых к налоговому учету затрат.
Таким образом в 1С 8.3 при формировании проводок с использованием в аналитике данных статей затрат, суммы расхода будут отражаться только в бух.учете.
Например: сотруднику в командировке, согласно письменному распоряжению/приказу руководителя, были выплачены суточные сверх норм, установленных приказом предприятия – в размере 3 500 руб. в сутки. При этом норма командировочных по предприятию 2 000 руб. в сутки.
Для отражения в учете суточных сверх норм бухгалтер оформляет авансовый отчет в 1С 8.3 следующим образом:
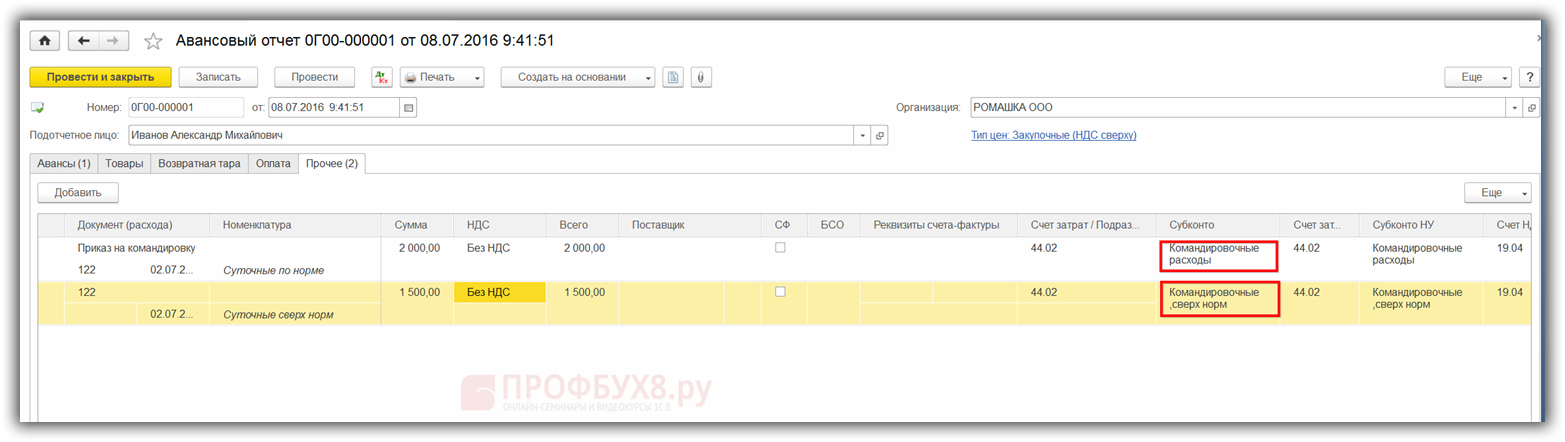
И при проведении документа видим, что в 1С 8.3 на сумму суточных, выплаченных по нормам, формируются проводки в БУ и НУ. А по суточным, выплаченным сверх норм, проводки сформированы только в БУ:
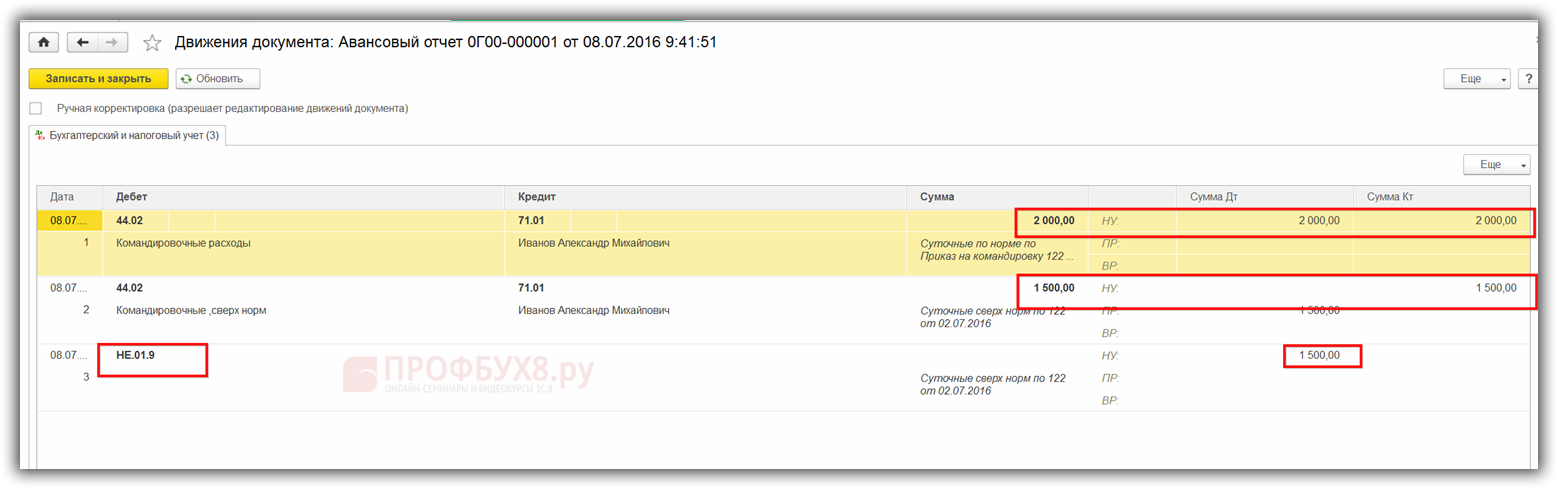
В налоговом учете сформировалась проводка на сумму постоянных разниц:
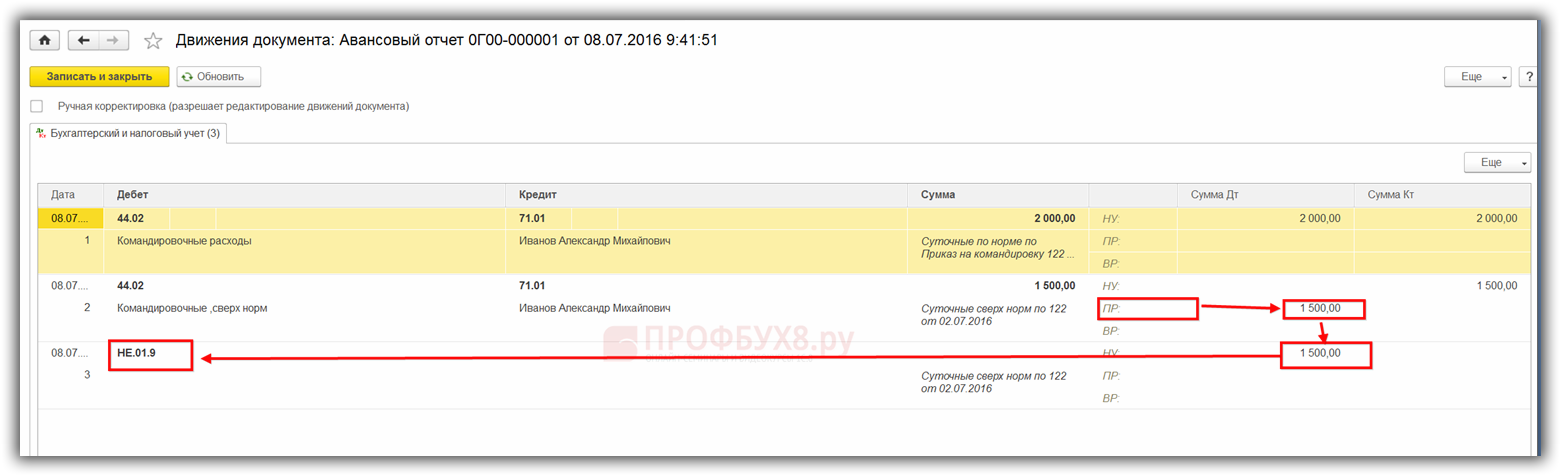
Все не принимаемые расходы в налоговом учете собираются на счете Н 01.9. То есть это и будет разница между БУ и НУ, на которую дополнительно будет начислен налог на прибыль в НУ. Сокращенно это означает ПНО, то есть постоянное налоговое обязательство.
Как настроить учет доходов и расходов в 1С 8.3 в части различия между налоговым и бухгалтерским учетом. Как правильно создать статьи расходов и доходов для целей налогового и бухгалтерского учета. Как грамотно настроить распределение затратных счетов для их правильного закрытия в конце месяца в 1С 8.3 подробно изучено на нашем мастер-классе “Вся правда о доходах и расходах“.
Рекомендуем посмотреть наш семинар, где рассматривается как организован налоговый учет в программе 1С 8.3:
Поставьте вашу оценку этой статье:
Как правильно не принимаемые расходы
The service you’ve requested couldn’t be identified
No matches have been found between requested website and protected IP address
If you are trying to visit this site, please try again later.
If you are a target website owner please make sure that:
— DNS A record points to the protected IP address for the requested website
— The DDoS protection and optimization service is active for the requested website
Protection and Acceleration by DDoS-Guard
Как правильно не принимаемые расходы
Расходы, не признаваемые в налоговом учете
Расходы, по которым предусмотрены ограничения в налоговом учете
Определяемые по окончании каждого отчетного периода
Суточные по командировкам, подъемные, полевое довольствие сверх норм
Расходы на проживание во время нахождения в командировке, не подтвержденные документально
Компенсация за использование личных легковых автомобилей в служебных целях сверх норм
Расходы по нотариальному оформлению сделок сверх предусмотренных тарифов
Платежи за сверхнормативные выбросы загрязняющих веществ в окружающую среду
Расходы по обязательному страхованию имущества, не поименованные в ст. 263 НК
Проценты по долговым обязательствам (кредитам, товарным и коммерческим кредитам, займам) сверх норм
Суммы расходов на НИОКР, не давшие положительного результата
Суммы убытков от реализации права требования как финансовой услуги
Суммы убытков от уступки права требования, срок исполнения обязательств по которым в соответствии с условиями договора не истек к моменту уступки, превышающие предельный размер
Суммы убытков по объектам обслуживающих производств и хозяйств в части, превышающей предельный размер
Определяемые нарастающим итогом по окончании налогового периода (отчетного года)
Рекламные расходы в части прочих видов рекламы сверх норм
Представительские расходы сверх норм
Расходы на добровольное страхование работников сверх норм
Иные расходы, не признаваемые в налоговом учете
Амортизация переоцененных объектов основных средств
переоценка на 01.01.2002 сверх предельного размера
переоценка на 01.01.2003 и последующие отчетные периоды
Расходы, связанные с передачей на безвозмездной основе имущества (товаров, работ, услуг), в сумме стоимости имущества (товаров, работ, услуг) и расходов, связанных с этой передачей
Убыток, перенесенный на будущее, который по истечении определенного времени, согласно законодательству РФ о налогах и сборах, уже не может быть принят в целях налогообложения как в отчетном, так и в последующих отчетных периодах
Суммы отчислений в резерв под обесценение вложений в ценные бумаги, создаваемые организациями в соответствии с законодательством РФ
Сумма отрицательной разницы, полученной от переоценки ценных бумаг по рыночной стоимости
Средства, перечисляемые профсоюзным организациям
Выплаты работникам и членам их семей (в соответствии с п. 21, 23 — 29 ст. 270 НК)
Расходы на осуществление безрезультатных работ по освоению природных ресурсов
Расходы, связанные с организацией развлечения, отдыха или лечения
Расходы, связанные с содержанием образовательных учреждений или оказанием им бесплатных услуг, с оплатой обучения в высших и средних специальных учебных заведениях работников при получении ими высшего и среднего специального образования
Расходы, учитываемые при формировании бухгалтерской прибыли, а в налоговом учете учтенные в составе переходного периода:
основные средства первоначальной стоимостью до 10 тыс. руб.
расходы будущих периодов, не признаваемые таковыми для целей налогообложения
нематериальные активы, не признаваемые таковыми для целей налогообложения
Стоимость реализованного имущества, списанного для целей налогообложения в расходы переходного периода
Убытки прошлых лет, выявленные в отчетном периоде (по которым не сдана уточненная налоговая декларация)
НДС по списанной дебиторской задолженности
Как оформить расходы в 1С, не учитываемых для целей налогообложения?

Перечень таких расходов прописан в статье 270 налогового кодекса РФ. Данные расходы организация несет из собственной прибыли, которые отражаются только в бухгалтерском учете. Как правило, на практике основные не принимаемые расходы — это различные штрафы, пени, неустойки, взносы на страхование сверх нормы. Сюда же относятся разного рода выплаты работникам организации, оплата санаторно-курортных путевок, спортивные мероприятия и пр.
Далее рассмотрим несколько практических примеров, как оформить вышеуказанные расходы в 1С.
В качестве первого примера рассмотрим ситуацию, когда организация приобрела аквариум в офис, для того чтобы сотрудникам работалось более комфортно. Данные расходы не влияют на факт получения прибыли организации и принять для целей налогового учета мы их не можем. И нам необходимо отразить в программе расходы по установке аквариума. Перейдем в раздел “Покупки” и далее пункт “Поступление (акты, накладные)”. Далее создадим документ с видом операции “Услуги (акт)”. Заполняем реквизиты шапки нового документа и переходим к заполнению таб. части. В колонке “Номенклатура” есть возможность не указывать номенклатурную позицию из справочника, а заполнить только поле “Содержание”.
При заполнении таб. части следует обратить внимание на колонку “Счета учета”. Счет учета затрат в нашем примере укажем 26, а также создадим для наших целей статью затрат и назовем ее “Не принимаемые к НУ”.
Карточка созданной статьи затрат будет выглядеть следующим образом. В поле “Вид расхода” необходимо указать значение из списка “Не учитываемые в целях налогообложения”.
После чего проведем заполненный документ и откроем проводки, сформированные документом. Как видим, сумма ДТ по налоговому учету имеет не заполненное значение. Это означает что данные расходы не будут уменьшать налогооблагаемые базу для целей расчёта налога на прибыль.
При формировании оборотно-сальдовой ведомости по счету 26 можем также убедиться, что расходов по НУ не будет. Чтобы колонки с НУ отображались необходимо в настройках отчета на закладке “Показатели” установить соответствующую галочку.
Далее рассмотрим еще один пример. Допустим, на складе имеется определенный товар, и организация решает этот товар подарить сотруднику. Также возможен вариант безвозмездной передачи или списания. Данный расход учесть в целях налогообложения по налогу на прибыль мы также не можем. Открываем раздел “Производство” и выбираем пункт “Требование-накладная”. На закладке “Материалы” указываем нужную номенклатуру и далее переходим на закладку “Счет затрат”. Указываем счет 91.02 и статью прочих доходов и расходов.
В карточке выбранной статьи не должно стоять галочки напротив пункта “Принимается к налоговому учету”.
После чего проводим требование и посмотрим проводки
Остались вопросы? Получите бесплатную консультацию!