1С:Бухгалтерия 8 редакция 3.0 – Еще один способ учета билетов
Наша сегодняшняя статья посвящена бухгалтерскому учету расходов на электронные билеты, приобретаемые организацией для командировок сотрудников.
Порядок учета электронных проездных документов законодательством не регламентирован. На практике, в бухгалтерском учете, сложились два способа учета электронных билетов: в качестве денежных документов, учитываемых на счете 50.03 «Денежные документы», или в качестве предоплаты услуг перевозчика с использованием счета 76 «Расчеты с разными дебиторами и кредиторами».
Методика учета электронных проездных билетов в качестве денежных документов использовалась в программе безальтернативно со времени ее разработки. Но, не так давно, начиная с версии 3.0.68 во всех вариантах поставки программы 1С:Бухгалтерии 8 поддерживается интеграция с сервисом Smartway, предназначенным для планирования и организации деловых поездок в режиме онлайн. Приобретенные через сервис Smartway электронные проездные билеты передаются в программу автоматически.
В рамках интеграции с сервисом Smartway в программе произошли некоторые изменения: появился новый справочник Билеты, в плане счетов появился новый счет учета, был доработан документе Авансовый отчет. Но доступ к этим доработкам был возможен только при включенной интеграции со Smartway (иначе все, что относится к билетам, в программе было скрыто).
Совсем недавно разработчики еще доработали программу. Теперь в программе 1С:Бухгалтерия 8 редакция 3.0, начиная с релиза 3.0.81, пользоваться новой методикой учета электронных проездных документов могут все пользователи программы, а не только использующие сервис Smartway. Таким образом, теперь в программе поддерживаются два варианта учета электронных билетов: в качестве денежных документов и в качестве предоплаты услуг перевозчика. Первый вариант учета давно всем известен, поэтому в данной статье мы рассмотрим только новый вариант учета.
При методике учета электронных проездных документов в бухгалтерском учете в качестве предоплаты услуг перевозчикам (дебиторская задолженность) в программе используется новый специальный счет учета, новый справочник и новый документ.
В плане счетов к счету 76 открыт новый субсчет 76.14 «Приобретение билетов для командировок». Счет предназначен для учета билетов, приобретенных организацией для командированных сотрудников. Аналитический учет по счету ведется по каждому командированному сотруднику (субконто Работники организаций) и по каждому приобретенному билету (субконто Билеты). Каждый сотрудник является элементом справочника Физические лица, а каждый билет является элементом справочника Билеты. Учет по счету ведется в валюте Российской Федерации.
Счет бухгалтерского учета 76.14 и его характеристики показаны на Рис. 1.

Для хранения реквизитов проездных документов в программе используется новый справочник Билеты. Справочник содержит совсем немного реквизитов, но почти все реквизиты являются обязательными.
При заполнении в справочнике указывается номер и дата продажи приобретенного билета, сотрудник, для которого приобретается билет (пассажир), перевозчик, маршрут и дата отправления.
Заполненный элемент справочника Билеты (в соответствии с нашим будущим примером) показан на Рис. 2.

А теперь давайте рассмотрим простой пример.
Сотрудник организации Иванов Иван Иванович командируется для участия в семинаре, посвященному проблеме размножения кузнечиков в неволе. Семинар проходит в городе Новосибирске с 21 по 24 ноября 2020 года. В связи с этим событием, организацией в авиакомпании Россия был приобретен билет стоимостью 8 400 рублей, в том числе НДС 20% (1 400 рублей).
Для отражения в программе факта безналичной оплаты билета может использоваться документ Списание с расчетного счета с обычным видом операции Оплата поставщику.
В качестве счета расчетов с поставщиком мы в нашем примере будим использовать счет 76.05 «Расчеты с прочими поставщиками и подрядчиками».
Документ Списание с расчетного счета и результат его проведения показаны на Рис. 3.

Если организация использует сервис для управления командировками Smartway, то все приобретенные билеты загружаются в справочник Билеты полностью автоматически. Дополнительные операции с билетами, такие как обмен или возврат, отражаются в учете также полностью автоматически.
Для тех, кто вышеназванный сервис не использует, разработчиками создан простой удобный документ Поступление билетов. Данный документ выполняет четыре вида операций: Покупка, Доплата, Обмен и Возврат.
В данный момент нас, естественно, интересует документ Поступление билетов с видом операции Покупка.
В документе выбирается (или создается и выбирается) приобретенный билет, указывается контрагент (в нашем примере он соответствует перевозчику) и стоимость билета. В качестве счета расчетов мы уже выбрали счет 76.05.
При проведении документ оприходует приобретенный авиабилет, как дебиторскую задолженность по счету 76.14 «Приобретение билетов для командировок», и зачтет предоплату. Как мы уже отмечали, учет по счету 76.14 ведется в разрезе сотрудников и приобретенных для них проездных документов.
Документ Поступление билетов с видом операции Покупка и результат его проведения показаны на Рис. 4.

Документ Поступление билетов с видом операции Доплата используется в программе для отражения в бухгалтерском учете фактов приобретения дополнительных услуг: выбор места, багаж, питание и т.п. Эти услуги должны быть включены в общую сумму в маршрутной квитанции.
Для удобства при полете, для сотрудника Иванова была приобретена дополнительная платная услуга – место повышенной комфортности с увеличенным расстоянием между рядами. Стоимость услуги составляет 1 080 рублей, в том числе НДС 20% (180 рублей).
В документе Поступление билетов с видом операции Доплата выбирается уже существующий приобретенный билет, указывается контрагент и стоимость дополнительной услуги.
При проведении документ сформирует точно такие же бухгалтерские проводки, как и при покупке билета. В результате стоимость билета (дебиторская задолженность) на счете 76.14 в бухгалтерском учете увеличится на стоимость приобретенной дополнительной платной услуги.
Документ Поступление билетов с видом операции Доплата и результат его проведения показаны на Рис. 5.

Документ Поступление билетов с видом операции Обмен используется в программе при обмене электронного билета. Это может произойти при изменении даты отправления, изменении маршрута и других параметров билета, при котором меняется номер электронного билета в системе бронирования. Эта операция означает одновременное списание старого билета и оформление нового.
В связи с переносом даты начала семинара с 20 на 27 ноября 2020 года, организация была вынуждена произвести обмен электронного билета для командируемого сотрудника. Обмен билета был произведен без дополнительной оплаты.
При заполнении, в документе Поступление билетов с видом операции Обмен выбирается обмениваемый (сдаваемый) билет и выбирается (создается и выбирается) новый билет. Как всегда, указывается контрагент и указывается полная стоимость нового билета.
При проведении документ в бухгалтерском учете списывает с кредита счета 76.14 в дебет счета 76.05 стоимость старого сданного билета и оприходует по дебету счета 76.14 в корреспонденции с кредитом счета 76.05 новый билет. Так как в нашем примере обмен билета производится без доплаты, никакой задолженности в бухгалтерском учете не возникает.
Документ Поступление билетов с видом операции Обмен и результат его проведения показаны на Рис. 6.

Иванов заболел. 17 ноября 2020 года стало ясно, что ехать в командировку и участвовать в работе семинара он не в состоянии. Авиабилет пришлось сдать. Перевозчиком из стоимости билета было удержано 1 500 рублей.
Теперь нам понадобится документ Поступление билетов с видом операции Возврат.
В документе выбирается возвращаемый (сдаваемый) билет, при этом стоимость билета (сумма) заполняется автоматически по данным бухгалтерского учета. Необходимо только указать сумму, удерживаемую перевозчиком. В документе соответствующий реквизит называется «штраф».
При проведении документ в бухгалтерском учете, во-первых, списывает с кредита счета 76.14 в дебет счета 76.05 стоимость возвращаемого билета, а во-вторых, списывает с кредита счета 76.05 в дебет счета 91.02 «Прочие расходы» сумму удержанных денежных средств (штраф). В качестве аналитики счета 91.02 используется предопределенная статья прочих доходов и расходов с названием «Штрафы, пени и неустойки к получению (уплате)».
Документ Поступление билетов с видом операции Возврат и результат его проведения показаны на Рис. 7.

В результате возврата билета, после частичного удержания денежных средств, перевозчик должен возвратить организации 7 980 рублей.
Факт возврата денежных средств можно отразить в программе с помощью документа Поступление на расчетный счет с видом операции Возврат от поставщика.
Документ Поступление на расчетный счет и результат его проведения показаны на Рис 8.

Операции, произошедшие с конкретным проездным документом, можно отследить в справочнике Билеты по ссылке Операции с билетом. Все операции с билетами, произошедшие в нашем примере, показаны на Рис. 9.

Мы рассмотрели все возможные операции, которые можно выполнить в программе с помощью документа Поступление билетов. И убедились, что этот документ очень прост и удобен в использовании. А теперь давайте завершим наш пример.
В связи с болезнью Иванова, руководством организации было принято решение направить в командировку для участия в семинаре другого ведущего в данной области сотрудника – Петрову Марию Петровну. В этих целях у авиакомпании Россия организацией был приобретен новый авиабилет. Стоимость билета составляет 10 800 рублей, в том числе НДС 20% (1 800 рублей).
Документ Поступление билетов и результат его проведения показаны на Рис. 10.

Петрова успешно и плодотворно отработала в командировке и выполнила все задачи, поставленные перед ней руководством. Прибыв из командировки, она вышла на работу и предоставила в бухгалтерию авансовый отчет. В ее авансовом отчете нас будет интересовать только один проездной документ. Стоимость проезда включается в расходы на дату авансового отчета.
В программе имеется два вида интересующего нас документа: старый документ Авансовый отчет с наличием множества закладок, и новый, упрощенный документ, появившийся в программе не так давно, который называется Авансовый отчет по командировкам.
В документе Авансовый отчет появилась новая закладка Билеты, в табличной части которой отражается список билетов, приобретенных для подотчетного лица.
В строке табличной части выбирается использованный подотчетным лицом билет. Стоимость билета, ставка НДС, сумма НДС и перевозчик заполняются автоматически. Необходимо только указать счет затрат и его аналитику. В нашем примере используется счет 26 «Общехозяйственные расходы», а в качестве его аналитики используется статья затрат Командировочные расходы. Табличная часть может быть заполнена полностью автоматически по кнопке «Заполнить».
При проведении документ списывает стоимость билета с кредита счета 76.14 «Приобретение билетов для командировок» в дебет счета 26 (стоимость без НДС), и выделяет по дебету счета 19.04 «НДС по приобретенным услугам» сумму предъявленного НДС. Также документ делает запись в регистр накопления НДС предъявленный.
Документ Авансовый отчет и результат его проведения представлены на Рис. 11.

Если мы используем документ Авансовый отчет по командировкам, то стоимость приобретенных организацией билетов автоматически отражается в «подвале» документа в виде ссылки. По данной ссылке можно для просмотра или корректировки перейти к табличной части Билеты.
При проведении документ, в части билетов, формирует проводки, аналогичные рассмотренным нами чуть ранее.
Документ Авансовый отчет по командировкам показан на Рис. 12.

В соответствии с п. 7 ст. 171 НК РФ, суммы налога, уплаченные по расходам на командировки, в том числе по проезду к месту служебной командировки и обратно, подлежат вычетам.
В соответствии с п. 18 Правил ведения книги покупок, применяемой при расчетах по налогу на добавленную стоимость, Постановления Правительства РФ от 26 декабря 2011г. № 1137, при приобретении услуг по перевозке работников к месту служебной командировки и обратно, в книге покупок регистрируются счета-фактуры либо заполненные в установленном порядке бланки строгой отчетности или их копии с выделенной отдельной строкой суммой налога на добавленную стоимость, выданные работнику и включенные им в отчет о служебной командировке.
Проездные билеты являются бланками строгой отчетности, поэтому при записи документа Авансовый отчет или Авансовый отчет по командировкам автоматически на основании этих документов создается документ Счет-фактура полученный с видом Бланк строгой отчетности. Номер и дата созданного документа соответствуют номеру и дате билета.
Проводится документ также автоматически при проведении авансового отчета. При включенном флажке Отразить вычет НДС в книге покупок документ формирует бухгалтерскую проводку по вычету НДС (Дт 68.02 — Кт 19.04), списывает регистр накопления НДС предъявленный и формирует запись в регистр накопления НДС Покупки, то есть делает запись в книгу покупок.
Документ Счет-фактура полученный с результатом проведения показан на Рис. 13.

Последнее, что мы с вами сделаем – это убедимся, что все билеты (а их у нас в примере было три штуки) корректно списаны в бухгалтерском учете. Для этого мы обратимся к оборотно-сальдовой ведомости по счету 76.14 (Рис. 14).

Как мы убедились, новый способ учета билетов, предложенный разработчиками программы, прост и достаточно удобен. Каким способом учитывать электронные билеты: в качестве денежных документов или в качестве дебиторской задолженности, решать бухгалтеру.
М.М. Журко,
Преподаватель Отдела обучения 1С:
Франчайзи Ю-Софт
Как в авансовом отчете отразить авиабилеты в 1с
Дата публикации 02.09.2020
Использован релиз 3.0.83
ИП, применяющие общую систему налогообложения (ОСН), с полученных доходов уплачивают НДФЛ. При исчислении налоговой базы по НДФЛ в соответствии с п. 3 ст. 210 НК РФ ИП имеют право на получение профессиональных налоговых вычетов в сумме фактически произведенных и документально подтвержденных расходов, непосредственно связанных с извлечением доходов (п. 1 ст. 221 НК РФ).
В программе «1С:Бухгалтерия 8» (ред. 3.0) учет электронных билетов можно вести на счете 76.14 «Приобретение билетов для командировок» с использованием документов «Поступление билетов» и «Авансовый отчет по командировке».
С релиза 3.0.83 в отчет «Книга доходов и расходов ИП» в расходы автоматически включается стоимость билетов, отраженных документом «Поступление билетов» и прикрепленных к документу «Авансовый отчет по командировке» (даже если оплата билетов перевозчику или агентству не была проведена до даты документа «Авансовый отчет по командировке») (рис. 1).
Если билеты не были предварительно оплачены перевозчику или агентству и их оплата будет отражена после проведения документа «Авансовый отчет по командировке», то для того, чтобы их стоимость не включалась автоматически в расходы, выберите статью расходов с видом расхода «Не учитывается в целях налогообложения» (статья расходов выбирается в колонке «Субконто» в форме «Билеты», которая открывается по ссылке в документе «Авансовый отчет по командировке»). Чтобы в форме «Билеты» отображались колонки «Счет затрат / Подразделение» и «Субконто» необходимо в разделе Главное — Персональные настройки установить флажок «Показывать счета учета в документах» (рис. 2, рис. 3).
После оплаты билетов отразите их стоимость в расходах документом «Запись книги доходов и расходов ИП» на дату оплаты билетов (в разделе Главное — Запись книги доходов и расходов ИП). На закладке «Таб. 6-2» документа заполните табличную часть по кнопке «Добавить» — укажите статью затрат (которая принимается в налоговом учете), расчетный документ и документ оплаты, сумму без НДС (сумма НДС указывается справочно). (рис. 4).
Как в авансовом отчете отразить авиабилеты в 1с
Дата публикации 18.12.2023
Использован релиз 3.0.145
Для отражения расходов по авансовому отчету в программе используется одноименный документ «Авансовый отчет»:
- Раздел: Банк и касса – Авансовые отчеты.
- Создайте документ «Авансовый отчет» или документ «Авансовый отчет по командировке» по кнопке «Создать» или откройте уже существующий документ.
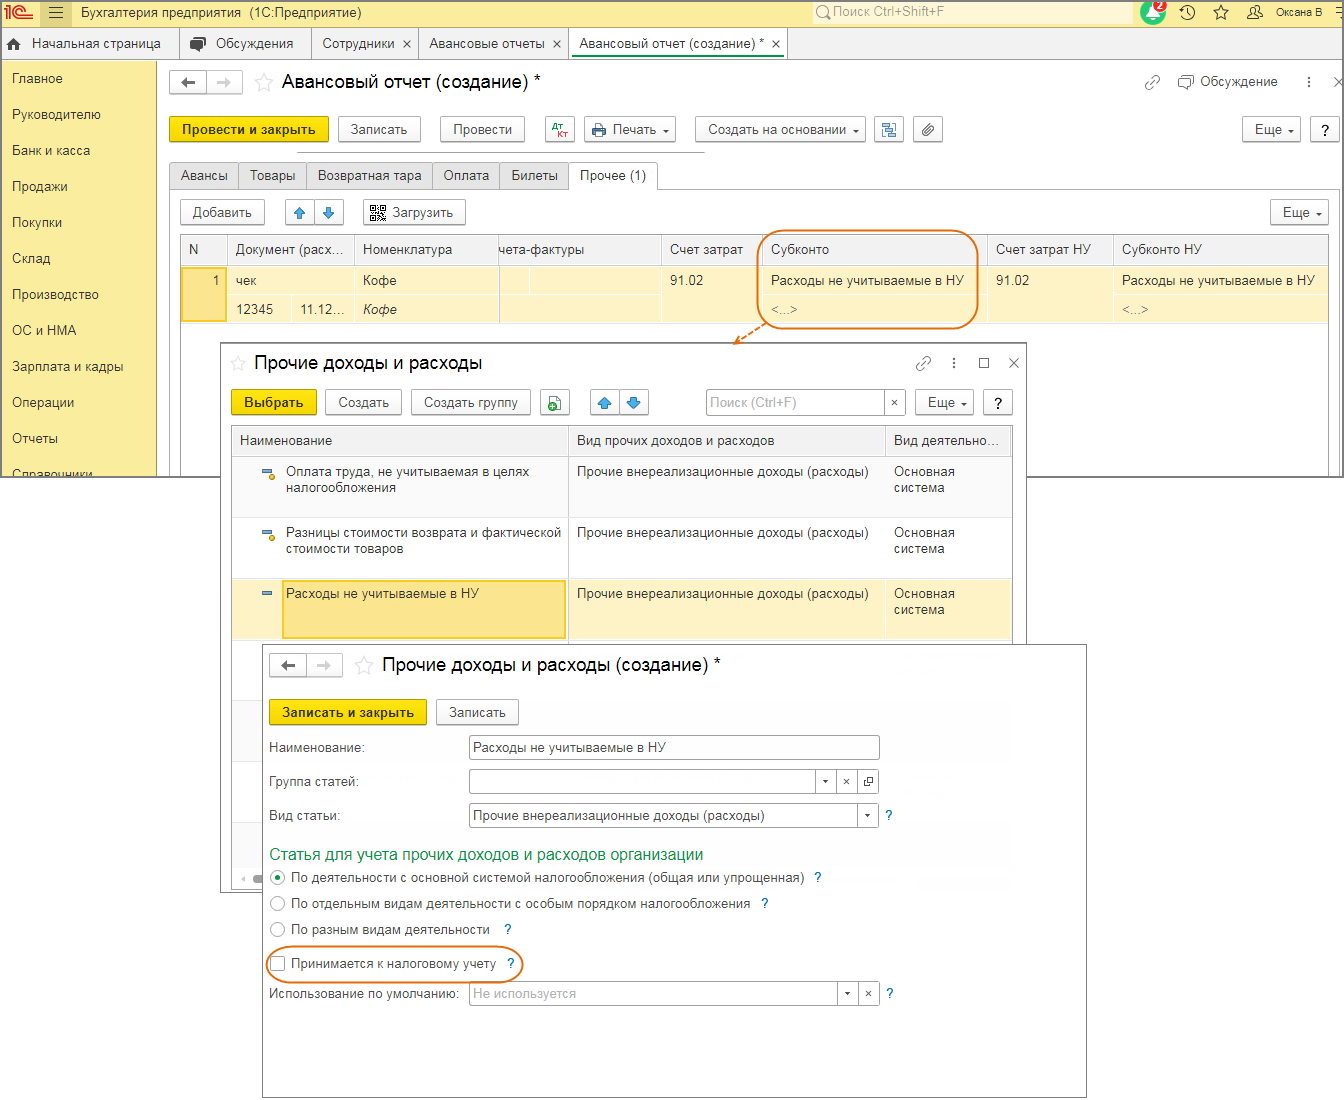
- На закладке «Прочее» по кнопке «Добавить» заполните табличную часть. Для отражения расходов, не принимаемых для целей исчисления прибыли, в колонке «Субконто» выберите (при необходимости создайте новую) статью:
- из справочника «Статьи затрат» с видом расхода «Не учитываемые в целях налогообложения» (для расходов, учитываемых на счетах затрат 20, 25, 26, 44) (рис. 1);
- из справочника «Прочие доходы и расходы» со снятым флажком «Принимается к налоговому учету» (для расходов, учитываемых на счете прочих доходов и расходов 91.02) (рис. 2).
- Проведите документ по кнопке «Провести» или «Провести и закрыть».

Смотрите также
Подпишитесь на новости
Не пропускайте последние новости — подпишитесь
на бесплатную рассылку сайта:
- десятки экспертов ежедневно мониторят изменения законодательства и судебную практику;
- рассылка бесплатная, независимо от наличия договора 1С:ИТС;
- ваш e-mail не передается третьим лицам;
Как отразить авиабилеты в Авансовом отчете?
Как провести в программе 1С авиабилеты по авансовому отчету? Какой поставить номер СФ, билета или маршрут-квитанции?
НДС по авиабилету (в т. ч. электронному) на проезд командированного работника можно принять к вычету, при соблюдении условий (п. 7 ст. 171 НК РФ, п. 1 ст. 172 НК РФ, Письмо Минфина РФ от 14.10.2015 N 03-07-14/58804, п. 2 Письма ФНС РФ от 21.05.2015 N ГД-4-3/8565):
- авиабилет оформлен на бланке строгой отчетности с выделенной в отдельной строке суммой НДС;
- стоимость расходов на проезд командированного работника учитывается при расчете налога на прибыль.
Если проездные документы для командированных сотрудников оформляются в электронном виде, НДС можно принять к вычету при соблюдении условий (Письмо Минфина РФ от 07.09.2018 N 03-07-11/63996):
- в наличии распечатанные на бумаге:
- маршрут-квитанция к электронному билету, если сотрудники в командировку отправились на самолете;
- контрольный купон электронного билета, при поездке железнодорожным транспортом;
- НДС в указанных документах выделен отдельной строкой.
В графе 3 Книги покупок указываются номер бланка строгой отчетности: билета либо маршрут-квитанции (п. 18 Правил ведения книги покупок, утв. Постановлением Правительства РФ от 26.12.2011 N 1137).
Учет в 1С
Внесите в документ Авансовый отчет , сформированный из раздела Банк и касса — Касса — Авансовые отчеты на вкладке Прочее сведения из маршрут-квитанции или билета несколькими строками — по количеству предоставленных услуг и ставок НДС (при наличии).
См. также:
- Покупка через корпоративную карту электронных авиабилетов
- Какие документы подтвердят вычет НДС при покупке электронных билетов
- Командировка: суточные сверх нормы, расчет через корпоративную карту, приобретение билетов организацией
- С 25.02.2019 обратите внимание на подтверждение авиарасходов на командировки
- Оформление авансового отчета в 1С Бухгалтерии 8.3 по шагам
- [22.07.2019 запись] Отчетность за 2 квартал 2019 г. в 1С. НДС
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
- Документ Авансовый отчет в 1СДокумент Авансовый отчет оформляется для отражения затрат, произведенных подотчетным лицом.
- Приобретение ГСМ по талонам: переход права собственности в момент заправки в 1СРассмотрим особенности отражения в 1С поступивших по талонам ГСМ —.
- Приобретение ГСМ подотчетным лицом за наличный расчетОдним из привычных, проверенных вариантов приобретения ГСМ является покупка через.
- Авансовый отчет по командировке: удобства и ограничения.
Оцените публикацию
(3 оценок, среднее: 5,00 из 5)
Публикацию можно обсудить в комментариях ниже.
Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Задать вопрос нашим специалистам можно в Личном кабинете
Назад к статье
Семинары
- 29.08.2023 Командировочные расходы: разбираем типичные проблемы
- 31.10.2019 Расчеты с подотчетными лицами. Законодательный обзор